Tekst samodzielny
Wydanie angielskie (masterclass) →Robinhood Chain: jak broker w dwa miesiące zbudował najszybciej rotujący rynek w krypto
Robinhood Chain wystartował 1 lipca 2026. Dwa miesiące później sieć robi 1,55 mld USD dziennego wolumenu na DEX-ach i zbiera więcej opłat niż Solana i Ethereum. Ma przy tym 796 mln USD kapitału — jedną siódmą tego, co Base.
W tym artykule
To nie sprzeczność. To najciekawsza rzecz w tej sieci: Robinhood nie zbudował miejsca, gdzie kapitał leży. Zbudował miejsce, gdzie kapitał krąży. Poniżej dane, skąd pochodzą, i siedem konkretnych decyzji, które to zrobiły — z tokenizowanymi akcjami jako nowym prymitywem DeFi w roli głównej.
Skąd te dane
Wszystkie liczby on-chain w tym tekście pochodzą z publicznego API DefiLlama, pobrane 3 września 2026. Konkretne endpointy:
| Co | Endpoint |
|---|---|
| TVL wszystkich sieci | api.llama.fi/v2/chains |
| Historia TVL sieci | api.llama.fi/v2/historicalChainTvl/Robinhood%20Chain |
| Wolumen DEX (sieć + szereg dzienny + rozbicie na protokoły) | api.llama.fi/overview/dexs/{chain} |
| Opłaty i przychody (sieć + aplikacje) | api.llama.fi/overview/fees/{chain} |
| TVL per protokół i kategoria | api.llama.fi/protocols |
Porównanie objęło 20 sieci: Ethereum, Solana, BSC, Base, Arbitrum, Hyperliquid L1, Polygon, Monad, Avalanche, Tron, Sui, Optimism, Aptos, Unichain, Sei, Plasma, Linea, Berachain, Blast i Robinhood Chain. Surowe tabele są do pobrania na końcu tekstu — każdą liczbę można odtworzyć jednym zapytaniem.
Dwa zastrzeżenia metodologiczne, bo mają znaczenie przy interpretacji:
- „Opłaty" u DefiLlamy to opłaty sieci plus opłaty aplikacji — gaz, prowizje DEX-ów, launchpadów i botów razem. To nie to samo co przychód spółki Robinhood.
- Wolumen DEX nie obejmuje handlu w aplikacji brokera ani obrotu na CEX-ach. Mówimy wyłącznie o tym, co dzieje się w kontraktach na tej sieci.
- TVL Morpho jest liczony podwójnie w sumie „per protokół" (raz jako Morpho Blue, raz jako kurator Steakhouse Financial) — dlatego suma protokołów, 1,33 mld USD, jest wyższa niż TVL sieci, 796 mln USD. W tekście używam wartości dla sieci.
Liczby: rekord w wolumenie, mikroskopijny kapitał
| Metryka (3 września 2026) | Robinhood Chain | Odniesienie |
|---|---|---|
| TVL | 796 mln USD | Base 5,50 mld · Solana 5,75 mld · Ethereum 48,2 mld |
| Wolumen DEX, 24 h | 1,55 mld USD | Solana 2,33 mld · Ethereum 1,32 mld · Base 0,79 mld |
| Wolumen DEX, 30 dni | 20,4 mld USD | poprzednie 30 dni: 15,1 mld → +35% |
| Opłaty (sieć + aplikacje), 24 h | 19,1 mln USD | najwyżej z 20 sieci: Solana 11,2 · Ethereum 9,4 |
| Opłaty, 30 dni | 145,9 mln USD | poprzednie 30 dni: 99,7 mln → +46% |
| Rotacja: dzienny wolumen / TVL | 0,85x | Solana 0,37x · BSC 0,20x · Base 0,14x · Ethereum 0,02x |
| Protokoły z TVL / venue z wolumenem DEX / aplikacje z opłatami | 126 / 70 / 120 | — |
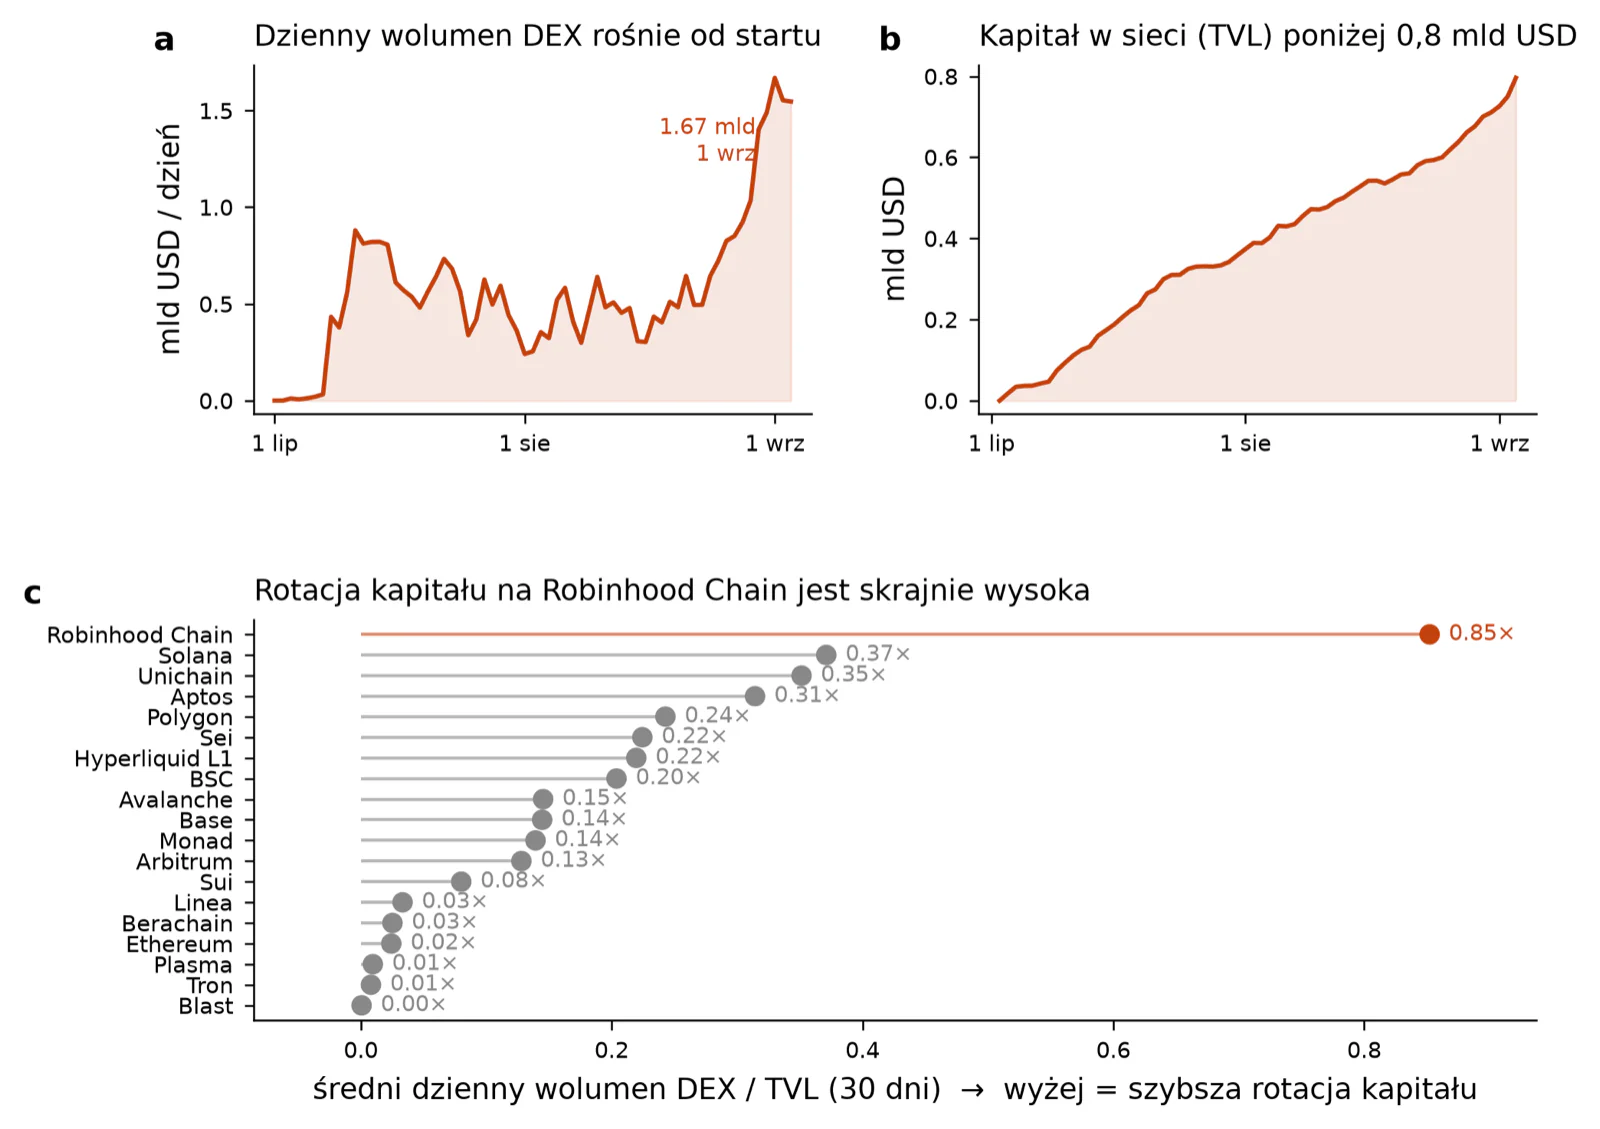
Ten wskaźnik 0,85x z panelu (c) to sedno sprawy. Każdego dnia obraca się tam 85% wartości zdeponowanej w całej sieci. Na Solanie to 37%, na Base 14%, na Ethereum 2%. Robinhood Chain nie jest dziś skarbcem DeFi — jest parkietem o najszybszym obiegu z porównywanych sieci.
Dlatego popularna teza „cały DeFi przeniósł się na Robinhood Chain" nie przechodzi weryfikacji danymi. Przeniósł się przepływ: wolumen, opłaty, launchpady, uwaga. Kapitał został tam, gdzie był. Tokenizowane akcje, dla których tę sieć oficjalnie zbudowano, to nadal ułamek — kapitalizacja tokenów RWA przekroczyła 84 mln USD, wobec ok. 12,8 mln w połowie lipca.
Sprostowanie: Solany w wolumenie nie wyprzedził. W opłatach — tak
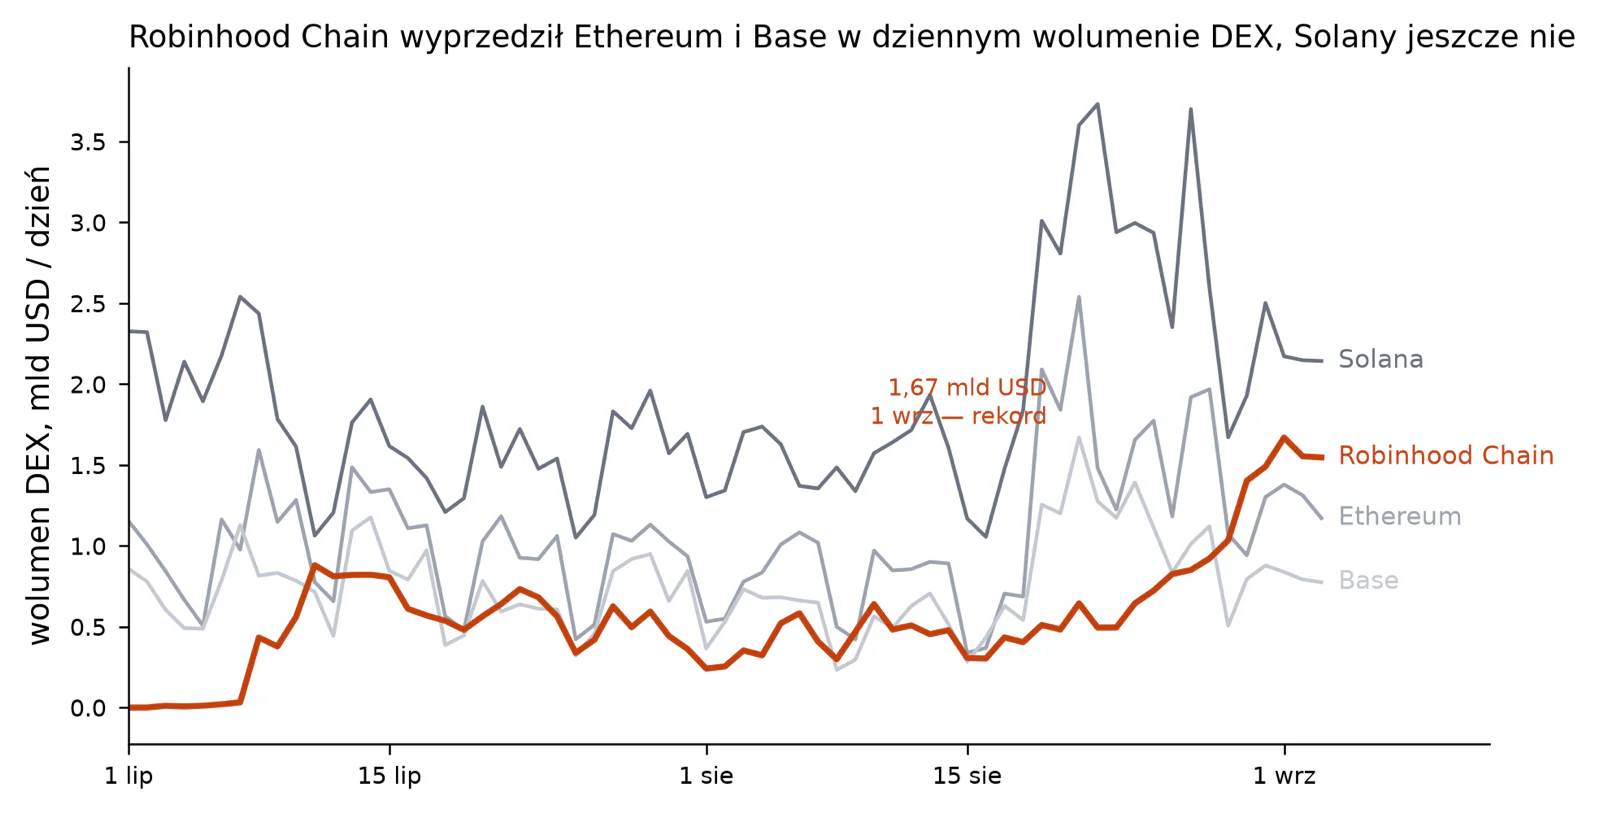
Krąży teza, że Robinhood Chain miał dzień z wyższym wolumenem on-chain niż Solana. Sprawdziłem to na dziennych szeregach czasowych od 1 lipca do 3 września — 62 dni, zero dni powyżej Solany. Rekord Robinhood Chain to 1,67 mld USD (1 września), rekord Solany w tym samym okresie to 3,75 mld USD.
Co się natomiast stało: Robinhood Chain wyprzedził w dziennym wolumenie Ethereum w 9 dniach i Base w 18 dniach. Dla sieci mającej dwa miesiące to i tak wynik bez precedensu.
Prawdziwe wyprzedzenie Solany zdarzyło się na opłatach, i to jest zapewne wykres, który krążył po X. 30 sierpnia opłaty sieci i aplikacji na Robinhood Chain po raz pierwszy przebiły Solanę, i od tego dnia utrzymują się wyżej — 6 dni z 62 powyżej Solany, wszystkie w ostatnim tygodniu, z rekordem 19,1 mln USD na dobę.
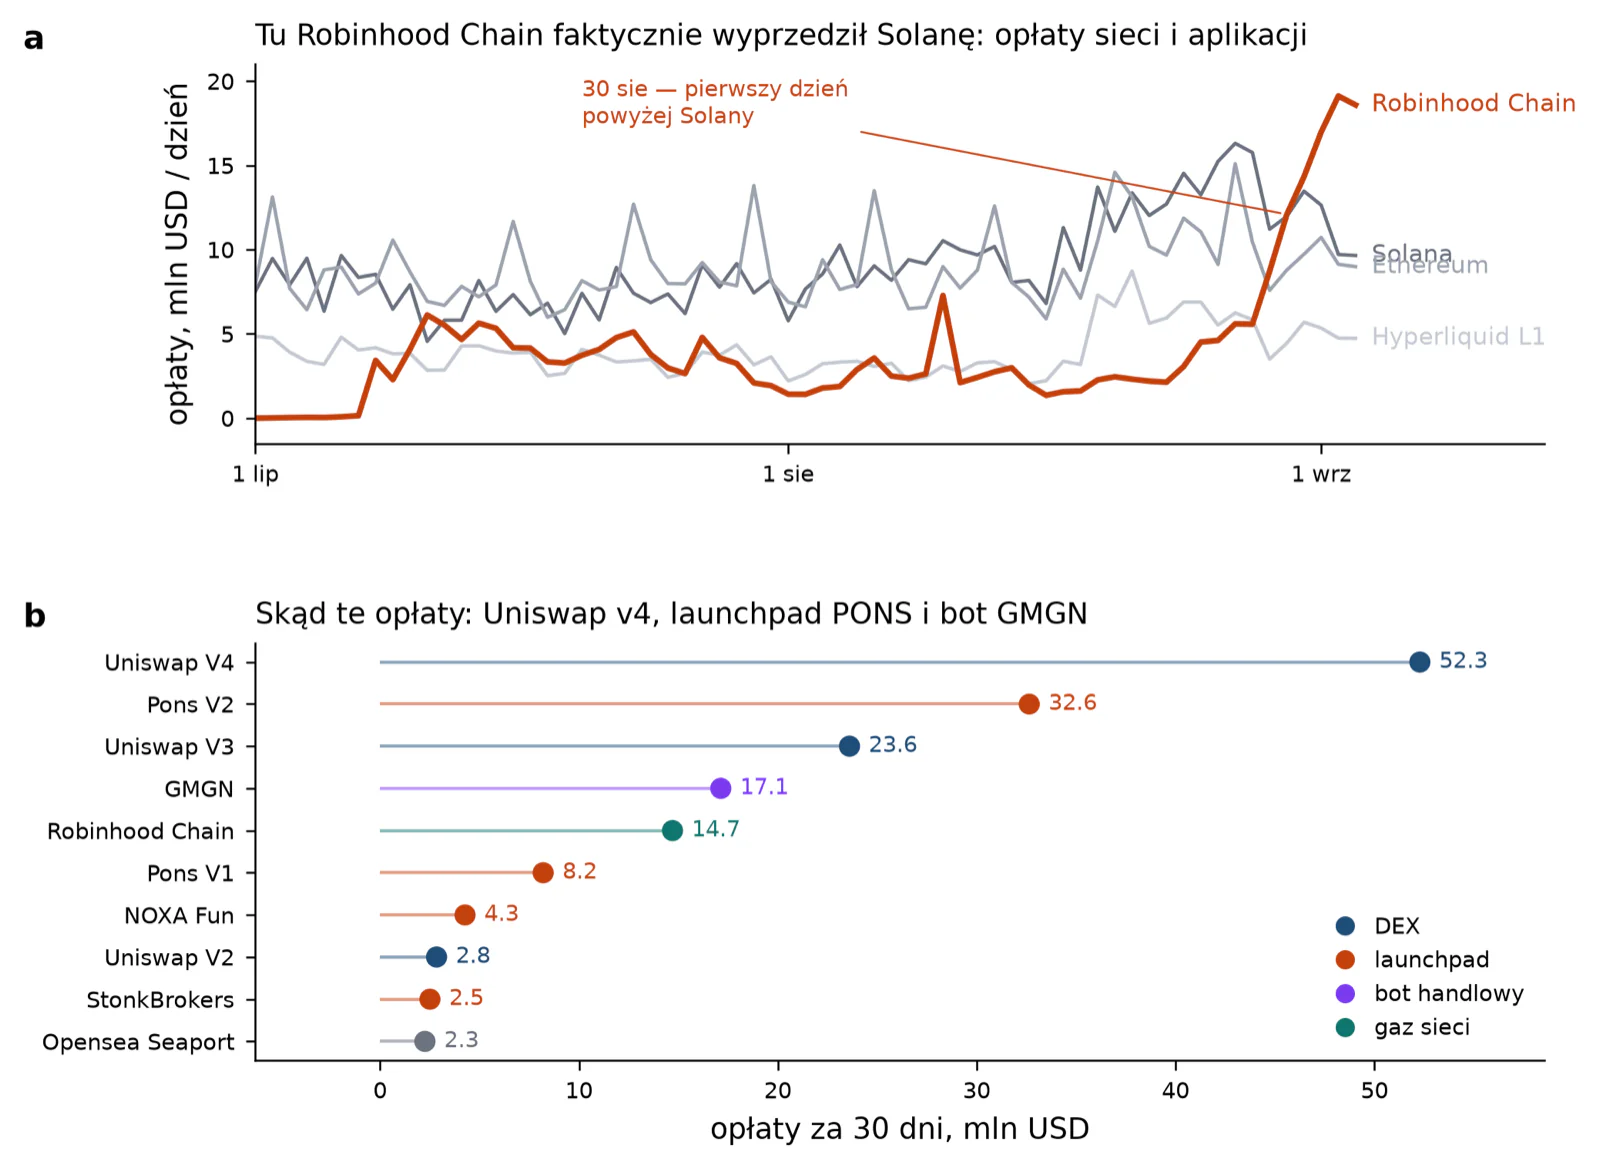
Rozbicie z panelu (b) mówi wszystko o charakterze tego rynku:
- Uniswap (v2+v3+v4) to 83% wolumenu sieci w 30 dniach, a sam v4 generuje 52,3 mln USD opłat.
- Launchpady zebrały 53,1 mln USD opłat, z czego PONS (v1+v2) 40,8 mln — druga najbardziej dochodowa aplikacja w całej sieci.
- Bot GMGN, standardowe narzędzie degena, robi 292 mln USD wolumenu na dobę i 17,1 mln USD opłat w 30 dni.
- Pożyczki to 61% TVL: Morpho Blue z 489 mln USD, kuratorem jest Steakhouse Financial.
- Sama sieć zarobiła 14,7 mln USD na gazie w 30 dni. Pozycja „Arbitrum Nitro" to 1,49 mln USD, czyli dokładnie 10,1% — w danych widać policzalnie umowę o 10-procentowym udziale Arbitrum w opłatach sieci.
Innymi słowy: infrastruktura jest z pierwszej ligi DeFi, a przepływ pieniądza jest w dużej części spekulacyjny. Jedno nie przeszkadza drugiemu — ale warto wiedzieć, co się kupuje.
Nowy prymityw: akcje jako klocek DeFi
To jest najważniejsza część tej historii i jednocześnie ta, którą najczęściej się pomija, bo memecoiny są głośniejsze.
Stock Tokens na Robinhood Chain to zwykłe ERC-20. Nie owinięte w specjalny standard, nie zamknięte w whitelistowanym rejestrze — normalne tokeny z feedami cenowymi Chainlink, ponad 200 instrumentów, dostępne w ponad 120 krajach (poza USA, Kanadą, Wielką Brytanią, Szwajcarią i ZEA). Prawnie są to tokenizowane papiery dłużne emitowane przez Robinhood Assets (Jersey) Limited — dają ekspozycję ekonomiczną na kurs, nie prawa udziałowe. O tym za chwilę w sekcji o ryzykach.
Technicznie to znaczy jedną rzecz: NVDA da się włożyć do dowolnego kontraktu jak każdy inny token. I dokładnie to zaczęło się dziać:
- Launchpady z parowaniem do akcji. Na LONG.xyz nowy token nie startuje w parze z ETH ani stablecoinem, ale z tokenem NVDA, TSLA, AAPL czy SPCX. Kupując taki memecoin, bierzesz jednocześnie pozycję na akcję. Pair.fund idzie dalej — token może mieć pule z pięcioma stock tokenami naraz i być wyceniany wobec Apple czy S&P 500 od pierwszego bloku. Memecoiny sparowane z akcjami to już około jednej czwartej wolumenu związanego z akcjami na tej sieci.
- Akcje jako zabezpieczenie kredytu. Morpho Blue z kuratorem Steakhouse pozwala pożyczać pod stock tokeny — 489 mln USD TVL, największa pozycja w całej sieci. To ta sama operacja, którą u brokera nazywa się kredytem pod portfel akcji, tylko dostępna dla kontraktu, a nie dla działu ryzyka.
- Perpy kwotowane w USDG. Lighter jako oficjalny venue perpetuali Robinhooda pozwala handlować dźwignią na tym samym parkiecie, na którym leżą tokeny akcji — 55,7 mln USD TVL w dwa tygodnie od startu.
- Indeksy i koszyki. STONX, StonkBrokers i kilka mniejszych protokołów budują produkty, które są po prostu funkcją kilku stock tokenów — coś, co u brokera wymaga prospektu emisyjnego, a tu jest kontraktem na 200 linii.
Dlaczego tego nie da się skopiować na Solanie ani Base. Nie chodzi o technologię — każda z tych sieci uruchomiłaby taki token w tydzień. Chodzi o to, że pod tokenem musi stać ktoś, kto ma licencje maklerskie w kilkudziesięciu jurysdykcjach, bilans na pokrycie emisji, relacje z depozytariuszami i infrastrukturę zgodności. Konkurent może wypuścić syntetyk oparty na oracle'u, ale nie wypuści instrumentu, za którym stoi realna ekspozycja i podmiot regulowany. To fosa z papierów, nie z kodu — i dlatego jest trwalsza niż jakikolwiek przewaga techniczna.
Efekt dla tradera jest zaskakująco prosty: Robinhood Chain to jedyne miejsce, gdzie beta na Nvidię i beta na kota z memem mieszkają w tej samej puli płynności. Cokolwiek się o tym myśli, nikt inny tego nie ma.
Siedem dźwigni wzrostu
1. Dystrybucja jako fosa, nie technologia
Sieć ruszyła 1 lipca 2026 na Arbitrum Orbit: bloki około 100 ms, gaz płacony w ETH, pełna zgodność z EVM, permissionless deploy. Nic z tego nie jest wyróżnikiem — takich L2 jest kilkadziesiąt.
Wyróżnikiem jest to, że to pierwszy L2 z kanałem dystrybucji do ponad 23 mln klientów retail, a wejście prowadzi przez Robinhood Wallet: jedno tapnięcie z aplikacji, którą użytkownik już ma na telefonie, bez ceremonii z seed phrase i bez dodawania sieci ręcznie. To ten sam ruch, który wykonała Base z Coinbase, tylko z bazą klientów brokera zamiast giełdy krypto.
2. Nowy prymityw, którego konkurencja nie ma
Opisany wyżej. Warto tylko podkreślić kolejność: Robinhood nie zbudował chaina, żeby mieć chaina. Zbudował go, bo tokenizowane akcje potrzebowały miejsca, w którym da się je składać z czymkolwiek. Reszta ekosystemu przyszła po ten prymityw.
3. Drabinka listingowa — najmocniejszy magnes na spekulantów
6 sierpnia Robinhood wystawił do obrotu CASHCAT — memecoina urodzonego na własnym chainie. Pierwszy raz token, który powstał na launchpadzie za kilka tysięcy dolarów, dostał ścieżkę do aplikacji z dziesiątkami milionów użytkowników.
To tworzy asymetrię, jakiej nie oferuje żaden inny launchpad w krypto: ryzykujesz małą kwotę, a w skrajnym scenariuszu token dostaje dystrybucję detaliczną na skalę brokera. Sygnały z góry tę asymetrię podgrzały — CEO zaczął obserwować konto CASHCAT i napisał, że chain „works great for memes too", a gdy podczas prezentacji wyników zauważono ten ticker w jego historii wyszukiwania, kurs skoczył o 16% w kilka godzin.
Trzeba to powiedzieć wyraźnie: listing to fakt o dystrybucji, nie certyfikat jakości. Robinhood nie weryfikuje i nie firmuje tokenów powstających na tej sieci.
4. Subsydia zamiast tokena
Nie ma tokena natywnego. Nie ma airdropu. Gaz płaci się w ETH. Dla regulowanego brokera emisja własnego tokena to zaproszenie do pytania „czy to papier wartościowy" — i świadomie z tego zrezygnowali.
Zamiast tego: 90-dniowe subsydiowanie gazu (kończy się na początku października), 1 mln USD na programy deweloperskie przez Arbitrum Open House, oraz zachęty wypłacane w aktywach partnerów — 11 mln USD w tokenie LIT od Lightera dla społeczności Robinhooda i podwójne punkty za perpy zawierane przez ich wallet. Bootstrap kupiony za dolary i tokeny partnerów, nie za własną emisję.
5. Infrastruktura dnia pierwszego, nie bootstrap od zera
Uniswap v3 i v4, Morpho z kuratorem Steakhouse, Chainlink Data Streams i CCIP, mosty Across/Stargate/LayerZero, Alchemy, Blockscout, Allium. Foundry i Hardhat działają bez zmian. 5 sierpnia Uniswap Labs uruchomił tam własny produkt launchowy Pools.trade — sygnał, że najważniejszy zespół DEX-owy w branży traktuje tę sieć poważnie.
Dla dewelopera oznacza to zero nowego SDK. Dla tradera — znane interfejsy i te same boty, z których korzystał wcześniej. Koszt migracji bliski zeru w obie strony.
6. Ekonomia partnerska z realnym podziałem przychodu
Lighter jest oficjalnym venue perpów z podziałem przychodu 50/50 i dwunastoletnim horyzontem relacji, przy czym Robinhood Ventures jest inwestorem Lightera. Arcus buduje dYdX Labs. 10% opłat sieci trafia do Arbitrum — co, jak pokazałem wyżej, widać w danych.
To wertykalna integracja w kostiumie partnerstwa: partnerzy mają udział w wyniku, więc dowożą własną płynność, własnych użytkowników i własny marketing, zamiast jednorazowego tweeta o integracji.
7. Puste kategorie = pozycja pierwszego w kategorii
Jeden liczący się protokół pożyczkowy. Brak agregatora yieldu. Brak protokołu opcji. Brak liquid stakingu. Na Ethereum konkurowałbyś z pięćdziesięcioma forkami tego samego pomysłu; tu można zostać domyślną nazwą w całej kategorii.
To ten sam mechanizm, który napędził wczesną Base, i widać go w wycenach warstwy „utility": PONS urósł z około 20 do ponad 200 mln USD kapitalizacji w sierpniu, a Delta, UP i NetNet po około 10x.
Ósmy czynnik, którego nie zaplanowali: nazwa. „Robinhood Chain" brzmi jak produkt Robinhooda, i część napływu to po prostu ta pomyłka. Regularnie kosztuje ludzi pieniądze.
Co może to zdusić
- Koniec subsydium gazu na początku października. Pierwszy uczciwy test, jaka część aktywności jest gotowa za siebie płacić.
- Koncentracja przychodów w launchpadach — 53 mln USD w 30 dni to strumień zależny od cyklu uwagi, nie od kapitału. PONS to dziś druga najbardziej dochodowa aplikacja w sieci; kiedy moda minie, ten wykres opłat będzie wyglądał inaczej.
- Struktura prawna Stock Tokens. Tokenizowane papiery dłużne z podmiotu w Jersey, bez praw udziałowych. Wytyczne SEC ze stycznia 2026 wskazały ten typ konstrukcji do przeglądu, a wcześniejsze produkty Robinhooda były przedmiotem pytań Banku Litwy.
- Centralizacja. Pojedynczy sekwencer prowadzony przez Robinhood, 7-dniowe opóźnienie wypłat na L1, aktualizowalne kontrakty. Do czasu decentralizacji porządkowanie transakcji zależy od jednego operatora.
- Płynność pod wolumenem. Przy rotacji 0,85x TVL na dobę głębokość puli jest wąskim gardłem. W przypadku CASHCAT dzienny obrót był około 17 razy większy niż główna pula. Do tego udokumentowana fala honeypotów i podszywających się tickerów — w lipcu powstawało tam około 18,6 tys. nowych tokenów dziennie.
- Brak punktu przechwytywania wartości. Nie ma tokena sieci, więc nie da się „kupić Robinhood Chain". Wzrost wycenia się w HOOD, ETH i tokenach protokołów (PONS, LIT) — z ryzykiem odklejenia narracji od fundamentów.
Wniosek
Robinhood Chain nie wygrał tempem bloków ani opłatami za gaz. Wygrał trzema rzeczami, których nie da się sforkować: dystrybucją brokera, aktywem, które wymaga licencji, i ścieżką wyjścia do aplikacji z dziesiątkami milionów użytkowników. Do tego dołożył standardowy zestaw ruchów wzrostowych — subsydia, podział przychodu z partnerami, gotową infrastrukturę DeFi od pierwszego dnia — i dostał wykres, który w krypto pojawia się raz na kilka lat.
Natomiast to, co ten wykres mierzy, to obrót, nie kapitał. Rotacja 0,85x dziennie przy TVL poniżej miliarda dolarów opisuje parkiet spekulacyjny z bardzo dobrą infrastrukturą, a nie nowe centrum DeFi. Najbliższy uczciwy test przychodzi w październiku, kiedy skończy się dotacja gazu.
Dane do pobrania: porównanie 20 sieci · 154 aplikacje i venue na Robinhood Chain · 126 protokołów z TVL
Wszystkie dane on-chain: DefiLlama, stan na 3 września 2026. Kontekst jakościowy: dokumentacja Robinhood Chain oraz doniesienia prasowe z lipca–września 2026. Tekst jest analizą struktury rynku, nie poradą inwestycyjną — pary o głębokości kilku milionów dolarów przy takim obrocie są strukturalnie ryzykowne, a tokenizowane akcje niosą dodatkowe ryzyko emitenta.