RWA: Past, Present and FutureCzęść 3 z 13
Realne użycie tokenizowanych aktywów mieści się w sześciu zastosowaniach, a największego z nich nie da się kupić
Sky (dawne MakerDAO) zobowiązało w 2025 roku 2 mld USD na zakup tokenizowanych produktów krótkoterminowego długu USA, a do przetargu zgłosiło się 39 zespołów; pierwsza transza poszła w trzech przelewach: 500 mln USD do BUIDL, 300 mln do USTB, 200 mln do JTRSY. W tym samym czasie największa platforma tokenizacyjna świata notowała 61 aktywnych adresów miesięcznie przy 4,99 mld USD aktywów. Realne użycie tokenizowanych aktywów mieści się we wrześniu 2026 w sześciu zastosowaniach: pięć ma policzalny udział w rynku distributed, szóste leży w całości w warstwie represented i jest największe.
W tym artykule
Rezerwa protokołu jest największym pojedynczym zastosowaniem tokenizowanej skarbówki
Zastosowanie o największej skali nie jest zakupem inwestycyjnym. Jest pozycją w bilansie protokołu emitującego stablecoina.
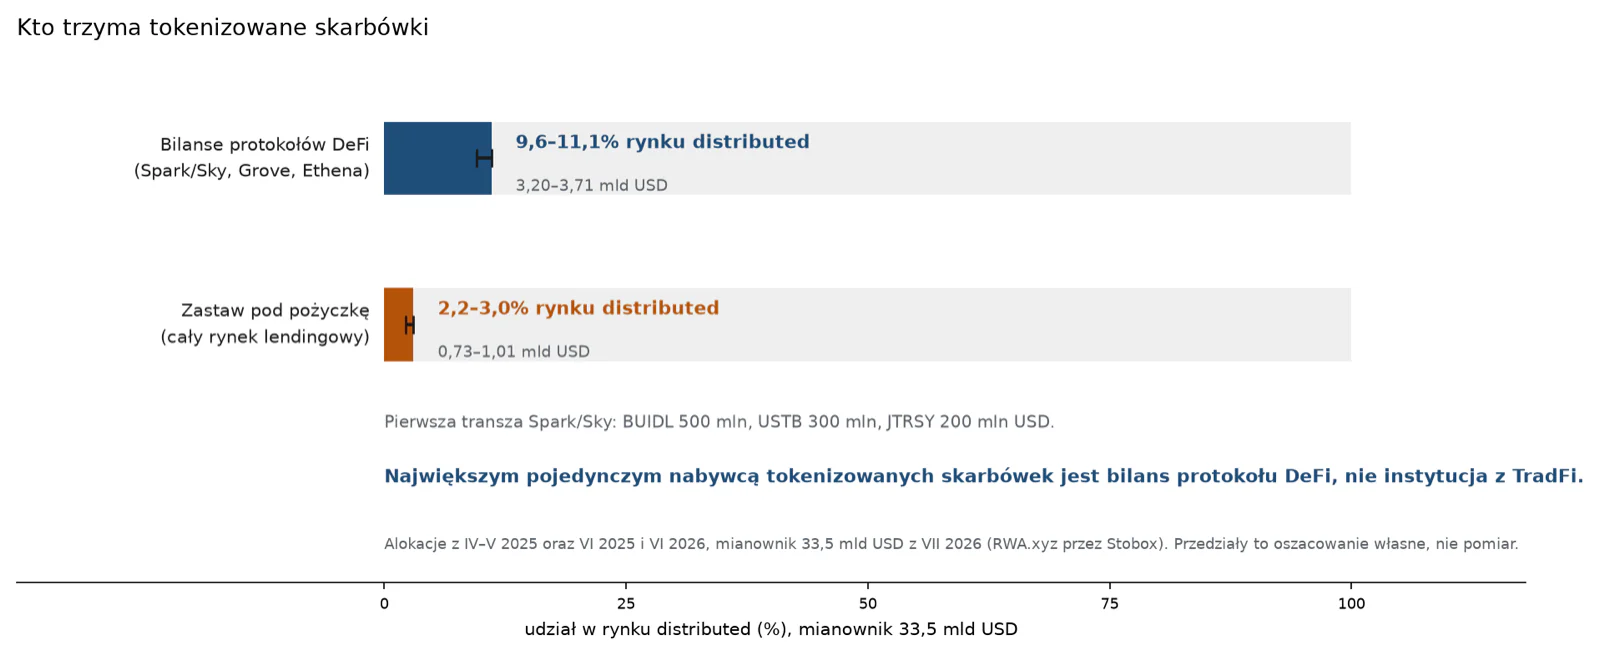
Sky uruchomiło „Tokenization Grand Prix" jako przetarg na 2 mld USD alokacji w tokenizowany dług skarbowy USA, z kryteriami płynności i efektywności kapitałowej, oceniany przez Steakhouse Financial; zgłosiło się 39 zespołów. Pierwsza transza 1 mld USD została zatwierdzona głosowaniem 3 kwietnia i rozdzielona na 500 mln USD do BUIDL, 300 mln do USTB, 200 mln do JTRSY. Druga transza 1 mld USD poszła do tych samych trzech produktów, podnosząc TVL Sparka do 2,4 mld USD (🟡 W, dane za IV–V 2025). Grove, kolejny „Star" w ekosystemie Sky, wystartował z alokacją 1 mld USD od Sky w JAAA, czyli tokenizowaną strategię CLO AAA Janus Henderson/Anemoy na Centrifuge (🟡 W, VI 2025). Ethena trzyma JAAA jako aktywo rezerwowe z capem około 310 mln USD przy emisji 200 mln (🟡 W, VI 2026).
Suma tych pozycji to 3,2–3,71 mld USD. Przy rynku distributed 33,5 mld USD w lipcu 2026 (🟡 W, RWA.xyz przez Stobox) daje to 9,6–11,1% całego zbioru tokenizowanych aktywów, które da się przenieść między walletami. Przy odczycie 38,32 mld USD za sierpień 2026 (🔴 T, RWA.xyz przez CoinPaprika) to 8,4–9,7%. Żadne inne pojedyncze zastosowanie w tym tekście nie osiąga takiej skali.
Rozbieżność, którą trzeba pokazać zamiast wygładzić: źródło opisujące alokacje Sparka podaje, że protokół kontrolował wtedy „ponad dwie trzecie rynku tokenizowanych skarbówek USA wartego 3,5 mld USD" (🟡 W). Przy 2 mld USD zaalokowanych z dwóch transz iloraz wynosi 57,1%, nie ponad 66%. Jedna z tych liczb jest z innej daty niż druga i nie ustalono, która.
Konsekwencja dla czytania danych o tym segmencie jest twarda. AUM produktów BUIDL, USTB, JTRSY nie odzwierciedla popytu instytucji zarządzających cudzymi oszczędnościami, a decyzji zarządu skarbca jednego protokołu DeFi o tym, gdzie zaparkować rezerwy zabezpieczające stablecoina. Popyt jest realny i policzalny. Nie jest popytem, o którym mówi narracja o instytucjach wchodzących w tokenizację.
Kontrapunkt, który uczciwość wymaga podać: jedno źródło trzeciorzędne (🔴 T, ~03.09.2026) twierdzi, że 7,2 mld USD BlackRocka w tokenizowanych funduszach rynku pieniężnego pochodzi z kapitału TradFi, nie crypto-native. Nie ustalono metodologii tego przypisania i nie udało się jej zweryfikować, więc liczba idzie do zastrzeżeń, a nie do tabeli.
Collateral działa mechanicznie i mieści się w pół procenta rynku
To zastosowanie ma najlepsze uzasadnienie ekonomiczne w całym sektorze i najmniejszą skalę spośród tych, które działają.
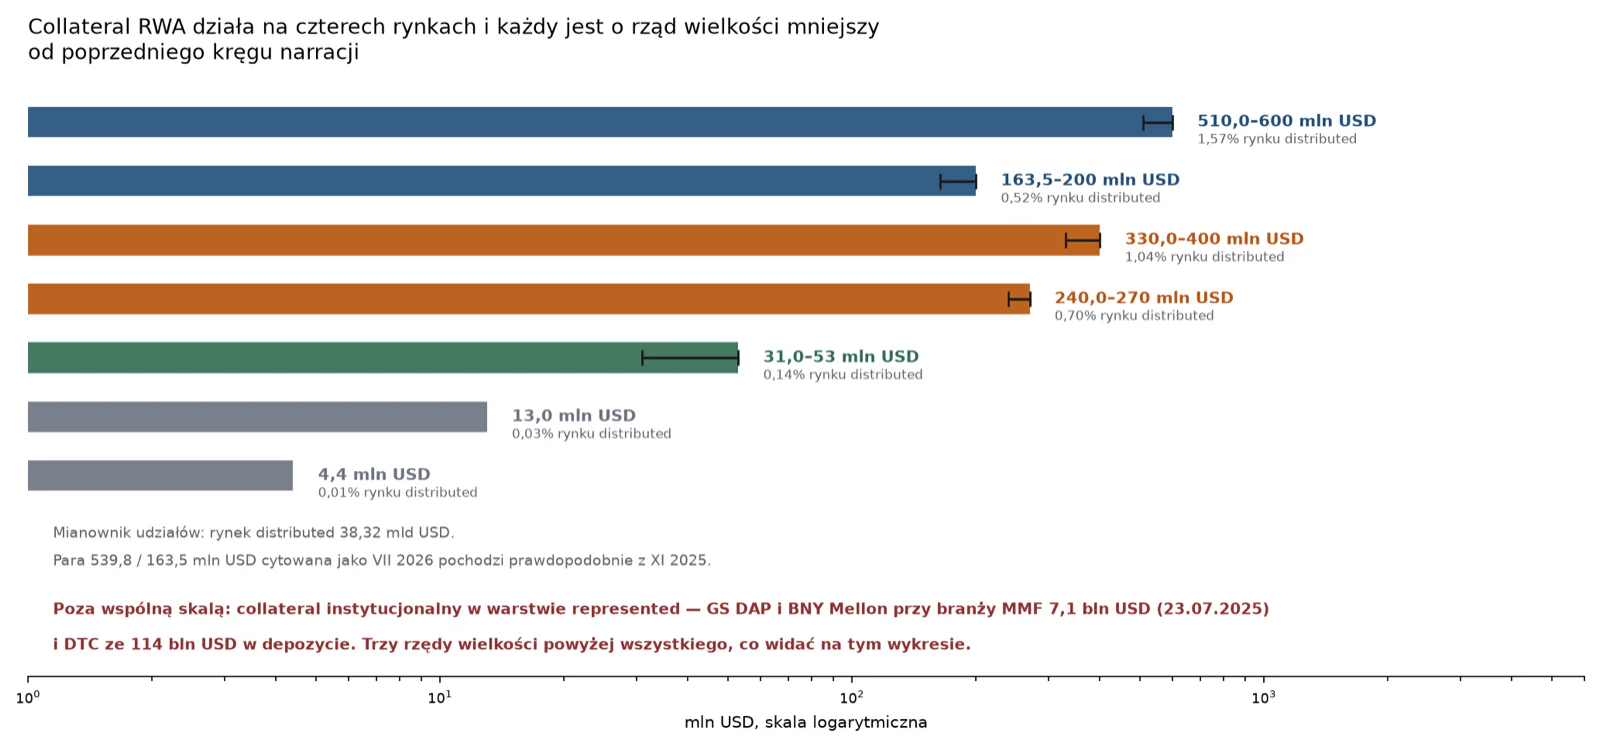
Aave Horizon, osobna instancja Aave V3 uruchomiona 27 sierpnia 2025 (🟢 P, blog Aave), przyjmuje tokenizowane skarbówki jako zastaw przy permissioned stronie collateralu i permissionless stronie podaży stablecoinów. Emitenci collateralu: Superstate, VanEck (VBILL), Circle, Ripple, Centrifuge z produktami Janus Henderson (🟢 P / 🟡 W). Trajektoria odczytów: ponad 440 mln USD depozytów w październiku 2025 (🟢 P, Aave), 539,8 mln USD depozytów przy 163,5 mln pożyczonych w listopadzie 2025 (🟡 W, The Defiant za danymi Aave), blisko 600 mln USD depozytów przy szczycie pożyczek ponad 200 mln USD na 7 stycznia 2026 (🟡 W), ponad 510 mln USD depozytów przy 172 mln pożyczonych na 26 maja 2026 (🟡 W, Coin Metrics/Talos).
Uwaga o cytowaniu tej pary liczb, bo bez niej cały segment wygląda inaczej. Wartości 539,8 / 163,5 pojawiają się przy opisie zdarzenia z listopada 2025, a następnie są cytowane jako stan lipca 2026 przez źródła trzeciorzędne (🔴 T, CryptoDaily 10.07.2026 i dalej CoinMarketCap). Zestawienie z odczytami ze stycznia i maja 2026 wskazuje, że rynek osiągnął szczyt na początku 2026 i od tego czasu się kurczy. Odczytu z września 2026 nie ustalono.
Pożyczone 163,5–172 mln USD to 0,43–0,45% rynku distributed przy mianowniku 38,32 mld USD. Depozyty 510–600 mln USD to 1,3–1,6%.
Druga skala to Morpho. Collateral RWA wzrósł tam z około zera na początku 2025 do 330–400 mln USD w połowie 2026, przy aktywnych pożyczkach 240–270 mln USD; na początku 2026 działało 45 osobnych rynków z RWA jako zastawem, a największy pojedynczy z nich, mF-ONE, miał około 190 mln USD depozytów krótko po starcie (🟡 W, CryptoBriefing, ~VIII 2026). Trzecia to Solana, gdzie zastawem nie są skarbówki, a akcje: pod koniec lipca 2026 collateral w tokenizowanych akcjach osiągnął 53 mln USD, przy udziale Kamino Lend podawanym jednocześnie jako 82,6% i jako „ponad 31 mln USD" (🟡 W). Te dwie dane nie mogą pochodzić z jednego snapshotu, bo 31/53 to 58,5%. Pozycja Kamino mieści się w przedziale 58–83% kategorii i jednej liczby nie ustalono.
Konkretne pozycje, z odczytu pierwszej ręki (🟢 P, case study Superstate, 16.07.2026): USCC ma 4,4 mln USD wystawione jako collateral na Kamino przy 140 mln USD AUM funduszu i dodatkowych 44 mln USD w innych rynkach DeFi; FWDI, tokenizowany kapitał publiczny Forward Industries, ma 13 mln USD pozycji collateralowych. Kamino miało wtedy 2,2 mld USD depozytów, więc 31 mln USD tokenizowanych akcji to 1,3–2,8% depozytów protokołu. Analityka Solana Compass zliczyła 39 514 transakcji na głównym programie pożyczkowym w 30 dniach do 16 lipca 2026, przy około 140 unikalnych walletach dziennie.
Sumę zastawu policzył Moduł 10 tej bazy jako oszacowanie własne, nie pomiar: 734–1 014 mln USD, czyli 2,2–3,0% rynku distributed przy mianowniku 33,5 mld USD i 1,9–2,7% przy 38,32 mld USD. Z każdych stu dolarów tokenizowanych aktywów przenoszalnych do własnego walleta około dwa i pół dolara jest zastawione pod pożyczkę.
Osobno istnieje collateral instytucjonalny, którego w statystykach rynku RWA nie ma wcale. 23 lipca 2025 Goldman Sachs i BNY Mellon uruchomiły tokenizowane klasy jednostek funduszy rynku pieniężnego na platformie GS DAP, z udziałem BlackRocka, Fidelity Investments, Federated Hermes oraz jednostek asset management obu banków (🟡 W, CNBC). BNY prowadzi oficjalny rejestr, a tokeny na GS DAP są jego odwzorowaniem, co czyni je aktywami represented bez zbywalności poza platformą. Powód biznesowy jest konkretny: żeby móc użyć jednostek MMF jako zabezpieczenia bez ich umarzania i bez utraty yieldu. Branża funduszy rynku pieniężnego w USA to około 7,1 bln USD, więc kilkanaście punktów bazowych zaoszczędzone na tym mechanizmie jest warte więcej niż cały rynek distributed.
Ta ścieżka ma trzy datowane punkty kontrolne. 27 stycznia 2026 EBC zgodził się traktować część aktywów emitowanych na DLT jako collateral kwalifikowany w Eurosystemie od marca 2026 (🟡 W). 15 lipca 2026 DTCC przeprowadził transakcje produkcyjne z udziałem ponad 30 firm, testując między innymi collateral pledge, securities lending oraz DVP na skarbówkach i repo (🟡 W, Forkast). Go-live Collateral AppChain jest planowany na IV kwartał 2026 i na dzień pisania nie jest zrealizowany.
Cały profil klienta tokenizowanej skarbówki mieści się w 58 658 posiadaczach
Segment o największej wartości ma najmniejszą populację użytkowników w przeliczeniu na dolara i jest to cecha konstrukcyjna, nie awaria dystrybucji.
Odczyt z pełną granulacją, na 4 maja 2026 (🔴 T, CoinLaw za RWA.xyz): 15,20 mld USD wartości distributed, 76 produktów, 58 658 posiadaczy, 7-dniowy APY 3,36%. Top pięć emitentów tego samego dnia: USYC Circle'a 2 907 935 943 USD, BUIDL BlackRock/Securitize 2 582 490 728 USD, USDY Ondo 2 140 124 145 USD, BENJI Franklin Templeton 2 052 056 915 USD, JTRSY Centrifuge/Anemoy 1 240 666 207 USD. W lipcu 2026 segment odpowiadał za 43% wartości rynku distributed przy 62 959 adresach, czyli poniżej 4% wszystkich walletów rynku RWA (🔴 T, CoinPaprika za RWA.xyz).
Rozbieżność do pokazania: eco.com podaje, że rynek tokenizowanych skarbówek przekroczył 11 mld USD w maju 2026 według tego samego dashboardu (🔴 T), przy 15,20 mld USD u CoinLaw z 4 maja. Różnica 38%. Najbardziej prawdopodobne wyjaśnienie to różne filtry klas aktywów, ale nie ustalono, który filtr dał którą liczbę.
Ekonomika rozstrzyga, kto jest klientem. Tokenizowana skarbówka płaciła około 3,3% przy stopie funduszy federalnych utrzymanej w przedziale 4,25–4,50% na 29 lipca 2026 (🔴 T). Spread około 100 punktów bazowych to koszt warstwy: management fee 0,2–0,5% dla BUIDL, transfer agent, custody, krótszy koniec krzywej. Ten spread akceptuje wyłącznie posiadacz, dla którego rozliczenie on-chain w trybie 24/7 i możliwość użycia pozycji jako zastawu są warte więcej niż ostatni punkt bazowy. Inwestor detaliczny szukający ekspozycji na dług skarbowy kupi ETF i dostanie więcej.
Typologia użytkowników Horizona podana przez źródło trzeciorzędne (🔴 T, CryptoDaily 10.07.2026) wymienia trzy grupy: cash management, strategy financers, konstrukcje strukturyzowane z mGLOBAL. Pierwsza z nich to zarządzanie gotówką firm z bilansem w stablecoinach. Progi wejścia potwierdzają profil: BUIDL wymaga 5 mln USD i statusu qualified purchaser, produkty OUSG, USTB, USYC po 100 tys. USD, USDY jest niedostępny dla osób z USA na Reg S, a retailowe są BENJI od 20 USD i WTGXX (🔴 T, eco.com, V–VII 2026). Przy 15,20 mld USD i 58 658 posiadaczach średnia pozycja to około 259 tys. USD.
Odpowiednik europejski pokazuje, jak mały jest ten popyt poza dolarem. Największy produkt kategorii długu rządowego innego niż USA, EUTBL od Spiko, waży 941–978 mln USD w odczycie z września 2026 (🟢 P, eksploratory łańcuchowe), a drugi, bC3M, 9,9 mln USD (🟡 W, lipiec 2026). EUTBL jest wykorzystywany jako collateral dla stablecoina euro EUR0 od Usual (🟡 W), czyli popyt na tę klasę jest w dużej mierze pochodną popytu na euro on-chain. Rentowność krótkich bonów EUR jest historycznie istotnie niższa niż USD i to jest ekonomiczne wyjaśnienie, dlaczego kategoria jest o trzy rzędy wielkości mniejsza od amerykańskiej.
Jedna zmiana regulacyjna zasila ten popyt bezpośrednio: GENIUS Act zakazuje płacenia odsetek na stablecoinach płatniczych, więc popyt na yield od dolara on-chain musi przejść do tokenizowanego funduszu. Najszybszy udokumentowany napływ tego typu to syrupUSDG, który wystartował na Robinhood Chain jako zastaw pod Robinhood Earn i osiągnął 200 mln USD w osiem dni (🟡 W, ~VIII 2026).
Detal zarejestrował dostęp do akcji i przestał go używać w tym samym miesiącu
To jedyne zastosowanie o skali milionów użytkowników i jednocześnie jedyne, w którym liczba użytkowników i liczba użyć rozjeżdżają się o rząd wielkości.
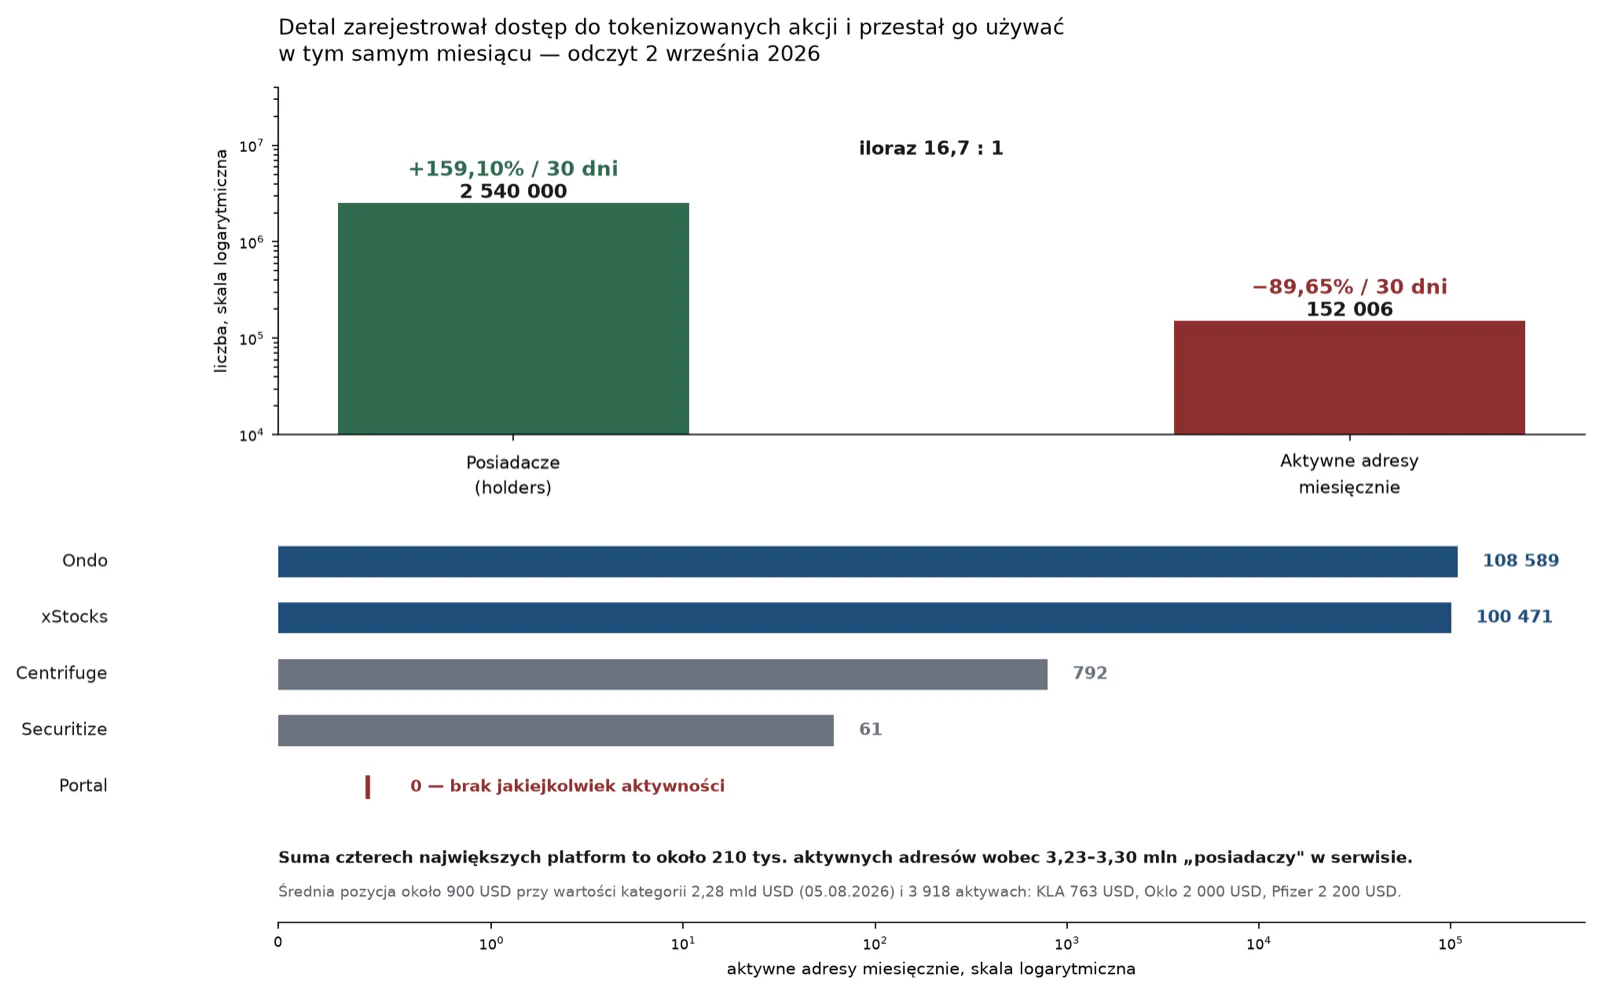
Dane kategorii tokenizowanych akcji, odczyt RWA.xyz na 2 września 2026 (🟢 P): 3 918 aktywów, 2,54 mln posiadaczy (+159,10% wobec 30 dni wcześniej), 152 006 monthly active addresses (−89,65% w tym samym okresie). Wartość distributed kategorii wynosiła 2,28 mld USD na 5 sierpnia 2026 przy 3 315 aktywach i miesięcznym wolumenie transferów 9,78 mld USD (🔴 T, CoinPaprika za RWA.xyz). Iloraz posiadaczy do aktywnych adresów to 16,7 : 1, a średnia pozycja około 900 USD.
Mechanizm przyrostu jest jednopodmiotowy. Robinhood uruchomił 1 lipca 2026 dedykowany L2 dla tokenizowanych akcji na stacku Arbitrum (🟡 W), z mainnetem w lipcu 2026, rozliczeniami około 100 ms, dostępem z ponad 120 krajów; wcześniejszy produkt dawał europejskim użytkownikom dostęp do ponad 2 000 tokenizowanych nazw (🔴 T). Sierpniowa fala nowo rejestrowanych aktywów na RWA.xyz to niemal wyłącznie tokeny tego brokera, o wartościach 763 USD dla KLA, 2 000 USD dla Oklo, 2 200 USD dla Pfizera, 11 900 USD dla TeraWulf (🟢 P, odczyt strony głównej). Każdy taki token generuje rekordy posiadaczy niezależnie od tego, ile kapitału napłynęło.
Deklarowanym klientem tej klasy są inwestorzy spoza USA bez dostępu do amerykańskiego brokera, użytkownicy krypto chcący ekspozycji na akcje bez wychodzenia z łańcucha, tradycyjnie rynki wschodzące. Prawie wszystkie produkty są niedostępne dla US persons na Reg S. Rozbicia liczby posiadaczy albo wolumenu po krajach nie ustalono w żadnym z dostępnych źródeł, więc twierdzenie o rynkach wschodzących pozostaje deklaracją profilu klienta, nie pomiarem. Jedyne liczby o zasięgu geograficznym to „ponad 120 krajów" dostępu Robinhood Chain oraz „ponad 2 000 nazw" w produkcie europejskim.
Aktywność da się przypisać platformom. Monthly active addresses w odczytach z lipca i sierpnia 2026 (🟢 P): Ondo 108 589, xStocks 100 471, Centrifuge 792, Securitize 61, Portal 0 przy 25 aktywach. Suma czterech największych to około 210 tys. adresów przy 3,23–3,30 mln „posiadaczy" na 3 września 2026. Aktywność jest tam, gdzie jest detal, a wartość tam, gdzie detalu nie ma.
Drugim kanałem detalicznym jest złoto i to jedyne zastosowanie w tym tekście z realnym rynkiem wtórnym. Spot tokenizowanego złota obrócił 90,7 mld USD w I kwartale 2026 przy 84,6 mld USD za cały 2025 (🟢 P, CoinGecko), co przy kapitalizacji około 5,1 mld USD daje około 71× rocznie. W I kwartale 2026 przybyło 44 500 nowych walletów, a liczba walletów XAUT prawie się podwoiła (🔴 T, CEX.IO/ChainUp). Segment przechodzi wszystkie testy realności użycia i nie występuje w komunikatach o tokenizacji, bo złoto nie wymaga tokenizacji do żadnej z rzeczy, które tokenizacja obiecuje instytucjom.
Jedyny udokumentowany przypadek obniżenia progu dostępu, który da się zweryfikować dwiema liczbami, jest w private equity: Hamilton Lane Global Private Assets Fund na ADDX, próg z 125 000 USD do 10 000 USD, 29 marca 2022 (🟢 P, komunikat Hamilton Lane IR). Produkt ma jednocześnie bramkę wykupu 5% NAV kwartalnie, więc obniżony próg wejścia współistnieje z porcjowanym wyjściem.
Największe zastosowanie tokenizacji nie zawiera ani jednego tokenizowanego aktywa
Rozliczenia oparte na tokenizowanych zapisach bankowych mają skalę dziennego wolumenu wyższą niż cały rynek RWA i nie występują w statystykach tego rynku, bo nie ma w nich aktywa, które ktokolwiek mógłby kupić.
Platforma Kinexys JPMorgana rozlicza ponad 7 mld USD dziennie w ośmiu walutach (🟡 W, Stobox, 07.2026). Odczyty dziennego wolumenu rozjeżdżają się i nie należy ich uśredniać: około 2 mld USD na marzec 2026 (🔴 T, Interexy, 01.04.2026), około 3 mld USD w opisie z 29 czerwca 2026 (🟡 W, Fireblocks), ponad 5 mld USD w materiale bez daty odczytu (🔴 T, blockchain.news), średnio ponad 7 mld USD dziennie i 4 bln USD rozliczone kumulatywnie na 13 sierpnia 2026 (🔴 T, TechTimes). Wszystkie cztery są uzupełnieniami z sieci. Rozstrzał 2–7 mld USD w pięć miesięcy jest zbyt duży, by przypisać go wzrostowi.
Rozstrzygający szczegół klasyfikacyjny jest inny niż skala. Kinexys jest rozwiązaniem intra-bank: klienci JPMorgana rozliczają się na księdze JPMorgana (🟡 W, Fireblocks, 29.06.2026, uzupełnienie z sieci). Rozliczenie międzybankowe, w którym klient jednego banku płaci klientowi drugiego bez łańcucha korespondentów, jest osobnym problemem i buduje się dopiero teraz. Partior, za którym stoją JPMorgan, DBS, Standard Chartered, działa produkcyjnie dla trzech walut: USD, EUR, SGD. The Clearing House ogłosił w czerwcu 2026 bankową sieć do clearingu i rozliczeń tokenizowanych depozytów w trybie całodobowym, powiązaną z RTP i CHIPS, z planowanym startem w 2027 (🟡 W / 🔴 T, uzupełnienia z sieci). Na II kwartał 2026 spośród 50 największych banków USA 24 śledziły tę technologię, cztery miały działający produkt, a Wells Fargo dołączył 4 sierpnia (🔴 T, TechTimes, uzupełnienie z sieci).
Dwie liczby porządkują proporcje tej skali: CHIPS rozliczał średnio 2 bln USD dziennie w 2025, Fedwire 4,6 bln USD dziennie (🔴 T, uzupełnienie z sieci). Kinexys przy 7 mld USD dziennie to 0,35% dziennego wolumenu CHIPS. Jednocześnie cały rynek distributed RWA (38,32 mld USD) to około pięć i pół dnia pracy tej jednej platformy.
Odpowiednikiem tej warstwy w danych o RWA jest Canton. Sieć figuruje w tabeli RWA.xyz z 371,3 mld USD wartości represented przy praktycznie zerowej wartości distributed, bo zapisuje konwencjonalne pozycje z referencją blockchainową, a nie przenoszalne tokeny (🔴 T, CoinPaprika za RWA.xyz, VIII 2026). Przy represented 377,74 mld USD na podstronie /platforms i 435,93 mld USD na podstronie /networks tego samego dnia, 3 września 2026 (🟢 P, dwa odczyty dashboardu), Canton stanowi 85–98% całej kategorii. Nagłówek o rynku tokenizacji przekraczającym 400 mld USD opisuje w przeważającej części jedną instytucjonalną sieć.
Punktem kontrolnym tej ścieżki jest DTCC. SEC wydała 11 grudnia 2025 no-action letter dla Depository Trust Company na trzyletni pilotaż tokenizacji, DTC trzyma w depozycie ponad 114 bln USD papierów, zakres pilotażu obejmuje papiery z Russell 1000, główne ETF-y indeksowe oraz papiery skarbowe USA, a komercyjny start jest planowany na październik 2026 (🟢 P / 🟡 W). Tokenizowane security entitlements mają odzwierciedlać identyczne prawa i ochronę prawną co tradycyjne zapisy book-entry, a uczestnik DTC wybiera, czy korzysta z zapisu DLT. Na dzień pisania start nie jest zrealizowany, no-action letter nie jest regułą i może zostać odwołany.
Po stronie produktowej istnieje jeden tokenizowany fundusz rynku pieniężnego wypuszczony przez bank na publiczny łańcuch: MONY od JPMorgana, seed 100 mln USD, grudzień 2025 (🟢 P). To skala mniejsza niż jedna dziesiąta największego produktu kategorii.
Private credit on-chain finansuje w większości handel krypto, a nie działalność gospodarczą
To zastosowanie ma najwięcej deklarowanego związku z realną gospodarką i najmniej policzalnego.
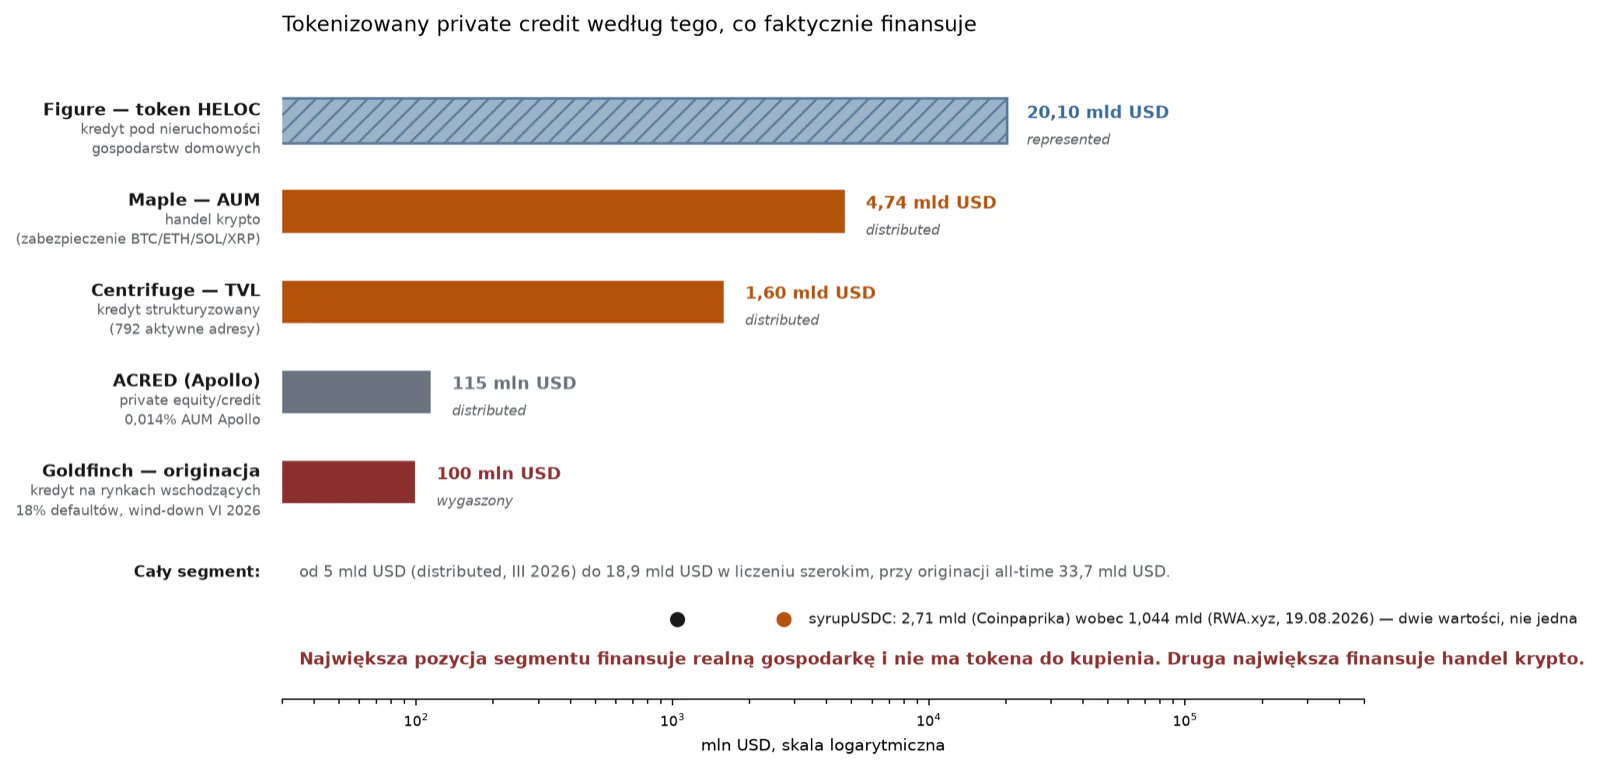
Rozstrzał danych o wielkości segmentu wynosi 3,8×: około 5 mld USD distributed w marcu 2026 wobec 18,9 mld USD w liczeniu szerokim, przy originacji all-time 33,7 mld USD (🔴 T / 🟡 W). Powód jest jednopodmiotowy. Figure tokenizuje HELOC-i na blockchainie Provenance i sam token HELOC ważył 20,1 mld USD na 7 lipca 2026, czyli więcej niż wszystkie tokenizowane bony skarbowe USA razem (🟡 W). To jest finansowanie realnej działalności gospodarczej, kredyt pod wartość nieruchomości gospodarstw domowych, z ratingami AAA od S&P i Moody's dla sekurytyzacji przeprowadzonej na blockchainie. Nie ma tokena, który dałoby się kupić. Kategoria represented w pełnym sensie. Zastrzeżenie do liczb Figure: w kwietniu 2026 Morpheus Research opublikował raport krytyczny wobec spółki, kwestionujący między innymi charakter jej „blockchainowości", i zarzuty te nie zostały zweryfikowane (🔴 T).
Największy działający protokół kredytowy on-chain finansuje coś innego. Maple miał 4,65–4,82 mld USD AUM na koniec I połowy 2026, przy wzroście 81% rok do roku w okresie, w którym całe TVL DeFi spadło o około 38% (🔴 T, Coinpaprika). Zabezpieczeniem pożyczek są BTC, ETH, SOL, XRP, nie aktywa realne. Cztery pule: syrupUSDC 2,71–2,78 mld USD przy 4,8%, syrupUSDT 831–913 mln przy 4,3%, syrupUSDG 261–273 mln przy 5,0%, Maple Institutional 849 mln przy 5,2%. Rozbieżność do pokazania: RWA.xyz podawał wartość syrupUSDC jako 1,044 mld USD przy 8 257 posiadaczach i 30-dniowym APY 4,71% w odczycie z 19 sierpnia 2026 (🟢 P), czyli o rząd niżej niż 2,71 mld z Coinpapriki. Prawdopodobne wyjaśnienie to liczenie pojedynczego tokena na wybranych sieciach wobec całej puli. Nie rozstrzygnięto.
Model, który próbował finansować realną gospodarkę rynków wschodzących bez zabezpieczenia, został rozliczony. Goldfinch zorganizował ponad 100 mln USD originacji i poniósł około 18 mln USD defaultów, czyli 18% originacji, w tym pożyczkę dla Tugende w Kenii, z której 1,9 mln z 5 mln zaalokowano niezgodnie z przeznaczeniem. TVL spadł z 53,5 mln USD w lutym 2022 do 1,63–1,65 mln USD, governance zagłosowało za wind-down w czerwcu 2026, a kapitał kredytobiorców niespłacony wynosi 56,15 mln USD przy szacowanym czasie odzyskania dwóch lat lub więcej (🟡 W / 🔴 T).
Fundusze private credit wielkich zarządzających mają skalę, którą trzeba podać w procentach, żeby cokolwiek znaczyła. ACRED od Apollo/Securitize to około 115 mln USD w połowie 2026 przy AUM zarządzającego 700–840 mld USD, czyli około 0,014%. Minimum 50 000 USD, management fee 2%, aktywo bazowe to niepłynny dług korporacyjny o horyzoncie 7–10 lat, brama wykupu 5% NAV kwartalnie (🔴 T / 🟡 W). Wersja sACRED jest opakowana pod DeFi, używana jako collateral na Morpho i lewarowana 2–3×.
Aktywność w tym segmencie da się zmierzyć jedną liczbą. Centrifuge ma TVL około 1,6 mld USD (IV 2026) przy 792 monthly active addresses (🟢 P), czyli 2,02 mln USD na aktywny adres. Yieldy skompresowały się do 4,3–5,2% u Maple (🔴 T, 2026) wobec 8–15% kwotowanych rok wcześniej, więc premia nad tokenizowaną skarbówką na poziomie 3,3% wynosi 1–2 punkty procentowe za istotnie wyższe ryzyko kredytowe i brak płynności.
Najnowsze konstrukcje pokazują, gdzie ten kapitał realnie idzie. Bitwise uruchomił 2 września 2026 vault PAPY na Morpho, przyjmujący depozyty w AUSD i pożyczający je pod zastaw koszyka PST, sUSDai, PRIME, z pożyczkami na 1–7 dni do licencjonowanych instytucji finansowych (🟢 P, PR Newswire). USDai to pożyczki zabezpieczone GPU do infrastruktury AI, z collateralem w bankructwo-odpornym SPV i wartością reasekurowaną przez spółkę zależną Munich Re. PRIME to tokenizowane roszczenie do facility warehouse lending zabezpieczonej prime home equity.
Jedno zdanie ze źródła trzeciorzędnego (🔴 T, ~01.09.2026) domyka ten segment po stronie płynności: wolumen obrotu wtórnego dla większości produktów tokenizowanego private creditu pozostaje od cienkiego do zaniedbywalnego, a niektóre wersje dystrybuowane przez giełdy, jak ACRED przez kanał Earn HashKey, w ogóle nie pozwalają na transfery wtórne, przy czym jedynym wyjściem jest program odkupu emitenta.
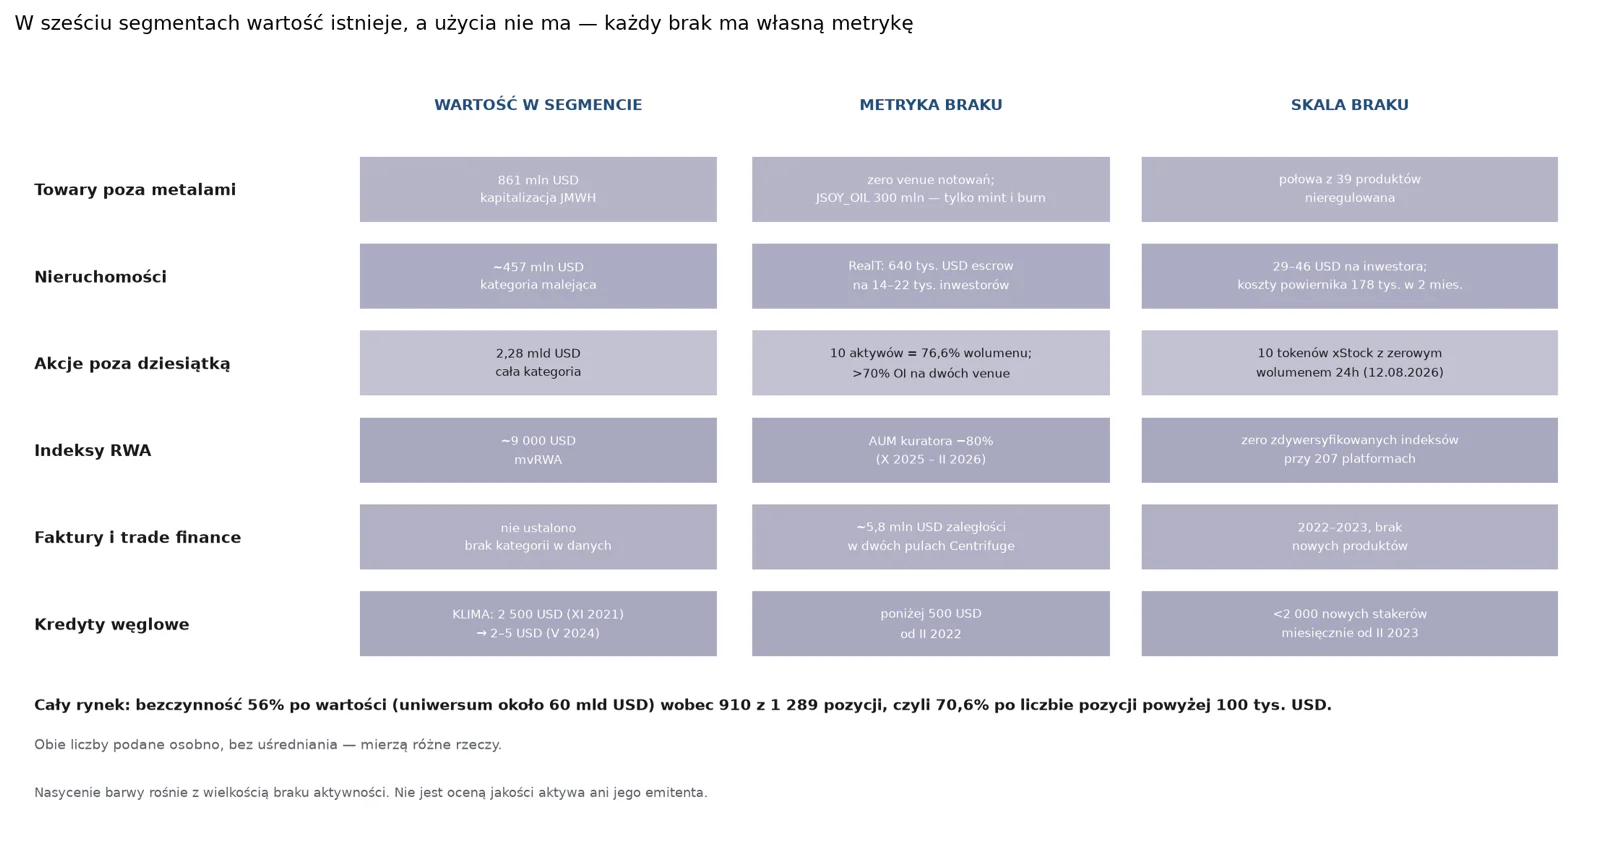
Sześć segmentów nie ma użycia i każdy z nich ma liczbę, która to pokazuje
Nazwanie braku wymaga metryki. Poniżej segmenty, w których wartość istnieje, a użycia nie ma, każdy z liczbą pokazującą, czym mierzy się brak.
Towary poza metalami szlachetnymi. JMWH, token energii o parytecie 1 token = 1 MWh, ma 861 mln USD kapitalizacji i nie jest notowany na żadnym DEX-ie ani CEX-ie. JSOY_OIL, olej sojowy o parytecie 1 token = 1 tona, ma 300 mln USD, a jego aktywność on-chain to wyłącznie mint i burn, bez realnego obrotu. Połowa z 39 produktów towarowych pozostaje nieregulowana (🟡 W, Tiger Research, 27.02.2026). To 1,16 mld USD w dwóch produktach bez rynku, wyglądających w statystyce kategorii identycznie jak PAXG.
Nieruchomości. Kategoria waży około 457 mln USD w lipcu 2026 i maleje od początku roku (🟡 W, BeInCrypto). Największy produkt w jej historii, RealT, ogłosił dobrowolną likwidację 2 lipca 2026 przy escrow około 640 000 USD i 14 000–22 000 inwestorów, co daje 29–46 USD na inwestora przy kapitale około 140 mln USD; pierwsze interwencje powiernika sądowego kosztowały 178 000 USD w dwa miesiące (🟡 W).
Tokenizowane akcje poza dziesięcioma tickerami. 12 sierpnia 2026 wszystkie dziesięć wrapowanych tokenów xStock na Hyperliquid miało zerowy wolumen 24-godzinny i brak ustalonej ceny mid, w koszyku zawierającym NVIDIA, Micron, TSLAX, AAPLX, SpaceX (🔴 T, odczyt z API). Dziesięć aktywów odpowiada za 76,6% wolumenu całej kategorii, a ponad 70% open interest siedzi na dwóch venue (🟢 P, CoinGecko, IX 2026). Cena referencyjna MSFT została wstrzymana przy pierwszym fixingu AltStreet, bo oba jej venue nie przeszły bramek płynności (🔴 T).
Indeksy RWA. mvRWA, jedyny permissionless koszyk tego typu, ma około 9 000 USD wartości rynkowej, a AUM jego kuratora spadło o około 80% między październikiem 2025 i lutym 2026 (🔴 T). Żaden produkt on-chain nie oferuje jednego tokena trzymającego jednocześnie tokenizowane skarbówki, kredyt, towary, akcje; zdywersyfikowany fundusz indeksowy RWA on-chain nie istnieje (🔴 T, ~20.08.2026). Sektor ma 207 platform i 98 zarządzających (🟢 P, 03.09.2026 i 28.08.2026) i nie ma produktu pozwalającego kupić rynek jednym tokenem, bo składniki mają niekompatybilne wymogi compliance i niekompatybilne mechaniki wykupu.
Faktury, należności, trade finance. Dla żadnej z tych trzech klas nie istnieje osobna kategoria w danych rynkowych i nie ustalono żadnej wartości on-chain. Historia jest udokumentowana: MakerDAO onboardował 5 sierpnia 2021 pule ConsolFreight, Harbor Trade Credit i Fortunafi, a w latach 2022–2023 doszło do około 5,8 mln USD zaległości w dwóch pulach Centrifuge (🟡 W). Platformy próbujące tej klasy w 2026 to Centrifuge, Credix, Huma, ale zaktualizowanej wartości aktywnych aktywów dla żadnej z nich nie ustalono.
Kredyty węglowe. Rynek martwy. Verra zakazała tokenizacji wycofanych kredytów w 2022, co odcięło dopływ; cena tokena KLIMA spadła z około 2 500 USD w listopadzie 2021 poniżej 500 USD do lutego 2022 i utrzymywała się w przedziale 2–5 USD do maja 2024, przy aktywności stakingowej poniżej 2 000 nowych stakerów miesięcznie od lutego 2023 (🟢 P, Ballesteros-Rodríguez i in., Frontiers in Blockchain, 23.10.2024, DOI 10.3389/fbloc.2024.1474540). To, co istnieje dziś, jest inne konstrukcyjnie: aplikacja Kinexys JPMorgana do tokenizacji na poziomie rejestru, ogłoszona 2 lipca 2025, w fazie rozwoju i testów eksploracyjnych z S&P Global Commodity Insights, EcoRegistry, ICR (🟢 P, komunikat J.P. Morgan).
Do tego dochodzi metryka obejmująca całość. W II kwartale 2026 56% tokenizowanych aktywów nie miało żadnej aktywności tygodniowej, a w rozbiciu na pozycje powyżej 100 tys. USD tylko 379 z 1 289 zanotowało jakikolwiek transfer w typowym tygodniu, przy 910 stojących nieruchomo (🟡 W, BeInCrypto za RWA.xyz). Te dwie liczby nie mogą dotyczyć tego samego zbioru, bo 910/1 289 to 70,6%, nie 56%; pierwsza odnosi się do uniwersum około 60 mld USD, druga do próbki powyżej progu. Przedział bezczynności po liczbie pozycji wynosi 56–71% i nie należy go uśredniać.
Uczciwy kontrargument, który obowiązuje przy każdym z tych segmentów: część największych tokenizowanych aktywów to produkty, które nie miały się obracać. Fundusz z minimum 5 mln USD i pełną whitelistą jest projektowany do subskrypcji, trzymania, wykupu. Jeśli produkt nie obiecuje płynności, brak obrotu jest jego specyfikacją, nie awarią. Rozstrzygające jest to, że produkt obiecujący płynność i produkt jej nie obiecujący mają identyczny materiał marketingowy.
Co z tego wynika
- Przy ocenie produktu RWA pytanie o zastosowanie ma pierwszeństwo przed pytaniem o wielkość rynku. Pięć z sześciu zastosowań ma policzalny udział w rynku distributed: rezerwy protokołów 8,4–11,1%, zastaw pod pożyczkę 1,9–3,0%, cash management skarbców w ramach segmentu skarbówek 39,7–43% wartości przy poniżej 4% walletów, dostęp detaliczny do akcji 5,95% wartości przy 77–79% posiadaczy, private credit distributed około 13%. Suma zastosowań o dowiedzionym użyciu jest mniejsza od sumy segmentów, w których wartość leży.
- Największy klient segmentu tokenizowanych skarbówek jest jeden i jest to skarbiec protokołu. Analiza popytu na ten segment, która nie zawiera pozycji Sparka, Grove i Etheny, opisuje 89–90% rynku jako 100%.
- Zastosowanie o największej wartości ekonomicznej nie jest kupowalne. Tokenizacja jednostek MMF na GS DAP przy branży 7,1 bln USD, pilotaż DTC przy 114 bln USD w depozycie oraz rozliczenia Kinexys przy 7 mld USD dziennie działają w warstwie represented, do której nie ma dostępu żaden inwestor zewnętrzny.
- Liczba posiadaczy nie jest metryką użycia w żadnym segmencie. W tokenizowanych akcjach iloraz posiadaczy do aktywnych adresów wynosi 16,7 : 1, u największej platformy instytucjonalnej 3,3% posiadaczy było aktywnych w miesiącu, a suma aktywnych adresów czterech największych platform to około 210 tys. przy 3,23–3,30 mln „posiadaczy".
- Brak obrotu w segmencie wymaga rozstrzygnięcia, czy produkt obiecywał płynność. Dla funduszu z whitelistą i minimum 5 mln USD brak obrotu jest specyfikacją. Dla produktu sprzedawanego jako płynna ekspozycja na aktywo niepłynne jest awarią. Materiał marketingowy nie rozróżnia tych dwóch przypadków, a bramka wykupu i próg wejścia rozróżniają.
- Do października 2026 istnieje jeden obserwowalny punkt kontrolny, który może zmienić powyższe udziały: planowany komercyjny start DTC Tokenization Service, oparty na no-action letter, z uczestnictwem opcjonalnym.
Jak to sprawdzić samemu
Zastosowanie sprawdza się na czterech metrykach, wszystkie dostępne publicznie. Weź jedno tokenizowane aktywo i wykonaj po kolei:
- Odczytaj kartę aktywa na RWA.xyz i zapisz cztery wartości z datą widoczną na stronie: total value, asset holders, monthly active addresses, monthly transfer volume. Nie mieszaj tych metryk; pierwsza mierzy wartość, druga stan, trzecia użycie, czwarta przepływ obejmujący mint i redemption.
- Policz dwa ilorazy: aktywne adresy podzielone przez posiadaczy oraz roczny obrót podzielony przez wartość aktywów. Progi z Modułu 14: poniżej 5% w pierwszym oznacza produkt trzymany, nie używany; poniżej 0,5× w drugim oznacza aktywo martwe albo represented w praktyce.
- Ustal, kto konkretnie trzyma to aktywo. Sprawdź na Dune albo w eksploratorze, czy w dziesięciu największych adresach są kontrakty protokołów; zestaw to z ogłoszeniami alokacji skarbców protokołów. Jeśli największym posiadaczem jest bilans protokołu, popyt na to aktywo jest funkcją decyzji governance, nie rynku.
- Sprawdź, czy aktywo jest przyjmowane jako zastaw na Aave Horizon, Morpho albo Kamino, i odczytaj z interfejsu protokołu wystawioną kwotę oraz aktualny cap. Cap jest zmieniany przez dostawcę ryzyka i może zostać obniżony po policzeniu transakcji, a przed jej wykonaniem.
- Przeczytaj dokumenty produktu pod dwie liczby: minimalną subskrypcję i bramkę wykupu. Obniżony próg wejścia przy porcjowanym wyjściu jest szerszą dystrybucją, nie demokratyzacją dostępu.
Kryterium zaliczenia: przynajmniej jednej z metryk z punktu 1 nie da się odczytać dla wybranego aktywa. Jeśli dają się odczytać wszystkie cztery, aktywo należy do wąskiej grupy najlepiej udokumentowanych produktów rynku.
Źródła
🟢 pierwotne · 🟡 wtórne wiarygodne · 🔴 trzeciorzędne (nie służą do cytowania liczb)
Legenda jakości: 🟢 P — pierwotne (dokument regulatora, komunikat spółki, recenzowana publikacja, odczyt dashboardu on-chain). 🟡 W — wtórne wiarygodne. 🔴 T — trzeciorzędne; użyte do szczegółów operacyjnych i jako wskazanie, że liczba istniała w danym dniu, nie jako podstawa cytowania.
Rezerwy protokołów i alokacje skarbców
- 🟡 W — Sky / Spark, „Tokenization Grand Prix": 39 zgłoszeń, ocena Steakhouse Financial, pierwsza transza 1 mld USD zatwierdzona 3 kwietnia (500 BUIDL / 300 USTB / 200 JTRSY), druga transza 1 mld USD, TVL Sparka 2,4 mld USD (IV–V 2025)
- 🟡 W — Grove (Star w Sky): alokacja 1 mld USD w JAAA, strategia CLO AAA Janus Henderson/Anemoy na Centrifuge (VI 2025)
- 🟡 W — Ethena: JAAA jako aktywo rezerwowe, cap ~310 mln USD, emisja 200 mln (VI 2026)
- 🔴 T — Memeburn, ~03.09.2026 — 7,2 mld USD BlackRocka w tokenizowanych MMF przypisane kapitałowi TradFi; metodologia nieustalona
Rynki collateralowe
- 🟢 P — Aave, Aave Horizon Launches — architektura permissioned collateral / permissionless liquidity, nietransferowalny aToken, podział obowiązków (LlamaRisk, Chaos Labs, Chainlink NAV), start 27.08.2025, ponad 440 mln USD depozytów (~X 2025)
- 🟡 W — The Defiant za danymi Aave, ~XI 2025 — 539,8 mln USD depozytów / 163,5 mln pożyczone
- 🟡 W — Cryptonomist i AltcoinBuzz, 07.01.2026 — blisko 600 mln USD depozytów, ATH pożyczek ponad 200 mln USD
- 🟡 W — Coin Metrics / Talos, State of the Network nr 365, ~26.05.2026 — ponad 510 mln USD depozytów, 172 mln pożyczone; emitenci collateralu
- 🔴 T — CryptoDaily, 10.07.2026 — para 539,8 / 163,5 podana jako stan lipca 2026; typologia użytkowników (cash management, strategy financers, structured z mGLOBAL); korekty capów przez LlamaRisk w VI 2026
- 🟡 W — CryptoBriefing, ~VIII 2026 — Morpho: collateral RWA 330–400 mln USD, aktywne pożyczki 240–270 mln, 45 rynków na początku 2026, mF-ONE ~190 mln depozytów, Morpho Midnight (fixed rate na Base, VII 2026)
- 🟢 P — Superstate, case study, 16.07.2026 — USCC 4,4 mln USD collateralu na Kamino przy 140 mln AUM i 44 mln w innych rynkach; FWDI 13 mln USD; Kamino 2,2 mld USD depozytów; 39 514 transakcji w 30 dniach, ~140 unikalnych walletów dziennie (Solana Compass)
- 🟡 W — dane o collateralu z tokenizowanych akcji na Solanie: ATH 53 mln USD (koniec VII 2026), udział Kamino podawany jako 82,6% i jako „ponad 31 mln USD" — rozbieżność nierozstrzygnięta
- 🟢 P — PR Newswire, Bitwise Premium RWA Vault (PAPY) Launches on Morpho With Agora's AUSD, 02.09.2026 — collateral PST / sUSDai / PRIME, cel 5–6% APY, pożyczki 1–7 dni, opis USDai i PRIME
- Oszacowanie własne Modułu 10 tej bazy: krąg A (RWA zastawione pod pożyczkę) 734–1 014 mln USD; krąg B (rezerwy protokołów) 3 200–3 710 mln USD. Oszacowanie, nie pomiar.
Collateral instytucjonalny i infrastruktura rozliczeniowa
- 🟡 W — CNBC, Goldman Sachs, BNY introduce money market fund digital tokens, 23.07.2025 — GS DAP, mirrored records, uczestnicy (BlackRock, Fidelity, Federated Hermes), kontekst branży 7,1 bln USD
- 🟡 W — EBC, 27.01.2026 — część aktywów emitowanych na DLT jako collateral kwalifikowany w Eurosystemie od III 2026
- 🟢 P — SEC, no-action letter dla Depository Trust Company, 11.12.2025 — trzyletni pilotaż, zakres (Russell 1000, główne ETF-y indeksowe, papiery skarbowe USA), warunki wygaśnięcia
- 🟡 W — Forkast, From Pilot to Plumbing, ~31.08.2026 — transakcje produkcyjne DTCC 15.07.2026 z udziałem 30+ firm, testowane workflow, Collateral AppChain planowany na IV kw. 2026
- 🔴 T — KuCoin news, 06.2026 — ponad 114 bln USD papierów w depozycie DTC
- 🟡 W — Stobox, The State of RWA Tokenization — 2026 Mid-Year Report, 10.07.2026 — Kinexys ponad 7 mld USD dziennie w 8 walutach; distributed 33,5 mld USD; 56% bezczynnych; luki cenowe 1–3% i koszt przenoszenia 2–5%
- 🟢 P — Crane Data / komunikat, XII 2025 — MONY (JPMorgan), tokenizowany MMF, seed 100 mln USD
Uzupełnienia z sieci (wykonane 5 września 2026, bo modułowa baza nie zawiera danych o tokenizowanych depozytach poza jedną liczbą)
- 🟡 W — Fireblocks, Tokenized Deposits and Transaction Banking, 29.06.2026 — Kinexys jako rozwiązanie intra-bank (~3 mld USD dziennie, klienci JPMorgana na księdze JPMorgana); Partior produkcyjnie dla USD, EUR, SGD; The Clearing House ogłasza w VI 2026 bankową sieć dla tokenizowanych depozytów powiązaną z RTP i CHIPS
- 🔴 T — TechTimes, 13.08.2026 — Kinexys średnio ponad 7 mld USD dziennie, 4 bln USD rozliczone kumulatywnie; 24 z 50 największych banków USA śledzą technologię, cztery mają działający produkt, Wells Fargo dołączył 04.08; CHIPS średnio 2 bln USD dziennie w 2025, Fedwire 4,6 bln USD dziennie w 2025; start sieci TCH planowany na 2027
- 🔴 T — Interexy, 01.04.2026 — Kinexys ~2 mld USD dziennie na III 2026
- 🔴 T — blockchain.news, 2026 — Kinexys ponad 5 mld USD dziennie; Citi Token Services
- 🔴 T — tokenizationinsight.com, 24.07.2026 — dzienne wolumeny instytucjonalnego pieniądza cyfrowego w rzędzie jednocyfrowych miliardów USD; taksonomia warstw (platformy własne, sieci współdzielone, Partior, Fnality)
Dane rynkowe — odczyty dashboardu
- 🟢 P — RWA.xyz,
/platforms, odczyt 03.09.2026 — represented 377,74 mld USD, total RWA holders 3 298 816, 207 platform (196 distributed / 23 represented) - 🟢 P — RWA.xyz,
/networks, as of 09/03/2026 — represented 435,93 mld USD, total RWA holders 3 230 169, 39 sieci - 🟢 P — RWA.xyz,
/stocks, as of 09/02/2026 — 3 918 tokenizowanych akcji, 2,54 mln posiadaczy (+159,10%/30d), 152 006 monthly active addresses (−89,65%/30d) - 🟢 P — RWA.xyz,
/platforms/securitize— 4,99 mld USD, 26 aktywów, 1 872 posiadaczy, 565,71 mln USD obrotu miesięcznie, 61 monthly active addresses - 🟢 P — RWA.xyz, karty platform — Ondo 108 589, xStocks 100 471, Centrifuge 792, Portal 0 monthly active addresses;
/asset-managersas of 08/28/2026 — 98 podmiotów - 🟢 P — RWA.xyz, strona główna, VIII 2026 — nowo rejestrowane aktywa Robinhooda z wartościami (KLA 763 USD, Oklo 2 000 USD, Pfizer 2 200 USD, TeraWulf 11 900 USD)
- 🟢 P — RWA.xyz, karta syrupUSDC, 19.08.2026 — 1,044 mld USD (−14,33%/30d), 8 257 posiadaczy, 30D APY 4,71%
- 🟢 P — eksploratory łańcuchowe (Etherscan, PolygonScan, BaseScan), IX 2026 — EUTBL 941–978 mln USD, ten sam adres kontraktu na trzech sieciach
Raporty i dane per segment
- 🟢 P — CoinGecko, RWA Report 2026, dane na 31.03.2026 — 19,32 mld USD kapitalizacji tokenów RWA; Treasuries 12,99 mld (67,2%); towary 5,55 mld; złoto spot 90,7 mld USD w I kw. 2026 vs 84,6 mld w całym 2025; przekroczenie 10 mld przez Treasuries 11.02.2026
- 🟢 P — CoinGecko, Tokenized Equities Report, IX 2026 — spot 7,5 mld USD, perps 376,3 mld, 10 aktywów = 76,6% wolumenu, ponad 70% OI na dwóch venue
- 🔴 T — CoinLaw za RWA.xyz, 27.05.2026 — Treasuries 15,20 mld USD / 76 produktów / 58 658 posiadaczy / APY 3,36% na 04.05.2026; top 5 emitentów z kwotami
- 🔴 T — CoinPaprika za RWA.xyz, VIII 2026 — distributed 38,08 / 38,32 mld USD; Canton 371,3 mld represented; Treasuries 62 959 adresów, 43% wartości, poniżej 4% walletów, yield 3,28% przy stopie Fed 4,25–4,50% (29.07.2026); akcje 2,28 mld / 3 315 aktywów / 9,78 mld obrotu (05.08.2026)
- 🔴 T — eco.com, V–VII 2026 — progi produktów (BUIDL 5 mln i qualified purchaser, OUSG/USTB/USYC 100 tys., BENJI 20 USD, USDY Reg S non-US); Treasuries ponad 11 mld USD w V 2026
- 🟡 W — BeInCrypto Research za RWA.xyz, VII–08.07.2026 — credit 23,7 mld USD nominalnie z ~10% distributed; nieruchomości ~457 mln USD i kategoria malejąca; depozyty RWA w DeFi 7,4 mld (+200% r/r); 56% aktywów bez aktywności tygodniowej, 379 z 1 289 z transferem, 910 nieruchomo; bStocks Binance 100 mln USD w dwa tygodnie
- 🟡 W — Tiger Research, 2026 Commodity Tokenization Market Analysis, 27.02.2026 — JMWH 861 mln USD bez notowania, JSOY_OIL 300 mln USD tylko mint/burn, połowa z 39 produktów nieregulowana
- 🔴 T — Coinpaprika, ~VIII 2026 — Maple AUM 4,65–4,82 mld USD (+81% r/r), pule i stawki, yieldy 4,3–5,2%; Goldfinch (originacja 100+ mln, defaulty ~18 mln, wind-down VI 2026, 56,15 mln niespłacone); mvRWA ~9 000 USD; brak zdywersyfikowanego indeksu RWA on-chain
- 🟡 W — dane o Figure — 20,1 mld USD tokenu HELOC na 07.07.2026, IPO 11.09.2025 przy wycenie 5,29 mld USD, ratingi AAA S&P i Moody's; 🔴 T — Morpheus Research, IV 2026, raport krytyczny, niezweryfikowany
- 🟢 P — Hamilton Lane IR, 29.03.2022 — próg GPA na ADDX z 125 000 USD do 10 000 USD; bramka wykupu 5% NAV kwartalnie
- 🔴 T / 🟡 W — ACRED: ~115 mln USD (mid-2026), minimum 50 000 USD, fee 2%, brama wykupu 5% NAV kwartalnie, dźwignia sACRED 2–3× na Morpho; AUM Apollo 700–840 mld USD
- 🟢 P — Ballesteros-Rodríguez A., De-Lucio J., Sicilia M.-Á., Tokenized carbon credits in voluntary carbon markets: the case of KlimaDAO, Frontiers in Blockchain, vol. 7, art. 1474540, 23.10.2024, DOI 10.3389/fbloc.2024.1474540
- 🟢 P — J.P. Morgan, Kinexys Launches Carbon Market Blockchain Tokenization, 02.07.2025 — aplikacja w rozwoju, testy eksploracyjne z S&P Global Commodity Insights, EcoRegistry, ICR
- 🟡 W — RealT: likwidacja 02.07.2026, escrow ~640 000 USD, 14 000–22 000 inwestorów, kapitał ~140 mln USD, koszty powiernika 178 000 USD w dwa miesiące
- 🔴 T — odczyt API Hyperliquid, 12.08.2026 — dziesięć tokenów xStock z zerowym wolumenem 24h i bez ceny mid; AltStreet — wstrzymanie ceny referencyjnej MSFT przy pierwszym fixingu