RWA: Past, Present and FutureCzęść 13 z 13
Większości rynku RWA rezydent Polski nie kupi. Rozstrzyga adresat oferty, nie jakość aktywa
Stan prawny opisany w tym tekście jest datowany na 1 lipca 2026 i pochodzi ze źródła wprost oznaczonego jako prowizoryczne: po trzecim wecie prezydenckim z 11 czerwca 2026 nie ustalono, czy jakakolwiek ustawa wdrażająca MiCA weszła w Polsce w życie (Interia, 11.06.2026 🟡). Rynek tokenizowanych aktywów opisuje się liczbami globalnymi, a kupuje przez lokalne filtry prawne, i te filtry są dla rezydenta Polski restrykcyjne. Większość produktów opisywanych w analizach jest dla niego prawnie niedostępna nie dlatego, że coś jest z nimi nie tak, tylko dlatego, że oferta nigdy nie została do niego skierowana; część jednak jest dostępna swobodnie, część po zmianie kategorii klienta, część w reżimie bez praktycznie żadnej ochrony.
W tym artykule
Stanu legislacyjnego po wecie z 11 czerwca 2026 nie ustalono
Polska sekcja bazy wiedzy, na której opiera się ten tekst, jest datowana na 1 lipca 2026 roku i wprost oznaczona jako prowizoryczna. Nie ustalono stanu legislacyjnego po trzecim wecie prezydenckim z 11 czerwca 2026 (Interia, 11.06.2026 🟡). Nie wiadomo, czy Sejm podjął próbę odrzucenia weta (wymagane 3/5 głosów), jaki jest stan prezydenckiego projektu alternatywnego ani, co najważniejsze, czy jakakolwiek ustawa wdrażająca MiCA weszła w Polsce w życie.
To nie jest kosmetyczna luka. Od odpowiedzi zależy, czy KNF przyjmuje dziś wnioski licencyjne, czy polski podmiot może legalnie świadczyć usługi kryptoaktywowe i pod czyim nadzorem działa pośrednik przechowujący środki klienta. Stan bieżący wymaga sprawdzenia u źródła: sejm.gov.pl, wykaz ustaw podpisanych na prezydent.pl, Dziennik Ustaw, komunikaty KNF. Daty i statusy w tym artykule są stanem na lipiec 2026, nie na dziś. Tekst nie jest poradą inwestycyjną ani prawną, a kwalifikacja konkretnego produktu, także podatkowa, zależy od treści praw zapisanych w tokenie i od sytuacji nabywcy.
MiCA reguluje wszystko oprócz tokenizowanych papierów wartościowych
MiCA (Markets in Crypto-Assets, rozporządzenie UE 2023/1114 z 31 maja 2023) to unijne prawo o rynkach kryptoaktywów; jako rozporządzenie obowiązuje bezpośrednio, bez implementacji. Tworzy licencję CASP (crypto-asset service provider) dla giełd, custodianów i platform oraz reżim emisyjny dla trzech kategorii tokenów: EMT (e-money token, stablecoin odniesiony do jednej waluty, jak USDC), ART (odniesiony do koszyka aktywów) i „innych kryptoaktywów".
Najważniejsze zdanie o MiCA dla rynku RWA jest jednocześnie najrzadziej cytowane: MiCA nie stosuje się do kryptoaktywów, które kwalifikują się jako instrumenty finansowe w rozumieniu MiFID II (wyłączenie z art. 2). MiFID II to unijna dyrektywa o rynkach instrumentów finansowych, czyli reżim domów maklerskich, funduszy inwestycyjnych i giełd, z obowiązkiem klasyfikacji klienta, testem odpowiedniości i obowiązkiem prospektowym.
Podział przesądza o dostępności. USDC i EURC to MiCA. Tokenizowany bon skarbowy, akcja, udział w funduszu i obligacja to MiFID II, plus AIFMD/UCITS dla funduszy i Prospectus Regulation dla obligacji. Tokenizowane złoto zwykle wpada do MiCA jako „inne kryptoaktywo".
Projekty RWA w UE wpadają na tę konsekwencję regularnie po zdobyciu licencji: CASP nie uprawnia do obrotu tokenizowanymi papierami wartościowymi. Do tego potrzebna jest licencja firmy inwestycyjnej MiFID, a do prowadzenia rynku status MTF albo rynku regulowanego. MiCA uporządkowała stablecoiny. Najbardziej odczuwalnym skutkiem dla detalu było wycofanie USDT z licencjonowanych giełd w UE jako niezgodnego z wymogami dla EMT. Dla tokenizowanych papierów wartościowych nie zrobiła nic. MiCA jest łatwiejsza od MiFID II i to jest cała historia europejskiego RWA w 2026 roku.
Ten sam rynek rozpada się z Polski na cztery reżimy dostępu
Legalność produktu w jurysdykcji emitenta nie mówi nic o tym, czy da się go kupić. Rozstrzygają trzy filtry działające osobno i wystarczy jeden na „nie": czy emitent może legalnie skierować ofertę do rezydenta UE; czy nabywca spełnia warunki klasyfikacji klienta w reżimie tej oferty; czy pośrednik ma licencję obejmującą ten instrument. Z ich przecięcia wychodzą cztery koszyki.
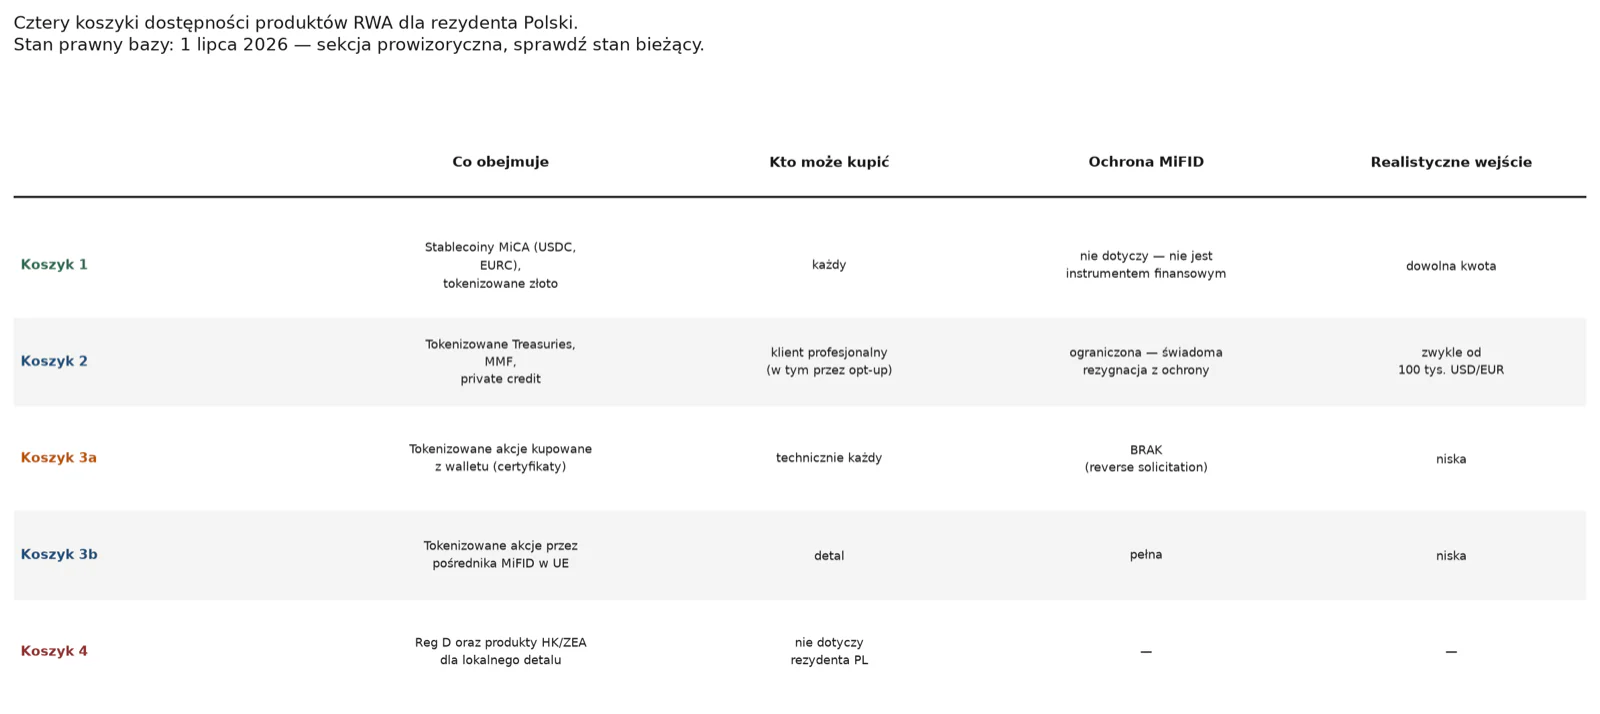
Koszyk 1, swobodnie dla detalu. Stablecoiny zgodne z MiCA (USDC, EURC): emitent notyfikowany w UE, ustawowe prawo do redemption po nominale, nabycie przez CASP z paszportem unijnym. Tokenizowane złoto (PAXG, XAUT) w typowej konstrukcji nie jest instrumentem finansowym, więc filtr MiFID nie działa i dostęp idzie przez giełdy z licencją CASP. Do tego tokeny protokołów tokenizacyjnych, z zastrzeżeniem, że nie są ekspozycją na aktywo bazowe, a osobnym ryzykiem.
Koszyk 2, tylko dla klienta profesjonalnego. Tu leży niemal cały segment tokenizowanych bonów skarbowych i funduszy, czyli większość wartości rynku RWA poza stablecoinami. Mechanizm jest zawsze ten sam. Produkt jest instrumentem finansowym pod MiFID II, a emitent nie ma prospektu zatwierdzonego w UE, więc oferta musi zmieścić się w wyłączeniu prospektowym. Dochodzi do tego zakaz solicytacji detalu i test odpowiedniości.
Klient profesjonalny ma w polskim prawie (art. 3 pkt 39b ustawy o obrocie instrumentami finansowymi) dwie kategorie. Z mocy prawa: banki, firmy inwestycyjne, TFI, ubezpieczyciele, fundusze emerytalne, duże przedsiębiorstwa, Skarb Państwa, NBP. Na żądanie (opt-up): klient detaliczny, który wnioskuje o zmianę kategorii i spełnia kryteria wiedzy i doświadczenia weryfikowane przez firmę inwestycyjną. Dla osoby fizycznej z Polski opt-up jest jedyną realną drogą do tego koszyka, a jego cena jest konkretna. Nie jest formalnością, jest decyzją firmy inwestycyjnej, a jego skutkiem jest utrata części ochrony MiFID: słabsze obowiązki informacyjne, brak niektórych ograniczeń produktowych, trudniejsza pozycja przy roszczeniach.
Koszyk 3, technicznie osiągalne, prawnie niejednoznaczne. Tokenizowane „akcje" kupowane bezpośrednio do walleta (np. xStocks od Backed Finance na Solanie, oparte na szwajcarskim reżimie) prawnie zwykle nie są akcjami, a certyfikatem śledzącym (tracker certificate), czyli instrumentem dłużnym odwzorowującym cenę akcji, bez prawa głosu i bez tytułu do akcji bazowej. Oferta jest kierowana „wszędzie oprócz USA", a wobec UE opiera się na wyłączeniu prospektowym i braku aktywnej solicytacji detalu. Nabycie następuje w reżimie reverse solicitation, gdzie inwestor sam zwraca się do podmiotu z kraju trzeciego, bez jego działań marketingowych w UE. ESMA interpretuje ten wyjątek wąsko, a MiCA zawęziła go jeszcze bardziej: reklama, strona po polsku, kampania kierowana na Polskę czy program poleceń go niweczą. Skutek: ochrona konsumencka znikoma, jurysdykcja sporu najprawdopodobniej zagraniczna.
Wariant z ochroną istnieje. Tokenizowane akcje oferowane na paszporcie przez pośrednika z licencją MiFID w UE (model Robinhood z czerwca 2025, licencja litewska) to jedyny przypadek, w którym rezydent Polski nabywa tokenizowaną ekspozycję na akcje jako klient detaliczny z pełną ochroną MiFID; dostępność zależy od decyzji handlowej pośrednika. Tokenizacja daje tu obrót 24/7 i composability w DeFi, nie lepszą cenę ani ochronę niż zwykły rachunek maklerski.
Koszyk 4, niedostępne. Produkty w reżimie Reg D 506(c) obejmują tylko accredited investors w USA, więc rezydent Polski jest z nich wyłączony konstrukcyjnie, nie technicznie. Podobnie tokenizowane fundusze autoryzowane w Hongkongu do oferty detalicznej, bo autoryzacja SFC jest terytorialna. Skala tej kategorii jest przy tym realna: 13 produktów autoryzowanych do oferty publicznej na marzec 2026, AUM tokenizowanych klas jednostek 10,7 mld HKD, ok. siedmiokrotnie więcej r/r (prokopievlaw, 04.2026 🟡). Do koszyka czwartego należą też produkty ARVA z Dubaju i tokenizowane nieruchomości w rejestrze Dubai Land Department.
Progi 100 tysięcy nie są polityką handlową, tylko granicą zwolnienia
Minimalne wpłaty w tokenizowanych funduszach nie wynoszą 100 tys. USD dlatego, że emitent nie chce mniejszych. Wynoszą tyle, żeby produkt mieścił się w wyłączeniu z obowiązku prospektowego. Prospectus Regulation (rozporządzenie UE 2017/1129) wymaga dla oferty publicznej prospektu zatwierdzonego przez organ nadzoru (w Polsce: KNF), a wyłączenia istotne dla RWA są cztery: oferta wyłącznie do klientów profesjonalnych i kwalifikowanych inwestorów; oferta do mniej niż 150 osób per państwo członkowskie; nominał jednostkowy ≥ 100 000 EUR; oferta poniżej progu krajowego (w Polsce: 1 mln EUR bez dokumentu, do 5 mln EUR z memorandum informacyjnym).
Po stronie amerykańskiej działa ta sama logika przez inne przepisy. Reg D to bezpieczna przystań zwalniająca z rejestracji oferty w SEC, a wariant 506(c) dopuszcza publiczną promocję, ale wyłącznie wobec zweryfikowanych accredited investors i bez limitu kwoty. Progi accredited investor dla osoby fizycznej: dochód ≥ 200 tys. USD (≥ 300 tys. z małżonkiem) w każdym z dwóch ostatnich lat, majątek netto ≥ 1 mln USD poza głównym miejscem zamieszkania albo kryteria zawodowe (SEC 🟢). Ciężar dowodu leży na emitencie, który musi podjąć „rozsądne kroki" weryfikacji, wpinane w onboarding KYC. To jest dokładnie punkt, w którym prawo materializuje się jako whitelista w smart kontrakcie, a permissioned token przestaje być kaprysem inżyniera.
Drugą podstawą jest Reg S, zwolnienie dla ofert kierowanych wyłącznie poza USA. Produkt oparty na Reg S nie może być sprzedawany osobom amerykańskim, i dlatego istnieją produkty „nie dla Amerykanów", które paradoksalnie są dla Europejczyka bardziej osiągalne; USDY Ondo jest emitowane w tym reżimie (RWA.xyz, karta aktywa 🟢). Reg S nie zwalnia jednak z prawa UE, bo produkt musi jeszcze przejść filtr prospektowy i filtr klasyfikacji klienta po tej stronie Atlantyku.
Progi wynikają też z konstrukcji funduszowych: fundusz professional na BVI wymaga minimalnej inwestycji 100 tys. USD na inwestora (Binderr, 2026 🟡), a tani BVI Incubator Fund ma sufit 20 mln USD aktywów i 20 inwestorów (🟡/🔴). Próg 100 tys. jest więc granicą zwolnienia albo wymogiem reżimu funduszowego, nie cennikiem.
Polska umie tokenizować akcje i nie umie nimi handlować
Rzecz, która ginie w hałasie o wetach: emisja tokenizowanych instrumentów finansowych w Polsce nigdy nie była zablokowana brakiem ustawy o rynku kryptoaktywów. Idzie innym torem prawnym, przez ustawę o obrocie instrumentami finansowymi, ustawę o ofercie publicznej, Prospectus Regulation i Kodeks spółek handlowych.
Najciekawsza jest ścieżka prostej spółki akcyjnej (PSA), bo to jedyne miejsce, gdzie polskie prawo wprost dopuszcza blockchain jako formę oficjalnego rejestru własności. PSA istnieje w k.s.h. od 1 lipca 2021 r.; jej akcje są bezdokumentowe i podlegają zarejestrowaniu w rejestrze akcjonariuszy, a art. 300³² k.s.h. przewiduje, że rejestr ten może być prowadzony „w postaci rozproszonej i zdecentralizowanej bazy danych", czyli na DLT (analogicznie art. 328¹ i nast. dla klasycznej S.A.). Rejestru nie prowadzi jednak dowolny podmiot ani sama spółka, tylko podmiot uprawniony do prowadzenia rachunków papierów wartościowych, w praktyce dom maklerski.
Akcja PSA zapisana w takim rejestrze jest prawdziwą akcją, a przeniesienie następuje z chwilą wpisu. Pod względem siły tytułu prawnego to konstrukcja porównywalna ze szwajcarskim ledger-based security (art. 973d szwajcarskiego kodeksu zobowiązań, w mocy od 1 lutego 2021).
Ta sama konstrukcja odbiera trzy rzeczy naraz. Rejestr akcjonariuszy nie jest publiczny, bo dostęp mają spółka, akcjonariusz oraz podmiot prowadzący rejestr, więc nie ma powszechnie odczytywalnego stanu własności i nie ma composability. Skuteczność transferu zależy od wpisu przez licencjonowany podmiot, nie od transakcji on-chain, więc token nie jest swobodnie zbywalny między walletami. Akcje PSA nie mogą być dopuszczone do obrotu zorganizowanego, a to ograniczenie jest ustawowe, nie techniczne.
Stąd formuła, która najlepiej opisuje polski stan rzeczy: tokenizacja w polskim prawie ma charakter ewidencyjny, nie obrotowy (porady.pl, 2026 🟡). DLT jest dopuszczalną technologią prowadzenia księgi akcjonariuszy, nie infrastrukturą obrotu ani rozrachunku. PSA to doskonałe narzędzie do cap table startupu na DLT i słabe do emisji RWA.
Pozostałe trzy ścieżki wyglądają tak. Obligacje są zdematerializowane w ewidencji agenta emisji, a dla objętych ustawą o obligacjach obowiązkowo w rejestrze KDPW; KDPW nie jest DLT i to on rozstrzyga, więc token dłużny polskiej spółki jest lustrem rejestru albo wierzytelnością. SPV zagraniczne (Szwajcaria, Luksemburg, Liechtenstein, Irlandia) z dystrybucją do Polski przez licencjonowanego pośrednika albo w reżimie oferty profesjonalnej wybiera większość polskich zespołów, z powodów infrastrukturalnych, nie podatkowych. Crowdfunding inwestycyjny pod ECSPR (rozporządzenie UE 2020/1503) daje licencję paszportowaną, limit 5 mln EUR na emitenta w 12 miesiącach i brak prospektu, czyli jedyną ścieżkę, w której inwestor detaliczny nabywa instrumenty małych emitentów bez statusu profesjonalnego. ECSPR tokenizacji nie zabrania, ale polskiej platformy ECSP prowadzącej ewidencję na DLT baza nie zidentyfikowała.
KNF komunikuje granice własnych kompetencji, a nie politykę
MiCA obowiązuje w Polsce bezpośrednio, ale wymaga ustawy wykonawczej, która wskaże organ nadzoru i nada mu kompetencje: przyjmowanie wniosków, zezwolenia, sankcje. Bez niej KNF nie ma w tym obszarze kompetencji. Dokładnie to komunikuje.
Najważniejszy dokument to stanowisko z 10 lutego 2026 (KNF 🟢). Brak ustawy krajowej uniemożliwia przyjmowanie wniosków o zezwolenie CASP; termin 1 lipca 2026 z art. 143(3) MiCA jest terminem prawa unijnego i nie może być zmieniony ustawą krajową ani decyzją organu nadzoru; po nim podmioty działające na podstawie krajowego rejestru VASP nie mają podstawy do dalszego świadczenia usług. Interpretację zakwestionowano w branży: skoro Polska nie wdrożyła MiCA, brakuje krajowego przepisu sankcyjnego, więc „nielegalność" nie ma egzekwowalnej treści (bitcoin.pl, 2026 🟡, materiał wprost polemiczny). Sporu nie rozstrzygam, bo baza nie zna decyzji ani orzeczenia, które by go zamknęło.
Wcześniejsza linia KNF wobec tokenizacji jest identyczna z unijną, bo wynika z MiFID II: kwalifikacja tokena zależy od treści praw, które inkorporuje, nie od technologii ani nazwy. W tym obszarze KNF działa nie licencjami, a ostrzeżeniami publicznymi, stanowiskami interpretacyjnymi i nadzorem nad podmiotami licencjonowanymi po MiFID: domami maklerskimi, TFI, bankami. To jest kanał, przez który tokenizowane papiery wartościowe realnie podlegają KNF, niezależnie od ustawy kryptoaktywowej.
Skutek braku ustawy jest odwrotny do intuicyjnego. Polskie firmy przeniosły podmioty do państw, które MiCA wdrożyły (Litwa, Malta, Cypr, Irlandia, Czechy), uzyskały tam CASP i wróciły na rynek polski na paszporcie unijnym. Netto daje to dostęp do usług bez zmiany, ale organem nadzoru macierzystego nad takim pośrednikiem nie jest KNF, a ścieżka skargi jest zagraniczna (echomedia.info, 05.2026 🟡; money.pl, 14.05.2026 🟡).
Reforma DLT Pilot zmienia kierunek, nie możliwości w 2026 roku
Europejską infrastrukturą do obrotu tokenizowanymi papierami wartościowymi z rozrachunkiem on-chain miał być DLT Pilot Regime (rozporządzenie UE 2022/858, w mocy od 23 marca 2023): trzy typy infrastruktury, czyli DLT MTF (platforma obrotu), DLT SS (rozrachunek) i DLT TSS (obie funkcje), z wyłączeniami od MiFID II i CSDR w zamian za limity. Limity okazały się zaporowe: akcje tylko emitentów o kapitalizacji poniżej 500 mln EUR, obligacje poniżej 1 mld EUR, łącznie 6 mld EUR na infrastrukturę z obowiązkiem wygaszania powyżej 9 mld.
Skala niepowodzenia jest zmierzona, nie oszacowana: do maja 2024 ani jedna infrastruktura DLT nie została autoryzowana w całej UE, przy czterech wnioskach w ocenie organów krajowych (pismo Komisji Europejskiej do Vereny Ross, Ares(2024) 3056562, 03.05.2024 🟢).
Reforma zaproponowana 4 grudnia 2025 w pakiecie MISP zmienia to zasadniczo: łączny limit z 6 mld EUR na 100 mld EUR, zakres na wszystkie instrumenty finansowe MiFID II, zniesienie limitu kapitalizacji emitenta, dopuszczenie regulowanych EMT jako aktywa rozrachunkowego w CSD, nadzór nad CASP w ESMA (Ledger Insights, 04.12.2025 🟡; Taylor Wessing, 06.2026 🟡). Kalendarz sprawia jednak, że dla dzisiejszej decyzji to bez znaczenia: trialogi przez II połowę 2026 i I połowę 2027, porozumienie polityczne oczekiwane do końca 2027, potem vacatio legis.
Wniosek na 2026 rok jest jeden. Rynek wtórny tokenizowanych papierów wartościowych w UE praktycznie nie istnieje. Wyjście z pozycji to redemption u emitenta, nie sprzedaż na rynku, więc płynność zależy od jednego podmiotu i jego procedury, nie od arkusza zleceń. Polska nie ma reżimu krajowego, który tę lukę obchodzi; Włochy mają (Decreto Fintech, pod którym wyemitowano obligacje Cassa Depositi e Prestiti).
Co z tego wynika dla rezydenta Polski
Teza z początku okazuje się ostrzejsza, niż brzmi. Rynek RWA nie jest zamknięty, ale dzieli się na koszyki, w których cena dostępu jest płacona w innej walucie niż pieniądz. W pierwszym cena wynosi zero, a zakresem są stablecoiny i złoto. W drugim ceną jest próg 100 tys. i utrata części ochrony MiFID, a zakresem to, co stanowi większość wartości tego rynku. W trzecim ceną jest brak ochrony i zagraniczna jurysdykcja sporu, a zakresem instrument, który mimo nazwy nie jest akcją. W czwartym ceny nie ma, bo nie ma transakcji.
Polska strona układanki jest jeszcze bardziej asymetryczna. Prawo pozwala tu na tokenizację o mocnym tytule prawnym, bo rejestr akcjonariuszy PSA na DLT jest konstrukcją porównywalną ze szwajcarską, ale nie pozwala na obrót. Otworzono bramkę rejestrową i nie ruszono bramki obrotowej, a te dwie bramki nigdy nie były tym samym przepisem. Wynik to legalna tokenizacja bez rynku, niezależnie od losów weta.
Ocena konkretnego produktu rozstrzyga się więc na czterech ustaleniach: czy jest instrumentem finansowym, na jakiej podstawie zwolnieniowej został wyemitowany, kto go oferuje i na jakiej licencji, oraz jaki jest stan prawa na dzień decyzji, a nie na datę artykułu. Odpowiedzi na te cztery pytania mówią o pozycji nabywcy więcej niż cała dokumentacja techniczna tokena.
Źródła
🟢 pierwotne · 🟡 wtórne wiarygodne · 🔴 trzeciorzędne (nie służą do cytowania liczb)
Akty prawne i dokumenty regulatorów (🟢 P)
- MiCA — rozporządzenie (UE) 2023/1114, 31.05.2023: art. 2 (wyłączenie instrumentów finansowych), art. 143(3) (okres przejściowy)
- DLTR — rozporządzenie (UE) 2022/858, 30.05.2022: DLT MTF / DLT SS / DLT TSS, limity
- Prospectus Regulation — rozporządzenie (UE) 2017/1129, 14.06.2017: wyłączenia prospektowe
- ECSPR — rozporządzenie (UE) 2020/1503, 07.10.2020: crowdfunding inwestycyjny, limit 5 mln EUR
- DAC8 — dyrektywa (UE) 2023/2226, 17.10.2023: raportowanie kryptoaktywów od 01.01.2026
- Komisja Europejska, odpowiedź na pismo Vereny Ross, Ares(2024) 3056562, 03.05.2024: zero autoryzowanych infrastruktur DLT, cztery wnioski
- Komisja Europejska, pakiet MISP — propozycja zmiany DLTR, 04.12.2025: limit 100 mld EUR, nadzór ESMA nad CASP
- KNF, stanowisko w sprawie stosowania MiCA, 10.02.2026: brak podstawy do przyjmowania wniosków CASP, nieprzedłużalność terminu 01.07.2026
- Ministerstwo Finansów, gov.pl/web/finanse — komunikaty o projekcie i uchwaleniu ustawy o rynku kryptoaktywów, 2024–2026
- Prezydent RP, prezydent.pl — prezydencki projekt ustawy o kryptoaktywach; wykaz ustaw podpisanych, 2026
- Kodeks spółek handlowych, art. 300³⁰–300³², art. 328¹ — od 01.07.2021: rejestr akcjonariuszy PSA na DLT
- Ustawa o obrocie instrumentami finansowymi, art. 3 pkt 39b: definicja klienta profesjonalnego, opt-up
- Szwajcarski Kodeks zobowiązań, art. 973d — od 01.02.2021: ledger-based security
- SEC — Regulation D Offerings oraz Howell & Parker, VC Funds and Regulation D's Rule 506(c): progi accredited investor, warianty 504 / 506(b) / 506(c)
- RWA.xyz — karta aktywa USDY: podstawa Reg S, kategoria Non-U.S. Investor, 2026
Analizy prawne i branżowe (🟡 W)
- Taylor Wessing — DLT Pilot Regime Reform, 06.2026: zakres reformy, kalendarz trialogów do końca 2027
- Ledger Insights — EU Commission floats major DLT Pilot Regime upgrade, 04.12.2025: limity, ESMA nad CASP, EMT jako aktywo rozrachunkowe
- OMFIF — EU's DLT pilot can still take off if the rules catch up, 08.2025: diagnoza przyczyn niepowodzenia
- PwC Legal / Lexology — EU's DLT Pilot Regime — where do we stand one year on, 2024–2025: stan adopcji, Decreto Fintech, obligacje CDP
- prokopievlaw.com — Hong Kong SFC Launches Secondary Trading Framework, 04.2026: 13 produktów autoryzowanych, AUM 10,7 mld HKD, ~7× r/r
- kglegal.pl — Koniec okresu przejściowego MiCA. Co mogą zrobić polscy dostawcy krypto?, 02.07.2026
- prawo.pl — Kto może wystąpić o odszkodowanie za brak wdrożenia MiCA, 30.06.2026
- kancelaria-skarbiec.pl — Ustawa o rynku kryptoaktywów z dnia 15 maja 2026 r. oraz Licencja CASP w Polsce, 05–06.2026
- gazetaprawna.pl — Prezydent wetuje ustawę o kryptowalutach, 06.2026; Interia — Ustawa o rynku kryptoaktywów. Jest decyzja Karola Nawrockiego, 11.06.2026
- money.pl — Polska w szarym końcu, 14.05.2026; echomedia.info — Polska wciąż bez MiCA, 05.2026: asymetria konkurencyjna
- porady.pl — Tokenizacja akcji w spółkach akcyjnych i prostych spółkach akcyjnych, 2026: art. 300³² k.s.h., niepubliczność rejestru, tokenizacja ewidencyjna vs obrotowa
- kryptoprawo.pl — Stanowisko KNF odnośnie tokenizacji: kwalifikacja po treści praw
- bitcoin.pl — KNF twierdzi, że po 1 lipca 2026 r. polskie giełdy kryptowalut nie mogą legalnie działać. Jaka jest prawda?, 2026: polemika ze stanowiskiem KNF, źródło stronnicze cytowane jako głos w sporze
- Binderr — The Complete Guide to BVI Fund Formation, 02.06.2026 (akt. 07.07.2026): minimum 100 tys. USD w funduszu professional
- Allocations — US vs. Offshore Fund Setup, 2026: limity BVI Incubator Fund
- Thomson Reuters — Regulation D — Overview, 05.08.2025: limit Rule 504
Źródła trzeciorzędne (🔴 T — użyte wyłącznie tam, gdzie oznaczone)
- Fast Offshore — BVI Incubator & Approved Funds, 09.03.2026: parametry funduszu inkubatorowego
- tokenizationpolicy.com — SEC Tokenized Securities Framework, 17.03.2026: „rozsądne kroki" weryfikacji w 506(c)