Stablecoins: Past, Present and FutureCzęść 6 z 9
Gracze: kto naprawdę buduje ten rynek
Tether zarobił ponad 10 mld USD netto w 2025 roku (CoinDesk, 31.01.2026). Circle zapłacił Coinbase 908 mln USD za dystrybucję USDC w samym 2024 roku (CryptoBriefing, 11.07.2026). Mastercard wydał do 1,8 mld USD na BVNK, spółkę, która nigdy nie wyemitowała własnego tokena (CoinDesk, 03.2026). Żadna z tych trzech liczb nie mówi o cenie stablecoina. Mówi o tym, kto na tym rynku faktycznie zarabia. Rynek stablecoinów wygląda z zewnątrz jak rynek tokenów notowanych na DefiLlama, w praktyce jest rynkiem kilkudziesięciu spółek, z których większość nie ma tickera, nie emituje niczego z nazwą kończącą się na „USD" i mimo to zabiera większą część marży niż emitent, którego logo widzi użytkownik. teza To jest teza tego tekstu: wartość w tym sektorze powstaje w warstwach infrastrukturalnych, w dystrybucji, custody i orkiestracji płatności, a nie w samej emisji. Spór o to, kto naprawdę kontroluje ten rynek, rozstrzyga się dziś w rundach finansowania i przejęciach, nie w białych księgach.
W tym artykule
Emitenci dzielą się na tych, którzy budują bilans, i tych, którzy wynajmują infrastrukturę
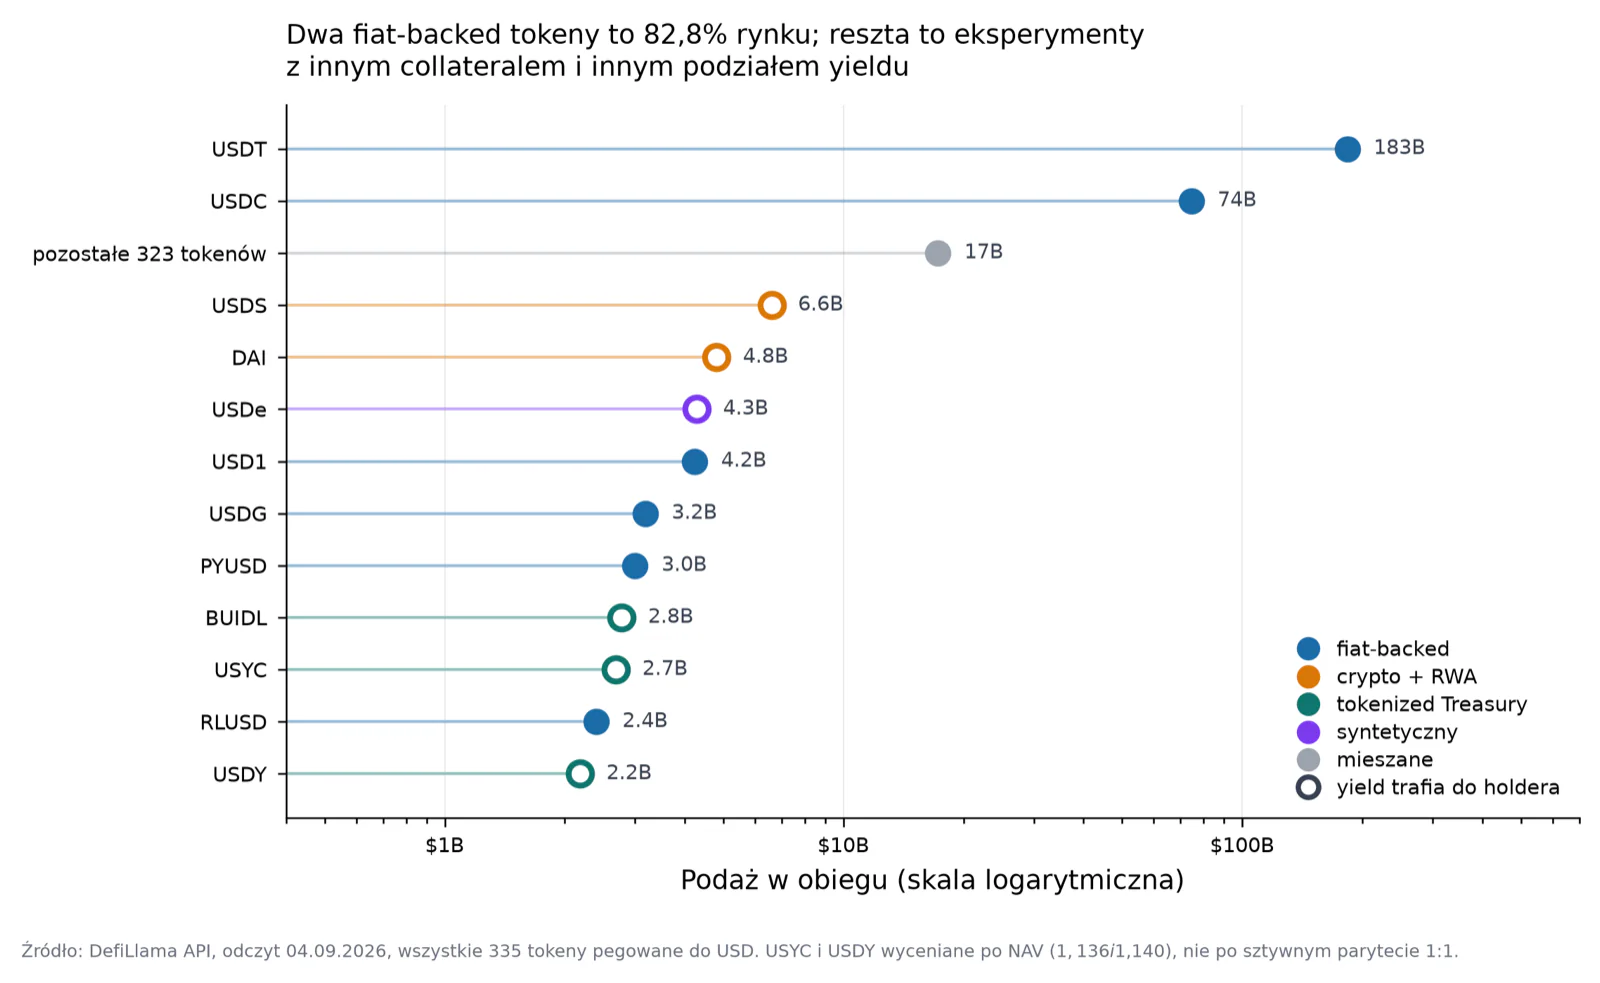
Pierwszy błąd w czytaniu tego rynku to traktowanie każdego logo na DefiLlama jako tej samej kategorii biznesu. Tether i Circle prowadzą bilans: przyjmują dolary, kupują nimi Treasuries, zatrzymują odsetki. Tether zaraportował za Q1 2026 zysk netto 1,04 mld USD i bezpośrednią oraz pośrednią ekspozycję na amerykański dług skarbowy na poziomie ok. 141 mld USD (TradingView/Cointelegraph, 01.05.2026). To czyni go siedemnastym co do wielkości posiadaczem długu USA na świecie, powyżej Niemiec i ZEA (tetherfacts.com, dane własne Tether, źródło z konfliktem interesu). Circle jest spółką notowaną na NYSE od 05.06.2025, z przychodem rezerwowym 2,637 mld USD za FY2025 (Circle Pressroom/SEC, 25.02.2026), ale, w przeciwieństwie do Tethera, musi ten przychód dzielić z dystrybutorem, co wraca w sekcji o marży.
Sky (dawny MakerDAO) i Ethena reprezentują trzeci i czwarty model peggingu, odpowiednio nadzabezpieczenie kryptowalutowe i pozycję delta-neutral, i żaden z nich nie ma emitenta w sensie prawnym: Sky to zestaw smart contractów kontrolowanych przez governance tokenholderów SKY, z podażą USDS+DAI na poziomie 11,4 mld USD (DefiLlama API, 04.09.2026). Ethena skurczyła się z historycznego szczytu ok. 14,7 mld USD (październik 2025) do 4,28 mld USD (DefiLlama API, 04.09.2026) po depegu USDe na Binance z 10.10.2025. To najlepiej udokumentowany jak dotąd stress-test konstrukcji syntetycznej w tym cyklu.
Paxos i Ripple reprezentują model „regulowany emitent wynajmowany przez markę trzecią": Paxos emituje PYUSD dla PayPal i USDG dla konsorcjum Global Dollar Network, a Ripple emituje RLUSD (2,40 mld USD, DefiLlama API, 04.09.2026) przez spółkę-córkę Standard Custody & Trust. First Digital (FDUSD) i Agora (AUSD) idą dalej w tym samym kierunku, ale bez zaplecza korporacyjnego wielkości PayPal czy Ripple, co, jak pokazuje sekcja o zniknięciach, jest różnicą przeżycia.
Ostatnia kategoria to spółki, które nie emitują niczego z własną marką, tylko sprzedają samą infrastrukturę emisyjną innym: model stablecoin-as-a-service. M0, szwajcarski protokół prowadzony przez byłego kontrybutora MakerDAO, mintuje bazowy token $M, który inni (MetaMask jako mUSD, Noble jako USDN, Usual jako USD0) owijają we własny brand. M0 zebrał 40 mln USD w rundzie Serii B w sierpniu 2025, łącznie 100 mln USD finansowania (Yahoo Finance/M^0 Labs, 28.08.2025). Brale, z siedzibą w Des Moines, robi to samo dla mniejszych klientów: zarejestrowany jako Money Services Business w FinCEN, obsłużył m.in. emisję litUSD dla fintechu hipotecznego LitFinancial (Financial IT, 09.2025), przy całkowitym finansowaniu na poziomie 11,1 mln USD (CB Insights, 07.2026). Różnica między tą kategorią a Paxosem czy Ripple jest strukturalna: M0 i Brale nie biorą na siebie ryzyka reputacyjnego marki-emitenta, klientem rozpoznawalnym z nazwy zostaje MetaMask czy LitFinancial, a dostawca infrastruktury zostaje anonimowy.
| Emitent | Model | Skala (data) | Kto trzyma ryzyko marki |
|---|---|---|---|
| Tether | Bilans własny, fiat-backed | USDT 183,3 mld USD (DefiLlama API, 04.09.2026) | Tether |
| Circle | Bilans własny, fiat-backed, spółka publiczna | USDC 74,5 mld USD (DefiLlama API, 04.09.2026) | Circle |
| Sky | Nadzabezpieczenie krypto, bez emitenta prawnego | USDS+DAI 11,4 mld USD (DefiLlama API, 04.09.2026) | Governance SKY |
| Ethena | Delta-neutral, syntetyczny dolar | USDe 4,28 mld USD (DefiLlama API, 04.09.2026) | Ethena Labs/Foundation |
| Paxos | Regulowany emitent wynajmowany przez markę | PYUSD 3,00 mld USD, USDG w GDN (moduł 09-paxos-paypal, 04.09.2026) | PayPal / konsorcjum GDN |
| Ripple | Emisja przez spółkę-córkę | RLUSD 2,40 mld USD (DefiLlama API, 04.09.2026) | Ripple |
| M0 | Stablecoin-as-a-service, warstwa bazowa | $M pod mUSD, USDN, USD0 (M^0 Labs, 28.08.2025) | Klient (MetaMask, Noble, Usual) |
| Brale | Stablecoin-as-a-service, MSB | litUSD i inne emisje białej etykiety (Financial IT, 09.2025) | Klient (LitFinancial i inni) |
Infrastruktura płatnicza jest wyceniana wyżej niż połowa emitentów, których obsługuje
Skoro emisja stała się commodity (każdy poważny gracz potrafi wyemitować w pełni zabezpieczony token w kilka tygodni, moduł 10-distribution tej serii), kapitał inwestycyjny przesunął się do warstwy, która łączy fiat ze stablecoinem po obu stronach transakcji. To widać najlepiej w cenach, jakie płacono za tę warstwę w latach 2024–2026.
Stripe kupił Bridge za ok. 1,1 mld USD w lutym 2025 (CryptoBriefing, cytowane w module 23-payment-rails tej serii). Bridge trzyma 33 licencje MTL w USA i jedną licencję EMI/CASP w Luksemburgu, przetwarzając wolumen płatności stablecoinowych ok. 400 mld USD, z czego 60% to B2B (Stripe, list roczny 2025, 02.2026). Mastercard kupił BVNK za do 1,8 mld USD, ogłoszone 17.03.2026, zamknięte 03.08.2026. BVNK, w przeciwieństwie do Bridge, ma tylko dwie lekkie licencje maltańskie (EMI i CASP) i jedno własne połączenie clearingowe do SEPA Instant, przy 30 mld USD annualizowanego wolumenu (BVNK, 02.2026). Obie spółki zostały wykupione przez gracza, który wcześniej nie miał własnej infrastruktury stablecoinowej. Nie weszły na giełdę jak Circle. teza To jest wskaźnik, jak rynek ocenia orkiestrację: jako moduł do wcielenia w istniejący biznes płatniczy, nie jako samodzielną kategorię zdolną utrzymać niezależną wycenę publiczną.
Zerohash idzie po własnej drodze do podobnego wyniku. Mastercard wycofał się z planowanej inwestycji w Zerohash po zamknięciu przejęcia BVNK, a wcześniejsze rozmowy o przejęciu wyceniały spółkę na do 2 mld USD (CoinDesk, 19.05.2026). Zerohash zamiast tego szuka teraz świeżego finansowania powyżej 1,5 mld USD wyceny (CoinDesk, 19.05.2026), po tym jak w wrześniu 2025 osiągnął status jednorożca z rundą 104 mln USD prowadzoną przez Interactive Brokers (CNBC, 23.09.2025). Platforma obsługuje ponad 5 mln użytkowników w 190 krajach, z klientami takimi jak Morgan Stanley, Stripe i fundusz BUIDL BlackRocka (CoinDesk, 19.05.2026).
Rain, specjalizujący się w kartach stablecoinowych na rynkach wschodzących, zamknął rundę Serii C na 250 mln USD przy wycenie 1,95 mld USD w styczniu 2026, raportując 30-krotny wzrost liczby aktywnych kart i 38-krotny wzrost annualizowanego wolumenu płatności (Coin360, 09.01.2026). Spółka przetwarza ponad 3 mld USD annualizowanych transakcji na kartach kompatybilnych z Visa w ponad 150 krajach (Coin360, 09.01.2026). Na drugim końcu skali finansowania stoją mniejsi orkiestratorzy: Conduit, budujący alternatywę dla SWIFT-u w korytarzach cross-border, zebrał 36 mln USD w rundzie Serii A w maju 2025, przy wzroście wolumenu 16-krotnym między 2023 i 2024 rokiem (CoinDesk, 28.05.2025); Sphere zebrał tylko 5 mln USD od Coinbase Ventures i Kraken Ventures w grudniu 2024 (Yahoo Finance, 12.12.2024); Alfred, skoncentrowany na Ameryce Łacińskiej, zebrał 15 mln USD w Serii A w styczniu 2026 (Tracxn, 26.01.2026, cytując FinSMEs).
| Firma | Co sprzedaje | Skala/wycena (data) | Zdarzenie M&A/finansowanie |
|---|---|---|---|
| Bridge (Stripe) | Orkiestracja fiat↔stablecoin, 33 licencje MTL + EMI/CASP UE | Wolumen ~400 mld USD (Stripe, 02.2026) | Przejęte przez Stripe za ~1,1 mld USD, 02.2025 |
| BVNK (Mastercard) | Orkiestracja fiat↔stablecoin, 2 licencje maltańskie | Wolumen 30 mld USD annualizowanego (BVNK, 02.2026) | Przejęte przez Mastercard za do 1,8 mld USD, zamknięcie 03.08.2026 |
| Zerohash | Infrastruktura crypto/stablecoin jako usługa (API) | 5 mln+ użytkowników, 190 krajów (CoinDesk, 19.05.2026) | Runda finansowania >1,5 mld USD wyceny w toku, 05.2026; wcześniej rozmowy o przejęciu do 2 mld USD |
| Rain | Karty stablecoinowe, wypłaty na rynkach wschodzących | >3 mld USD annualizowanego wolumenu (Coin360, 09.01.2026) | Seria C 250 mln USD przy wycenie 1,95 mld USD, 09.01.2026 |
| Conduit | Orkiestracja cross-border B2B | Wzrost wolumenu 16x 2023→2024 (CoinDesk, 28.05.2025) | Seria A 36 mln USD, 28.05.2025 |
| Alfred | Płatności cross-border, LatAm | — | Seria A 15 mln USD, 26.01.2026 |
| Sphere | Płatności cross-border dla merchantów | — | Finansowanie 5 mln USD, 12.12.2024 |
Custody trzyma klucze do rezerw, których nikt inny nie widzi
Pod warstwą płatniczą leży warstwa, o której użytkownik detaliczny nigdy nie usłyszy, bo nie ma z nią styczności: kto fizycznie trzyma klucze prywatne i aktywa rezerwowe. Fireblocks, założony w 2018 roku, osiągnął wycenę 8 mld USD po rundzie Serii E na 550 mln USD (FinTech Futures, 02.2025) i twierdzi, że zabezpiecza ponad 10 bln USD w transferach aktywów cyfrowych skumulowanych (CoinLaw, 12.2025, źródło o niepewnej metodologii; to wartość transferowana, nie AUM w danym momencie). Fireblocks obsługuje ponad 1800 instytucji, w tym BNY Mellon jako inwestora strategicznego, i dostarcza infrastrukturę rozliczeniową dla Bridge. Po integracji z Fireblocks Bridge skrócił czas masowego rozliczenia stablecoinów z ponad 12 godzin do poniżej 90 minut (Stablecoin Insider, 29.06.2026, materiał promocyjny Fireblocks, źródło z konfliktem interesu).
Anchorage Digital, pierwszy bank z federalną kartą OCC dla aktywów cyfrowych (styczeń 2021), przyjął 100 mln USD inwestycji od Tethera w lutym 2026 przy wycenie 4,2 mld USD (The Block, 05.02.2026). Tether jest teraz udziałowcem strategicznym własnego custodiana, co samo w sobie jest przykładem konsolidacji poziomej w tym sektorze. US Bank, piąty co do wielkości bank w USA z 686 mld USD aktywów, jest custodianem rezerw dla stablecoina Anchorage (bnvda.com, 25.03.2026).
BitGo wybrał ścieżkę publiczną: spółka złożyła prospekt IPO z ok. 90,3 mld USD aktywów pod custody na 30.06.2025 (TradingView/Cointelegraph, 20.09.2025), a do momentu debiutu ta liczba wzrosła do ponad 104 mld USD (TechRepublic, 22.01.2026), wzrost z 30,8 mld USD w 2024 roku. IPO wyceniło spółkę na ponad 2 mld USD, z akcjami po 18 USD, powyżej przedziału 15–17 USD, pod ticketem BTGO na NYSE, z Goldman Sachs i Citigroup jako głównymi underwriterami (TechRepublic, 22.01.2026). Przychód BitGo w pierwszej połowie 2025 roku sięgnął blisko 4,2 mld USD brutto, wzrost 275% rok do roku, ale zysk netto spadł 59% do 12,6 mln USD z powodu inwestycji w compliance (TechRepublic, 22.01.2026).
Copper, brytyjski custodian wsparty przez Barclays, i Anchorage Digital zostały wybrane przez Cantor Fitzgerald jako custodianie i menedżerowie collateralu dla jego biznesu finansowania bitcoina z kapitałem początkowym 2 mld USD, ogłoszonego 11.03.2025 (CoinDesk, 11.03.2025). Ta sama firma, Cantor Fitzgerald, jest custodianem amerykańskich Treasuries zabezpieczających USDT od 2021 roku (PYMNTS, 27.11.2024) i nabyła 5% udziałów w Tetherze za ok. 600 mln USD (Yahoo Finance/WSJ, 25.11.2024). To jest jeden z najbardziej bezpośrednich przykładów pionowej integracji w tym sektorze: podmiot, który przechowuje rezerwy emitenta, jest jednocześnie jego udziałowcem i partnerem w niezwiązanym biznesie finansowania kryptowalut.
| Custodian | Licencja/status | Skala (data) | Relacja ze stablecoinami |
|---|---|---|---|
| Fireblocks | Prywatna spółka, MPC custody | Wycena 8 mld USD (FinTech Futures, 02.2025) | Infrastruktura rozliczeniowa dla Bridge, klient BNY Mellon jako inwestor |
| Anchorage Digital | OCC national trust bank (2021) | Wycena 4,2 mld USD (The Block, 05.02.2026) | Tether jako udziałowiec (100 mln USD, 02.2026); custodian Cantor dla BTC |
| BitGo | Spółka publiczna od 01.2026 (BTGO, NYSE) | AUC ~104 mld USD (TechRepublic, 22.01.2026) | Custody instytucjonalne, 4600+ klientów |
| Copper | Wsparty przez Barclays | — | Custodian collateralu BTC dla Cantor Fitzgerald (CoinDesk, 11.03.2025) |
| Cantor Fitzgerald | Bank inwestycyjny, nie licencjonowany custodian crypto | Udziałowiec Tethera (~600 mln USD, 5%) | Custodian Treasuries zabezpieczających USDT od 2021 (PYMNTS, 27.11.2024) |
Dystrybucja jest kosztem numer jeden emitenta, nie skutkiem ubocznym
Artykuł 3 tej serii ustalił, że koszty dystrybucji konsumują 59-62% przychodu rezerwowego Circle. Konkretna liczba za 2024 rok: Circle zapłacił Coinbase 908 mln USD za dystrybucję USDC (CryptoBriefing, 11.07.2026), a umowa została odnowiona do 2029 roku na tych samych warunkach strukturalnych (Business Wire/Circle, 08.2026). Dla porównania, Circle zatrzymał w tym samym okresie 1,083 mld USD jako RLDC (residual leftover distributable cash) z całego przychodu rezerwowego 2,637 mld USD za FY2025 (Circle Pressroom/SEC, 25.02.2026). Innymi słowy: dystrybutor zabiera porcję zbliżoną wielkością do tego, co zatrzymuje sam emitent.
Ta struktura powtarza się przy każdym emitencie, który nie kontroluje własnego kanału dystrybucji, nie tylko u Circle. Paxos zbudował dwa równoległe produkty na tym samym silniku rezerwowym, żeby to zilustrować: PYUSD, gdzie PayPal jako dystrybutor finansuje program rewards z własnej marży (nie z rezerw), i USDG, gdzie 30-krotnie większa sieć partnerów Global Dollar Network dzieli yield rezerwowy proporcjonalnie do wolumenu każdego uczestnika (moduł 09-paxos-paypal tej serii). Podaż PYUSD wzrosła z 873 mln USD (kwiecień 2025) do szczytu 4,08–4,1 mld USD (Q1 2026), po czym spadła do 3,00 mld USD (wrzesień 2026), dokładnie w momencie wygaśnięcia kampanii rewards, co jest bezpośrednim dowodem, że część tej podaży była kupiona zachętą, nie organicznym popytem (moduł 09-paxos-paypal tej serii).
Fintechy detaliczne poszły w 2026 roku o krok dalej niż samo dystrybuowanie cudzego tokena. Zaczęły emitować własne. Nubank, brazylijski neobank z ponad 100 mln klientów, podpisał partnerstwo z Circle w celu wbudowania natywnej infrastruktury USDC bezpośrednio w swoją aplikację (ogłoszenie sierpień 2026, cytowane przez CoinMarketCap AI, 22.08.2026), co jest rozwinięciem relacji, w której już w lipcu 2025 co czwarty nowy inwestor na platformie Nubank Cripto wybierał USDC jako swój pierwszy zakup kryptowaluty (Nubank/Crowdfund Insider, 17.07.2025), a w 2024 roku posiadanie USDC przez klientów Nubanku wzrosło dziesięciokrotnie (Nubank, 14.01.2025). Revolut poszedł dalej: 26.08.2026 wystartował z własnym euro-stablecoinem EURR, emitowanym przez Bridge Building S.A., luksemburski podmiot Bridge (Bloomberg, 26.08.2026). W tym samym tygodniu ogłosił wycofanie wsparcia dla USDT dla klientów EEA do 31.08.2026, z powodu wymogów MiCA Title V wobec niezautoryzowanych e-money tokenów (Yahoo Finance, 26.08.2026). Revolut przeszedł w ten sposób ze strony dystrybutora na stronę emitenta, z 80 mln klientów detalicznych jako gotowym kanałem (Yahoo Finance, 26.08.2026).
Banki deklarują więcej, niż uruchamiają
Rozdzielenie deklaracji od uruchomionych produktów jest tu najczęstszym miejscem błędu. Na 04.09.2026 konsorcjum 21 banków amerykańskich, ogłoszone 01–02.09.2026, nie ma jeszcze nazwy podmiotu emitującego ani jurysdykcji rejestracji (moduł 09-ripple-inni tej serii), czyli deklaracja intencji, nie uruchomiony produkt. JPMorgan zdecydował się nie przyłączać do wspólnych inicjatyw bankowych i budować własną infrastrukturę tokenizowanego depozytu (Kinexys) równolegle. Inicjatywa „Open Standard" (BlackRock, Coinbase, Ripple, Mastercard) i konsorcjum 21 banków mogą być dwiema odrębnymi inicjatywami albo częściowo pokrywającymi się projektami. Moduł źródłowy tej serii nie ustalił tego jednoznacznie.
Po stronie faktycznie uruchomionych produktów bankowych lista jest krótsza. OCC udzielił 12.12.2025 warunkowej zgody na pięć nowych kart narodowego trustu jednocześnie: dwie de novo (First National Digital Currency Bank, spółka Circle, i Ripple National Trust Bank) oraz trzy konwersje ze stanowych trust companies (BitGo Bank & Trust, Fidelity Digital Assets, Paxos Trust Company) (Cadwalader, 18.12.2025). To pokazuje, że bramka regulacyjna do emisji na poziomie federalnym otworzyła się szerzej niż rok wcześniej: pięć podmiotów w jeden dzień, wobec pierwszej karty tego typu (Anchorage) w 2021 roku.
Revolut, mimo że formalnie nie jest bankiem amerykańskim, złożył wniosek o narodową kartę bankową do OCC w marcu 2026 i zapowiedział, że usługi stablecoinowe będą dostępne łącznie z kontami FDIC po uzyskaniu zgody, planowanym na 2027 rok (en.cryptonomist.ch, 04.06.2026), co jest deklaracją z konkretną datą złożenia wniosku, ale bez zatwierdzenia na dzień pisania tego tekstu.
RWA i tokenizacja: emitenci stablecoinów stają się emitentami funduszy
Granica między stablecoinem a tokenizowanym funduszem Treasury jest prawna, nie technologiczna, ale firmy, które budują tę drugą kategorię, są w dużej mierze tymi samymi firmami, które budują pierwszą. BlackRock uruchomił BUIDL 18.03.2024 z Securitize jako transfer agentem i BNY Mellon jako custodianem (Securitize, 2024), a fundusz osiągnął 2,78 mld USD AUM na 04.09.2026 (DefiLlama API, 04.09.2026), działając na ośmiu sieciach. Securitize sama zarządzała ponad 4 mld USD tokenizowanych aktywów na maj 2025 (PRNewswire, 14.11.2025) i weszła na giełdę przez fuzję SPAC 02.07.2026 pod tickerem SECZ na NYSE, pozyskując ok. 400 mln USD (Messari, 2026).
Circle przejęło Hashnote (emitenta USYC) 21.01.2025, gdy fundusz miał 1,52 mld USD AUM (Circle, komunikat prasowy, 21.01.2025). Do 04.09.2026 USYC urósł do 2,69 mld USD (DefiLlama API, 04.09.2026), napędzany integracją z Binance Banking Triparty jako collateral off-exchange. Ondo Finance, jednocześnie emitent i warstwa dystrybucji do DeFi, prowadzi USDY na poziomie 2,18 mld USD (DefiLlama API, 04.09.2026), z całkowitym AUM platformy ok. 3,43-3,6 mld USD (Allium Research/BSCNews, połowa 2026). Franklin Templeton prowadzi BENJI (FOBXX) na dziewięciu sieciach z AUM rzędu 2,05-2,5 mld USD w zależności od daty odczytu (moduł 13-rwa tej serii). Superstate, założone przez twórcę Compound Finance Roberta Leshnera, emituje USTB. Od Q2 2026 Invesco Advisers pełni funkcję portfolio managera, a Superstate pozostaje dostawcą infrastruktury on-chain (PRNewswire, 24.03.2026).
[Luka] Nie znaleziono jednej twardej liczby dla całkowitej wielkości rynku tokenized Treasury na dokładnie 04.09.2026. Ostatni potwierdzony punkt zagregowany to 16,17 mld USD na 07.08.2026 (rwa.xyz, cytowane przez FinanceMagnates, 2026).
| Firma | Warstwa | Co sprzedaje | Skala (data) | Model przychodowy | Właściciel/inwestor |
|---|---|---|---|---|---|
| BlackRock/Securitize | RWA/tokenizacja | Fundusz BUIDL + infrastruktura transfer-agenta | BUIDL 2,78 mld USD (DefiLlama, 04.09.2026) | Opłata za zarządzanie funduszem + opłaty transferowe | BlackRock (fundusz); Securitize notowana na NYSE (SECZ) |
| Circle/Hashnote | RWA/tokenizacja + emisja | Fundusz USYC + USDC | USYC 2,69 mld USD (DefiLlama, 04.09.2026) | Yield z Treasuries | Circle Internet Group (NYSE: CRCL) |
| Ondo Finance | RWA/tokenizacja | USDY, OUSG, akcje tokenizowane | AUM platformy ~3,43-3,6 mld USD (Allium/BSCNews, 2026) | Yield z Treasuries, opłaty platformowe | Prywatna, inwestorzy VC |
| Franklin Templeton | RWA/tokenizacja | Fundusz BENJI (FOBXX), rejestrowany 1940 Act | ~2,05-2,5 mld USD (moduł 13-rwa, 2026) | Opłata za zarządzanie funduszem | Franklin Resources (spółka publiczna) |
| Superstate | RWA/tokenizacja | Fundusz USTB, infrastruktura on-chain | — | Opłata za zarządzanie (Invesco jako portfolio manager od Q2 2026) | Prywatna, zał. Robert Leshner |
Marża siedzi w barierach wejścia, nie w samym mint i redeem
teza Ekonomia Circle z artykułu 3 tej serii daje wzór na cały sektor: kto kontroluje relację z użytkownikiem końcowym, ten dyktuje warunki temu, kto trzyma bilans. Circle zatrzymuje w 2025 roku 1,083 mld USD, ale musi oddać niemal tyle samo (908 mln USD za 2024 rok) jednemu partnerowi dystrybucyjnemu, z umową przedłużoną na kolejne trzy lata na tych samych warunkach (Business Wire/Circle, 08.2026; CryptoBriefing, 11.07.2026). Ten koszt przewyższa łącznie koszty operacyjne, prawne i technologiczne emitenta. To jest główna pozycja w całym biznesie emisyjnym, nie wydatek marginalny.
Ten sam wzór tłumaczy, dlaczego rynek płacił za orkiestrację płatniczą (Bridge, BVNK) wyceny liczone w miliardach, mimo że żadna z tych spółek nie emituje własnego tokena: kontrolują moment, w którym klient decyduje, którego dolara użyć. Tłumaczy też, dlaczego Revolut, mając już 80 mln klientów w aplikacji, zdecydował się przejść ze strony dystrybutora na stronę emitenta, zamiast płacić komuś innemu za dystrybucję własnego euro-tokena. I tłumaczy, dlaczego custody, warstwa, którą użytkownik detaliczny nigdy nie zobaczy, generuje wyceny publiczne (BitGo, ponad 2 mld USD po IPO) i prywatne (Fireblocks, 8 mld USD; Anchorage, 4,2 mld USD) porównywalne z samymi emitentami średniej wielkości, bo trzyma klucze do rezerw, bez których żaden token nie istnieje.
Wolumen bez marży siedzi w środku tego łańcucha, nie na krawędziach: sam mechanizm mint/redeem, replikowalny w tygodniach przez każdego poważnego gracza (moduł 10-distribution tej serii), nie jest miejscem, gdzie powstaje przewaga konkurencyjna. Marża siedzi tam, gdzie jest bariera wejścia trudna do skopiowania: licencja płatnicza zbierana latami (33 MTL-e Bridge'a), relacja z milionami użytkowników zbudowana dekadą (Coinbase, Nubank, Revolut), albo zaufanie instytucjonalne do trzymania kluczy (Fireblocks, Anchorage, BitGo).
Kto zniknął: lista tej samej wagi co lista żywych
Rynek stablecoinów od 2023 roku eliminował graczy równie intensywnie, jak tworzył nowych. Ta lista jest równie informacyjna, bo pokazuje, które warstwy okazały się kruche.
Warstwa bankowa. Silvergate Bank, operator sieci rozliczeniowej SEN, przez którą Circle prowadził mint/redeem USDC, zamknął SEN 03.03.2023 i ogłosił dobrowolną likwidację 08.03.2023 pod presją regulatorów i śledztwa Departamentu Sprawiedliwości (WolfStreet, 08.03.2023). Signature Bank, operator konkurencyjnej sieci Signet, został przejęty przez regulatorów stanu Nowy Jork w tym samym tygodniu, powołując się na „ryzyko systemowe" (Fortune, 13.03.2023). Circle musiał w tym momencie przełączyć rozliczenia mint/redeem na BNY Mellon w trybie awaryjnym (cytat CEO Circle Jeremy'ego Allaire'a, 12.03.2023, za Fortune).
Warstwa custody. Prime Trust, custodian obsługujący BinanceUS, Swan Bitcoin, Abra i TrueUSD, złożył wniosek o bankructwo w sierpniu 2023 po utracie dostępu do portfeli cold storage i stratach na inwestycji w upadły Terra/UST (Bitcoin News, 25.08.2023). Jego następca, Fortress Trust tego samego założyciela, Scotta Purcella, upadł identycznym mechanizmem w październiku 2023, gdy potencjalni nabywcy odmówili sfinalizowania oferty przejęcia (mexc.com/BitcoinEthereumNews, 22.10.2023).
Warstwa emisyjna. BUSD, trzeci co do wielkości stablecoin świata z ok. 16 mld USD w obiegu w momencie decyzji (Bloomberg, 13.02.2023), został zmuszony do wygaszenia przez NYDFS 13.02.2023: nie z powodu niedostatecznego pokrycia rezerw (BUSD było w pełni zabezpieczone), ale z powodu niewystarczających kontroli due diligence Paxosu wobec partnera Binance (CoinDesk, 13.02.2023, cytując rzecznika NYDFS). GUSD (Gemini Dollar) pozostał przez cały ten okres na marginalnej skali, bez istotnego wzrostu podaży. Nie zniknął formalnie, ale nie zbudował dystrybucji porównywalnej z konkurentami.
Warstwa DeFi. Stream Finance ujawnił 04.11.2025 utratę ok. 93 mln USD w strategiach off-chain zarządzanych przez zewnętrzny podmiot (The Defiant, 29.06.2026). Jego syntetyczny dolar xUSD stracił peg o ok. 77% w ciągu godzin (CoinMarketCap Academy, 04.11.2025), a efekt domina strącił deUSD Elixir Network o 98%, z 1 USD do poniżej 0,02 USD, bo Elixir pożyczył Stream ok. 65% własnego zabezpieczenia (Zircuit, 2026).
Warstwa infrastruktury płatniczej: nie upadek, ale konsolidacja. Mastercard wycofał się z planowanego zakupu Zerohash po tym, jak kupił BVNK: nie porażka Zerohasha, ale sygnał, że rynek uznał, że jednego orkiestratora na akwizycję wystarczy (CoinDesk, 19.05.2026). To jest inny typ „zniknięcia" niż bankructwo: konsolidacja kategorii, w której jedna transakcja definiuje, ile miejsca zostaje dla pozostałych.
Konsekwencja: kapitalizacja tokenów mierzy niewłaściwą rzecz
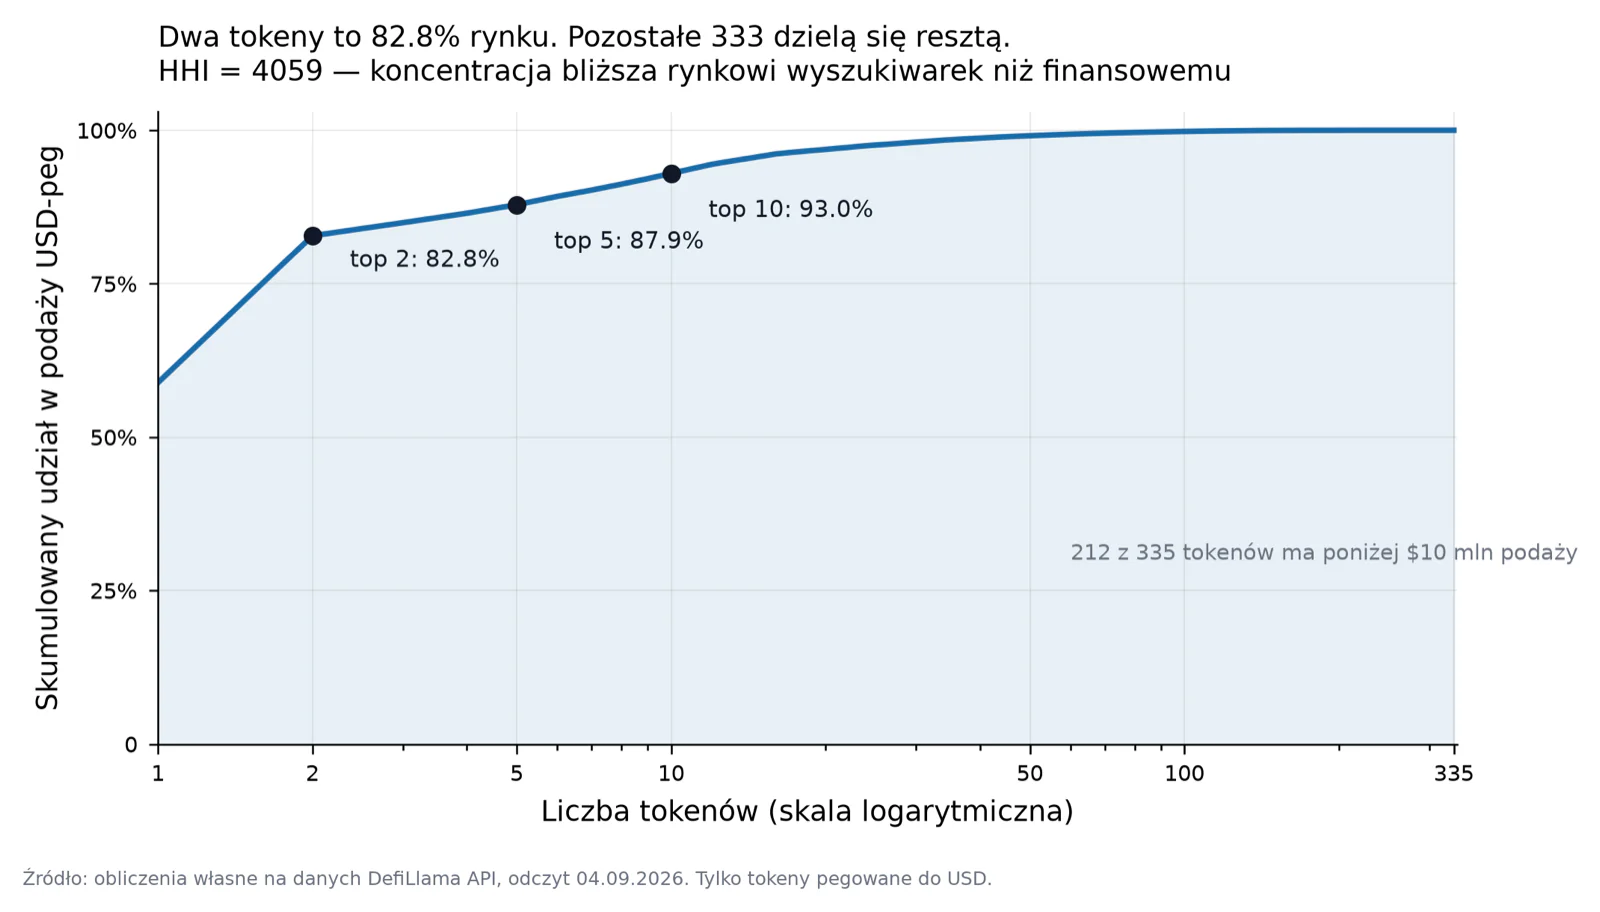
Rynek, który mierzy się kapitalizacją tokenów, mierzy niewłaściwą rzecz. Kapitalizacja USDT (183,3 mld USD) i USDC (74,5 mld USD) mówi, ile dolarów siedzi w tych dwóch bilansach. Nie mówi nic o tym, że Coinbase zabiera z tego przychodu więcej niż połowę, że Fireblocks jest wyceniany wyżej niż Ripple czy First Digital, albo że pięć nowych kart bankowych OCC z grudnia 2025 roku przeniosło most regulacyjny bliżej tych samych kilkunastu firm, które już wygrały poprzednią rundę. Kto następny zbuduje przewagę w tym sektorze, nie wygra jej emitując lepszy token. Wygra ją tam, gdzie dziś jest najmniej widoczna: w licencji płatniczej, w relacji z milionami użytkowników albo w kontroli nad kluczami, których nikt inny nie zobaczy.
Luki
- Precyzyjny, jednoźródłowy podział przychodu z rezerw USDC między Circle i Coinbase za pełny rok 2025 (mamy tylko potwierdzoną liczbę za 2024: 908 mln USD). Do sprawdzenia w 10-K Circle za FY2025, sekcja related-party transactions.
- Aktualna wycena i status Zerohash po zamknięciu rundy finansowania ogłoszonej w maju 2026: na dzień pisania rozmowy były w toku, bez potwierdzonej finalnej liczby; do sprawdzenia w komunikatach Zerohash/PitchBook po czerwcu 2026.
- Nazwa podmiotu emitującego i jurysdykcja rejestracji dla konsorcjum 21 banków amerykańskich ogłoszonego 01-02.09.2026: nieustalone na dzień odcięcia danych; do sprawdzenia w komunikatach uczestniczących banków po wrześniu 2026.
- Relacja między inicjatywą „Open Standard" (BlackRock/Coinbase/Ripple/Mastercard) i konsorcjum 21 banków, czy to dwa odrębne projekty czy częściowo pokrywające się inicjatywy, nierozstrzygnięte w przeszukanych źródłach.
- Dokładna, aktualna skala aktywów pod custody Fireblocks w danym momencie (mamy tylko wartość skumulowanych transferów, nie AUM point-in-time). Źródło (CoinLaw) ma niepewną metodologię; do zweryfikowania bezpośrednio u Fireblocks lub w niezależnym audycie.
- Pełna lista uczestników i struktura właścicielska M0 poza rundą Serii B (Polychain, Ribbit, Endeavor Catalyst, Pantera, Bain Capital Crypto): cap table nieujawniony publicznie.
- Ostateczny wynik (zamknięcie, wycofanie lub finalizacja) rozmów Zerohash o przejęciu przez Mastercard przed zmianą planów: sekwencja zdarzeń przed majem 2026 nie jest w pełni jasna w przeszukanych źródłach.
Źródła
Baza wiedzy serii (moduły wewnętrzne): 09-issuers (Circle, Tether, Ethena, Sky, Paxos/PayPal, Ripple i inni), 10-distribution, 13-rwa, 12-defi, 23-payment-rails, 18-market-2026, „Stablecoins: Past, Present and Future", 04-05.09.2026.
Dane rynkowe: DefiLlama API, odczyt 04.09.2026 (podaż per token).
Prasa branżowa i finansowa: CoinDesk (13.02.2023; 11.03.2025; 28.05.2025; 19.05.2026); Bloomberg (13.02.2023; 25.11.2024; 26.08.2026); CNBC (23.09.2025); Fortune (13.03.2023; 11.07.2025); TechRepublic (22.01.2026); The Block (05.02.2026); CryptoBriefing (11.07.2026); Cointelegraph/TradingView (01.05.2026; 20.09.2025); Yahoo Finance/WSJ (25.11.2024; 26.08.2026; 12.12.2024); PYMNTS (27.11.2024; 26.08.2026); Business Wire (08.2026; 28.05.2025); FinTech Futures (02.2025); Coin360 (09.01.2026); en.cryptonomist.ch (04.06.2026; 26.08.2026); WolfStreet (08.03.2023); Bitcoin News (25.08.2023).
Materiały korporacyjne (źródła z konfliktem interesu, oznaczone w tekście): Circle Pressroom/SEC (25.02.2026); Nubank/Circle case study (17.07.2025; 14.01.2025); BVNK (02.2026); Stripe list roczny (02.2026); Securitize/PRNewswire (14.11.2025); tetherfacts.com; Stablecoin Insider (29.06.2026).
Dane wtórne/agregatory: CoinLaw (12.2025); CB Insights (07.2026); Tracxn (26.01.2026); PitchBook (via bnvda.com, 25.03.2026); Cadwalader (18.12.2025); The Defiant (29.06.2026); CoinMarketCap Academy (04.11.2025); Zircuit (2026); mexc.com/BitcoinEthereumNews (22.10.2025); Financial IT (09.2025).
Wszystkie części serii „Stablecoins: Past, Present and Future” →