Stablecoins: Past, Present and FutureCzęść 9 z 9
Przyszłość: co działa, co nie działa i moja teza
Ten artykuł zamyka serię „Stablecoins: Past, Present and Future". Nie prognozuję jednej liczby na 2030 rok, tylko pokazuję mechanizmy, które dziś decydują o tym, gdzie rynek naprawdę jest, i formułuję tezę falsyfikowalną konkretną obserwacją, nie odczuciem. Teza: do 2030 roku stablecoiny rosną głównie w wąskich niszach, gdzie klient płaci realną cenę bez subsydium, nie w miejscach, gdzie jest najwięcej nagłówków, a duopol USDT/USDC utrzymuje ponad 60% łącznego udziału rynku, bo jego przewaga jest strukturalna, nie tymczasowa. Poniżej dowody za i przeciw, sześć testów, które odsiewają jedno od drugiego, oraz lista obserwacji, które tę tezę obaliłyby.
W tym artykule
Cztery nisze, w których klienci płacą bez zachęty i wracają
Wspólna cecha tej czwórki: użytkownik płaci realną cenę i wraca, nie dlatego że dostaje punkty czy airdrop.
Dolar dla ludzi bez dostępu do dolara to najstarszy, najlepiej udokumentowany product-market fit w branży. Felix Pago, model „stablecoin sandwich" USD→USDC→peso, przetworzyło ponad 8 mld USD w remittances i obsłużyło ponad 6 mln ludzi w 11 krajach Ameryki Łacińskiej do września 2026 roku, przy koszcie poniżej 1% wobec 5-7% na kanałach tradycyjnych. LemFi, zaplecze USDT z inwestycją Tethera, obsługuje ponad 1 mld USD miesięcznego wolumenu płatności do sierpnia 2026 roku, kompresując spread FX do 1,5-2,5% powyżej kursu mid-market wobec 7-12% na tradycyjnych kanałach do Afryki. USDT odpowiada za ok. 74% udziału w wolumenie na giełdach przy ok. 59% udziału w podaży (CoinDesk Data/Artemis, 2026). Ten rozjazd sam w sobie sugeruje, że część podaży nie kręci się w tradingu, tylko leży w portfelach jako oszczędność.
Druga nisza to jednostka rozliczeniowa w DeFi i na giełdach derywatów. W sześciu głównych protokołach lending (Aave V3, Morpho Blue, Spark, Compound V3, Fluid, Euler V2) łączny TVL na 04.09.2026 to ok. 36,5 mld USD (obliczenia własne, DefiLlama API, 04.09.2026), z dominującym udziałem stablecoinów po stronie długu, nie tylko collateralu. Hyperliquid trzyma 6,99 mld USD w stablecoinach jako margin do perpetual futures, z czego 97,9% to USDC (DefiLlama API, 04.09.2026). To więcej USDC niż na Base i Arbitrum razem.
Trzecia to settlement B2B i cross-border w wąskich korytarzach. McKinsey i Artemis Analytics szacują realne płatności stablecoinowe w 2025 roku na 390 mld USD, z czego transakcje B2B odpowiadają za 226 mld USD, rosnąc 733% rok do roku (McKinsey/Artemis, 02.2026). Korytarz London→Lagos spadł z 7,8% kosztu całkowitego w 2023 roku do 2-3% w 2026, z rozliczeniem w minutach zamiast do 5 dni roboczych. Circle Payments Network miał cztery aktywne korytarze płatnicze z czterema instytucjami finansowymi na 10 sierpnia 2025 roku (Circle Form 424B4, SEC, 08.2025).
Czwarta to collateral instytucjonalny. BlackRock BUIDL zaakceptowany jako off-exchange collateral na Binance od 14.11.2025 roku (PRNewswire/Securitize, 14.11.2025). Podaż Circle USYC na BNB Chain urosła do 1,84 mld USD do marca 2026 roku (CoinDesk, 13.03.2026). Deribit i Crypto.com zaakceptowały BUIDL jako collateral do derywatów w Q1 2026 roku (FinanceFeeds, 20.05.2026): pierwszy przypadek regulowanego funduszu rynku pieniężnego jako marginu na offshore giełdach derywatów krypto.
teza To, co łączy te cztery kategorie, nie jest technologią, jest brakiem alternatywy o podobnym koszcie. Tam, gdzie alternatywa jest darmowa i błyskawiczna (SEPA Instant w Europie), stablecoin nie ma czego poprawiać.
Cztery narracje nie przetrwają usunięcia subsydium
Cztery zjawiska, o których się dużo pisze, mają liczbę podważającą tezę o ich trwałości.
Pierwsze to masowe płatności merchantowe. PYUSD ma dostęp do bazy 439 mln aktywnych kont PayPal na koniec 2025 roku, ale sama podaż PYUSD to tylko 3,00 mld USD na 04.09.2026 (DefiLlama API, 04.09.2026): funkcjonalnie nisza wobec skali platformy dystrybucyjnej. Rozliczenie USDC Visy z bankami-partnerami (Cross River Bank, Lead Bank od 16.12.2025 roku) dotyczy wyłącznie warstwy międzybankowej, konsument nie widzi żadnej różnicy przy swipe'ie karty. Chargebacki kartowe kosztowały merchantów 33,79 mld USD globalnie w 2025 roku, ale to wciąż jeden z najważniejszych mechanizmów ochrony konsumenta: merchant przyjmujący stablecoin przejmuje ryzyko, które dziś nosi sieć kartowa, bo stablecoin nie ma mechanizmu chargeback.
Drugie to yield jako trwała przewaga produktowa. sUSDe APY spadło z 17,2% (7-dniowa średnia, kwiecień 2024) do poziomów rzędu 3,7-4,1% w 2026 roku. Yield pochodzi z funding rate, który jest z definicji cykliczny. Rada Doradców Ekonomicznych Białego Domu (CEA) oceniła w kwietniu 2026 roku, że nawet w najgorszym modelowym scenariuszu, gdyby rynek stablecoinów urósł sześciokrotnie, efekt zakazu yieldu na akcję kredytową banków wyniósłby 531 mld USD, czyli ok. 4,4% całkowitych kredytów (AssetWhisper, 09.05.2026). Sam regulator traktuje więc „yield ze stablecoina" jako zjawisko marginalne makroekonomicznie, nie strukturalną rewolucję.
Trzecie to większość konsorcjów bankowych ogłoszonych w 2025-2026 roku. Konsorcjum 21 banków (ogłoszenie 01.09.2026) nie ujawniło do 04.09.2026 ani nazwy spółki, ani tokena, ani sieci blockchain, ani struktury zarządzania. To ogłoszenie intencji, nie produkt.
Czwarte to algorithmic i konstrukcje bez zewnętrznego collateralu. UST/LUNA: kapitalizacja ponad 18 mld USD na początku maja 2022 roku, spadek do 0,12 USD do 16 maja 2022 roku, łączna wartość obu tokenów z ok. 60 mld USD do niemal zera w tydzień. Cztery lata później DefiLlama klasyfikuje dziś tylko 23 tokeny jako algorithmic, o łącznej wartości 0,67 mld USD na 335 tokenów USD-peg w całym zbiorze (DefiLlama API, 04.09.2026), czyli ok. 0,2% rynku.
Sześć testów pokazuje więcej niż ranking podaży
Ranking wg podaży i ranking wg realnego product-market fit to dwie różne osie. To jest najważniejsza obserwacja całej tej serii.
Sześć testów, które odsiewają realne użycie od narracji, są zdefiniowane wprost jako pytania o to, co zostaje, gdy usunąć konkretny czynnik:
- Test przetrwania stopy: czy produkt ma sens, gdy Fed funds rate = 0%.
- Test wyłączenia zachęt: co zostaje z popytu, gdy znika airdrop, reward, token-emisja.
- Test płynności ($50M): czy da się wyjść z 50 mln USD w jeden dzień bez ruszenia ceny o więcej niż kilka punktów bazowych. Kaiko liczyło, że aby przesunąć cenę USDC o 0,1%, trzeba sprzedać ok. 38 mln USD na rynkach price-discovery (Kaiko, 21.04.2026).
- Test kryzysu: jak token zachował się w ostatnim udokumentowanym epizodzie stresu, nie hipotetycznie.
- Test płacącego klienta: czy istnieje realny użytkownik, który płaci dziś cenę rynkową i wróciłby bez zachęt.
- Test reżimu 2027: czy konstrukcja przetrwa reżim regulacyjny, który faktycznie wejdzie w życie pod GENIUS Act.
Poniższa tabela to moja własna synteza teza , nie cytat z jednego źródła, tylko zastosowanie tych sześciu testów do dwunastu konstrukcji na podstawie dowodów zebranych w tej serii, z symbolami: ✅ zdany, 🟡 warunkowo/częściowo albo bez pełnych danych, ❌ oblany.
| Konstrukcja | Stopa | Zachęty | Płynność $50M | Kryzys | Klient | Reżim 2027 | Wynik (✅) | Podaż 04.09.2026 |
|---|---|---|---|---|---|---|---|---|
| USDT | ✅ | ✅ | ✅ | ✅ | ✅ | ❌ | 5/6 | 183,34 mld USD |
| USDC | ✅ | ✅ | ✅ | 🟡 | ✅ | ✅ | 5/6 | 74,49 mld USD |
| RLUSD | ✅ | ✅ | ❌ | 🟡 | ✅ (wąsko) | ✅ | 4/6 | 2,40 mld USD |
| USDG | ✅ | ✅ | 🟡 | 🟡 | ✅ (pośrednio) | ✅ | 4/6 | 3,18 mld USD |
| Tokenized Treasuries (klasa) | ❌ | ✅ | 🟡 | 🟡 | ✅ (mocno) | ✅ (własny reżim) | 3/6 | 16,17 mld USD (klasa) |
| GHO | ✅ | ✅ | ❌ | 🟡 | ✅ (niszowo) | ❌ | 3/6 | 0,57 mld USD |
| crvUSD | ✅ | 🟡 | ❌ | 🟡 | ✅ (niszowo) | ❌ | 3/6 | 0,29 mld USD |
| USDS/DAI | 🟡 | 🟡 | 🟡 | ✅ | ✅ | ❌ | 2/6 | 4,80 mld USD |
| USDe/sUSDe | ❌ | 🟡 | 🟡 | ✅ | 🟡 | ❌ | 1/6 | 4,27 mld USD |
| USD1 | ✅ | 🟡 | 🟡 | 🟡 | 🟡 | 🟡 | 1/6 | 4,23 mld USD |
| PYUSD | ❌ | ❌ | ❌ | 🟡 | ❌ | 🟡 | 0/6 | 3,01 mld USD |
| Algorithmic (klasa) | ❌ | ❌ | ❌ | ❌ | ❌ | ❌ | 0/6 | 0,67 mld USD (klasa) |
(Obliczenia i klasyfikacja własne na podstawie dowodów zebranych w module 19 tej bazy wiedzy, stan 04.09.2026. To nie jest ocena kredytowa ani rekomendacja inwestycyjna.)
Zestawmy teraz kolumnę „Wynik" z kolumną „Podaż": tu jest sedno. USDT i USDC zajmują pierwsze miejsce w obu rankingach, więc niczego nie dowodzą same z siebie. Ale crvUSD i GHO, dwa najmniejsze tokeny w tym zestawieniu ($0,29 mld i $0,57 mld, czyli mniej niż jeden procent kapitalizacji USDT), zdają trzy z sześciu testów: tyle samo, co cała klasa tokenized treasuries z kapitalizacją $16,17 mld. PYUSD, z podażą 3,01 mld USD (ósme miejsce w tym zestawieniu), zdaje zero testów, tyle samo co klasa algorithmic, która ma najmniejszą podaż ze wszystkich ($0,67 mld) i jeden udokumentowany, kompletny upadek do zera (UST, maj 2022) w historii branży. RLUSD, z jedną z najmniejszych podaży w tabeli (2,40 mld USD), zdaje cztery testy: więcej niż USDe (4,27 mld USD podaży) czy USD1 (4,23 mld USD), które mają większą kapitalizację.
teza To jest jedyny wniosek tej serii, który zasługuje na status najważniejszego: kapitalizacja rynkowa mówi o tym, ile kapitału już wpłynęło, nie o tym, czy wpłynęło z powodu realnej potrzeby czy z powodu zachęty, która zaraz wygaśnie. Jeśli budujesz produkt na integracji z konkretnym stablecoinem, ranking wg podaży jest gorszym predyktorem tego, czy ten token będzie tu za dwa lata, niż wynik tych sześciu testów.
Kontrakcja 2026 nie dotknęła gigantów, dotknęła obiecanek
Rynek stablecoinów USD-peg osiągnął szczyt 322,4 mld USD 17 maja 2026 roku, po czym skontraktował się o 3,28% do połowy września (DefiLlama API, 04.09.2026). To pierwsza w historii kontrakcja podaży stablecoinów, która nie towarzyszyła żadnemu krachowi: nie ma tu Terra/UST z 2022 roku ani runu SVB na USDC z 2023 roku. To, co się dzieje, jest bardziej interesujące niż krach. Jest to test w czasie rzeczywistym tego, które konstrukcje mają popyt niezależny od zachęty.
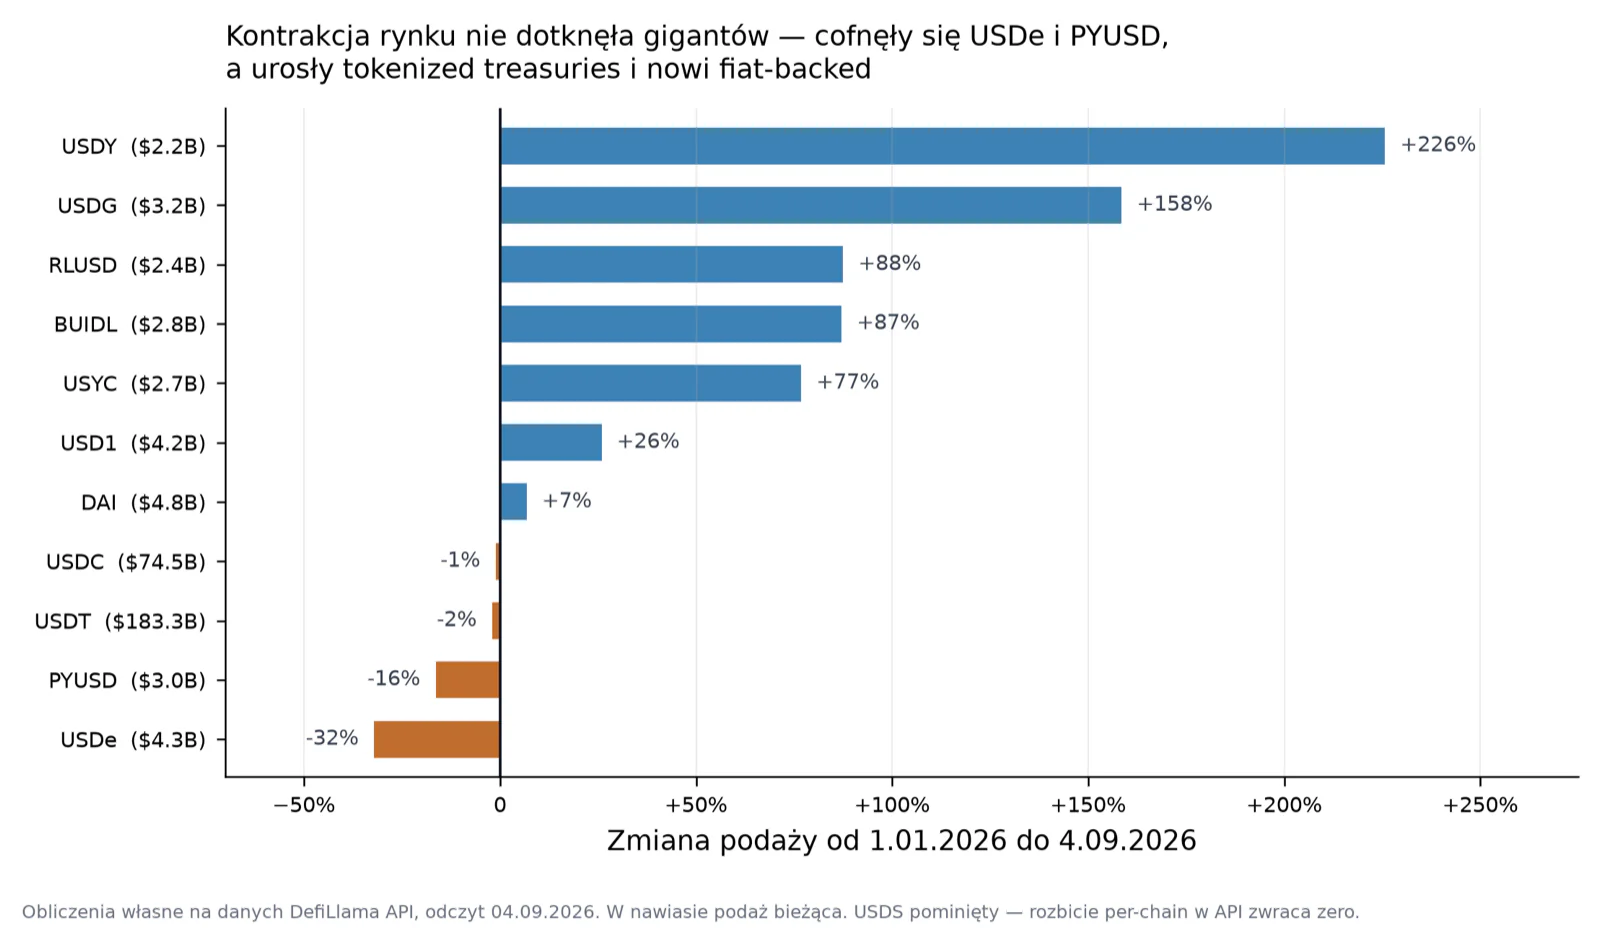
| Token | Podaż 01.01.2026 | Podaż 04.09.2026 | Zmiana YTD | Spadek od szczytu 2026 |
|---|---|---|---|---|
| USDT | 187,04 mld USD | 183,34 mld USD | -2,0% | -3,6% (od 20.05.2026) |
| USDC | 75,30 mld USD | 74,49 mld USD | -1,1% | -6,4% (od 18.03.2026) |
| USDe | 6,29 mld USD | 4,27 mld USD | -32,1% | -35,2% (od 26.01.2026) |
| PYUSD | 3,60 mld USD | 3,01 mld USD | -16,4% | -28,6% (od 05.03.2026) |
| USD1 | 3,36 mld USD | 4,23 mld USD | +25,9% | -21,6% |
| DAI | 4,49 mld USD | 4,80 mld USD | +6,8% | -1,6% |
| USDG | 1,23 mld USD | 3,18 mld USD | +158,5% | -7,3% |
| RLUSD | 1,28 mld USD | 2,40 mld USD | +87,5% | 0% (bieżący szczyt) |
| BUIDL | 1,48 mld USD | 2,78 mld USD | +87,1% | -3,7% |
| USYC | 1,52 mld USD | 2,69 mld USD | +76,8% | -14,2% |
| USDY | 0,67 mld USD | 2,18 mld USD | +225,7% | -0,2% |
(Obliczenia własne, DefiLlama API, odczyt 04.09.2026.)
USDT stracił zaledwie 2,0% podaży w ujęciu YTD, USDC 1,1%: to szum statystyczny wobec ich skali. Cały ciężar kontrakcji spoczywa na dwóch tokenach: USDe stracił 32,1% podaży, a PYUSD 16,4%. Nie jest przypadkiem, że to właśnie te dwa tokeny. Mechanizm USDe zależy od funding rate, który skompresował się z wysokich poziomów 2024 roku; PYUSD stracił kapitał po wygaśnięciu kampanii promocyjnej rewards w Q2 2026 roku, mimo pełnej dystrybucji przez PayPal i Venmo. To jest dokładnie test wyłączenia zachęt z poprzedniej sekcji, rozegrany w realnym czasie, na realnych danych o podaży, nie jako hipoteza.
Równolegle tokenized treasuries i nowsze fiat-backed tokeny rosły szybko: USDY +225,7%, BUIDL +87,1%, USYC +76,8%, USDG +158,5%, RLUSD +87,5%. Suma wzrostu trzech tokenized treasuries (USDY+BUIDL+USYC, +3,98 mld USD) przewyższa łączny spadek USDe+PYUSD (-2,61 mld USD) o ok. 1,4 mld USD (obliczenia własne, DefiLlama API, 04.09.2026). Jest to zgodne kierunkowo z hipotezą rotacji kapitału z segmentu yield-bearing/incentive-driven do instrumentów opartych na T-bills, choć bez analizy adresowej on-chain nie da się tego dowieść przyczynowo, tylko wykazać zbieżność w czasie i skali.
teza Popyt kupiony zachętą wygląda identycznie jak popyt organiczny, dopóki nie usuniesz zachęty. USDe i PYUSD to dwa naturalne eksperymenty „przed i po", które akurat się wydarzyły w tym samym roku, na dwóch zupełnie różnych konstrukcjach (delta-neutral hedge i fiat-backed z rewardem), i dały ten sam wynik.
Głębokość depegu nie mówi, co się liczy; mówi to, czy pętla redemption była otwarta
Co odróżnia depeg, po którym token wraca do parytetu, od depegu trwałego? Odpowiedź nie leży w głębokości spadku ceny.
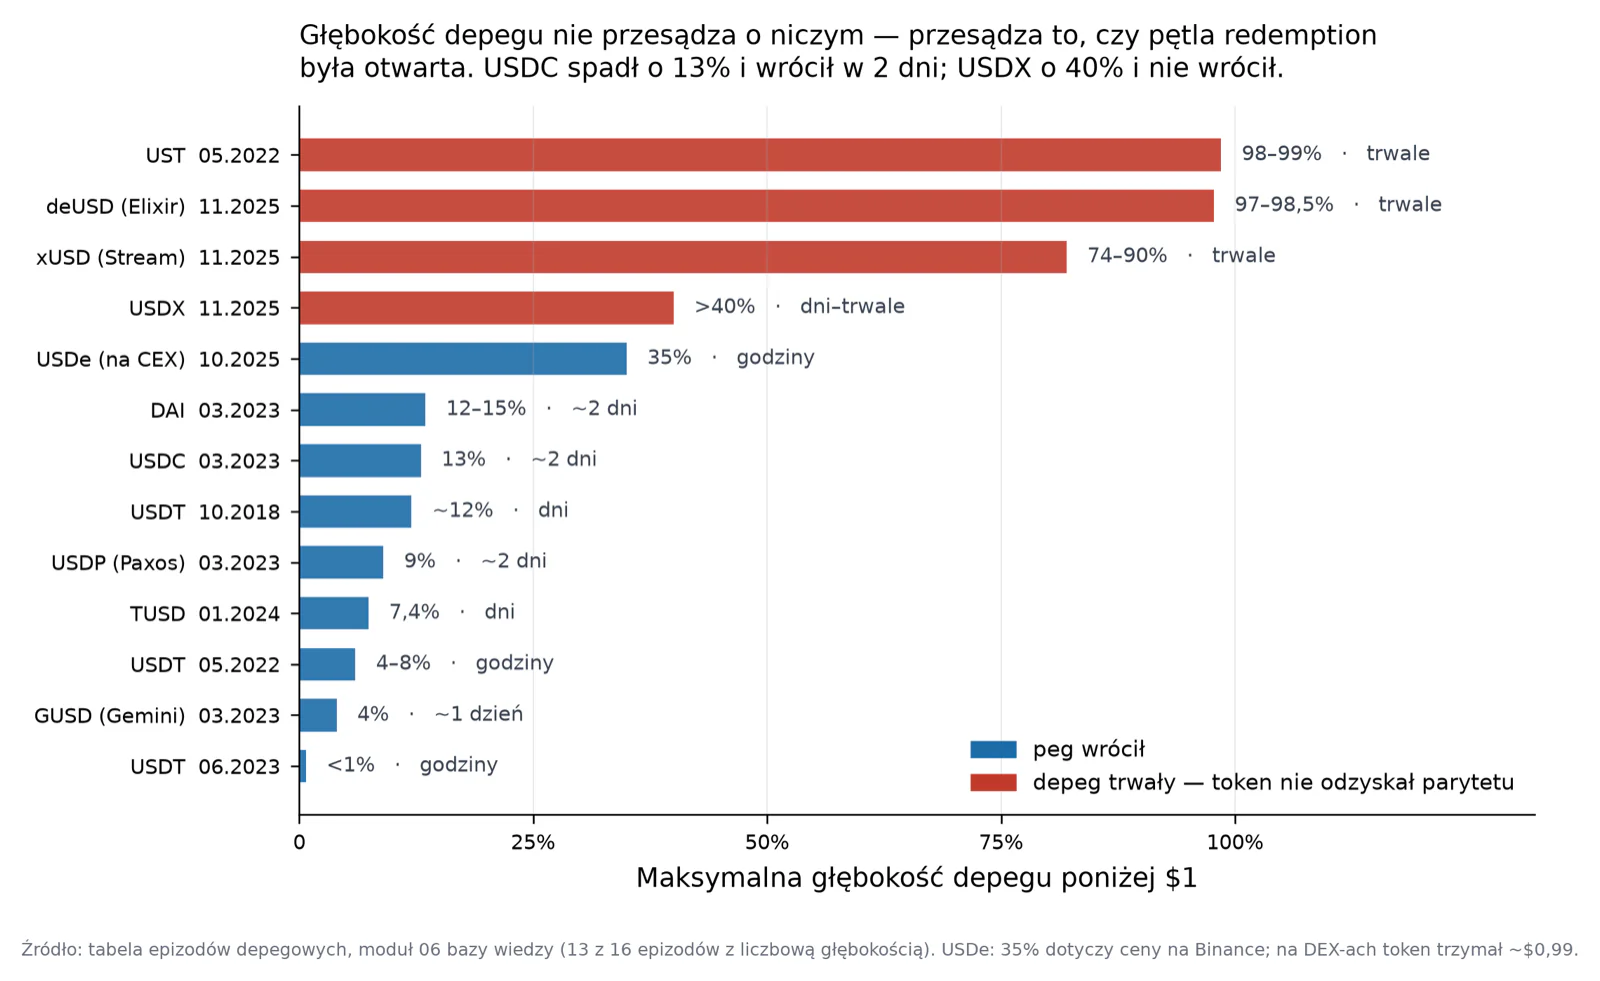
USDC spadł o 13% w marcu 2023 roku (epizod SVB) i odzyskał parytet w ciągu ok. dwóch dni. USDX (Stables Labs) spadł o ponad 40% w listopadzie 2025 roku i nie odzyskał parytetu trwale do momentu przygotowania tej serii. deUSD (Elixir) i xUSD (Stream) spadły o 97-98,5% i 74-90% odpowiednio, w tym samym listopadowym epizodzie kontagionu Stream Finance: strata 93 mln USD w jednym protokole rozlała się przez współdzielony collateral na dług międzyprotokołowy rzędu 285 mln USD i zamrożone depozyty 160 mln USD. UST spadł o 98-99% w maju 2022 roku i nigdy nie wrócił.
Różnica między USDC (wróciło) i USDX (nie wróciło) nie jest różnicą w głębokości spadku: 13% kontra ponad 40% to nie jest proporcjonalny sygnał. Różnica leży w tym, czy pętla arbitrażu redemption była w danym momencie otwarta u wiarygodnego kontrahenta. USDC miało jasno zdefiniowanego emitenta (Circle) i mechanizm redemption, który wznowił działanie, gdy zamrożenie rezerwy w Silicon Valley Bank zostało rozwiązane przez gwarancję depozytów FDIC. USDX i powiązane tokeny opierały yield na strategiach lewarowanych bez tak samo weryfikowalnego, płynnego hedge'u u uznanych kontrahentów. Gdy zaufanie pękło, nie było mechanizmu, który by je odbudował automatycznie.
teza To jest praktyczna reguła do zapamiętania z całej tej serii: pytaj nie „jak głęboko spadł", tylko „kto konkretnie odpowiada za redemption, i czy ten ktoś właśnie odpowiedział na telefon".
Trzy horyzonty, trzy scenariusze i jeden wspólny warunek
Punktem wyjścia dla każdego scenariusza jest 311,2 mld USD kapitalizacji USD-peg na 04.09.2026 (DefiLlama API, 04.09.2026), po szczycie 322,43 mld USD z 17 maja 2026 roku.
| Scenariusz | Koniec 2027 | Koniec 2030 | Punkt ilustracyjny 2033 |
|---|---|---|---|
| Bear | 279 mld USD | 304 mld USD | 352 mld USD |
| Base | 432 mld USD | 949 mld USD | 1 724 mld USD |
| Bull | 557 mld USD | 2 076 mld USD | 5 107 mld USD |
(Obliczenia własne, CAGR składane per okres, nie ekstrapolacja liniowa trendu 2024-2025.)
Horyzont 2026-2027 jest zdominowany przez wejście w życie GENIUS Act. W scenariuszu bear reguły OCC/FDIC/FinCEN nie są dowiezione do stycznia 2027 roku, a konsorcjum 21 banków przesuwa termin poza H1 2027. Trzeba obserwować, czy finalne reguły OCC pojawią się w Federal Register do listopada 2026 roku, zgodnie z deklarowanym celem (Blockonomi, 02.09.2026). W scenariuszu bull nowy bankowy stablecoin startuje z miejsca, zajmując 3-5% rynku w pierwszym roku, analogicznie do tempa USD1 (z 125 mln USD do 4,6 mld USD w 14 miesięcy). Sygnałem jest ogłoszenie nazwy tokena i sieci konsorcjum przed końcem 2026 roku.
Horyzont 2028-2030 jest zdominowany przez to, czy B2B ruszy. W scenariuszu bear wzrost B2B płaci się z jednocyfrowego tempa po pierwszej fali migracji z SWIFT-u, a tokenized deposits przejmują większość korporacyjnego popytu na tokenizację. W scenariuszu bull B2B przełamuje barierę korytarzy G10-G10 dzięki interoperacyjności z tokenized deposits, a płatności agentowe generują realny, mierzalny wolumen. Sygnałem jest wzrost r/r wolumenu B2B stablecoin payments spadający poniżej 50% w dwóch kolejnych raportach rocznych (bear) albo liczba aktywnych korytarzy Circle Payments Network przekraczająca 50 (base, wobec 4 w sierpniu 2025 roku).
Horyzont po 2030 jest zdominowany przez relację z systemem bankowym. W scenariuszu bear banki wygrywają wojnę o tokenizację przez tokenized deposits interoperacyjne między sobą (The Clearing House), a stablecoin zostaje niszą offshore/EM. W scenariuszu bull granica prawna między stablecoinem a tokenized deposit/security zaczyna pękać. Sygnałem jest zmiana w GENIUS Act lub jego następcy formalnie dopuszczająca yield na payment stablecoinach (dziś zakazany).
Instytucjonalny konsensus prognoz na 2030 rok (Citi: baza 1,9 bln USD, bull 4,0 bln USD, 25.09.2025; Standard Chartered: 2 bln USD do końca 2028 roku, 24.02.2026; Bernstein: 4 bln USD do 2035 roku, 12.11.2025; sekretarz skarbu USA Scott Bessent: 3 bln USD do 2030 roku, 13.11.2025; JPMorgan: 500 mld USD do 2028 roku, cyt. w Kansas City Fed, 24.02.2026) mieści się grubo w przedziale 1-3 bln USD, czyli bliżej mojego scenariusza bull (2 076 mld USD) niż base (949 mld USD). Standard Chartered utrzymał swoją prognozę 2 bln USD do 2028 roku nawet po tym, jak w marcu 2026 roku sam przyznał, że prędkość obiegu stablecoinów podwoiła się (do sześciu transferów miesięcznie): zjawisko, które teoretycznie powinno zmniejszać, nie utrzymywać, potrzebną wielkość podaży przy tym samym wolumenie transakcyjnym.
teza Mój scenariusz bazowy (900 mld-1 bln USD do 2030 roku) jest niższy niż konsensus instytucjonalny, bo zakładam, że zakaz yieldu na payment stablecoinach utrzymuje się przez cały horyzont. Presja 40+ stowarzyszeń bankowych jest zbyt silna politycznie, by Kongres go zniósł, a OCC idzie w stronę zaostrzenia, nie złagodzenia.
Płatności agentowe mają dwa stosy, nie jednego zwycięzcę
To temat z największym rozjazdem między prezentacją i rzeczywistością w całej serii. Częsty błąd narracji o „stablecoinach dla AI agentów" to zakładanie z góry, że stablecoin wygrywa. Dane pokazują dwa konkurujące stosy, nie jeden.
| Stos kartowy | Stos stablecoinowy | |
|---|---|---|
| Kluczowe protokoły | Mastercard Agent Pay (start 29.04.2025), Visa Intelligent Commerce (30.04.2025), Visa Trusted Agent Protocol (14.10.2025) | x402 — protokół Coinbase na bazie kodu HTTP 402, przekazany fundacji pod Linux Foundation 02.04.2026; Machine Payments Protocol (Tempo, Stripe×Paradigm, mainnet 03.2026) |
| Pierwszy realny wolumen | Mastercard: pierwsza żywa transakcja agentowa z tokenizowanym poświadczeniem 29.09.2025 (nie pilot) | Coinbase: 69 000 aktywnych agentów, 165 mln transakcji, ok. 50 mln USD łącznego wolumenu do 21.04.2026 |
| Mocna strona | 30 lat doświadczenia w chargebacku i sporach; ochrona konsumenta przy transakcji wysokowartościowej | Koszt liniowy per transakcja niezależny od kwoty; rozliczenie 24/7; brak minimalnej opłaty sensownej tylko dla dużych sum |
| Słaba strona | Interchange kredytowy ok. 0,50-0,80 USD za transakcję (Federal Reserve Bank of Kansas City, cyt. 05.2026) — przy mikropłatności rzędu centów przewyższa wielokrotnie wartość transakcji | Brak mechanizmu chargeback (transakcja push, nie pull); realny dzienny wolumen nietestowy ok. 28 tys. USD (CoinDesk, 11.03.2026) wobec deklarowanej wyceny ekosystemu 7 mld USD — rozbieżność rzędu 250 000x |
| Kto jest w obu obozach jednocześnie | Visa i Mastercard są członkami założycielskimi x402 Foundation | tamże — sygnał, że nikt jeszcze nie wie, która warstwa wygra |
x402 Foundation, uruchomiona pod Linux Foundation 2 kwietnia 2026 roku, ma w gronie założycielskim Google, Visę, AWS, American Express, Circle, Cloudflare, Fiserv, Mastercard, Microsoft, Polygon Labs, Shopify, Solana Foundation, Stripe i Anthropic. To pokazuje, że infrastruktura jest produkcyjnie gotowa i wspierana przez najwięcej graczy płatniczych i chmurowych na świecie jednocześnie. Ale sieci kartowe budują równolegle własną warstwę agentową (Visa Trusted Agent Protocol) i przystępują do fundacji rozwijającej stablecoinową alternatywę, co samo w sobie jest wskazówką, że jeszcze nie wiadomo, który stos wygra które segmenty.
teza Realistyczny obraz na 2026 rok to stos rozdwojony: karty pozostają rail dla płatności agentowych w konsumenckim retailu wysokiej wartości, bo ochrona konsumenta się liczy, a stablecoin przejmuje mikropłatności maszyna-do-maszyny i cross-border B2B w kontekście agentowym, gdzie interchange nie ma ekonomicznego sensu. Rozstrzygnięcie pójdzie nie za technologią, tylko za tym, kto pierwszy rozwiąże autoryzację i spór przy płatniku, który nie jest człowiekiem. Sieci kartowe mają tu trzydzieści lat przewagi w doświadczeniu z chargebackiem.
Co obaliłoby tę tezę do 2028 roku
Teza tego artykułu, że nisza z realną ceną wygrywa ze skalą kupioną subsydium, a duopol utrzymuje strukturalną przewagę, jest falsyfikowalna. Poniżej konkretne obserwacje, które by ją obaliły, nie ogólne „rynek może się zmienić":
- Łączny udział USDT+USDC spada trwale poniżej 60% rynku, napędzany przez organiczny wzrost konkurenta, który utrzymuje tempo po zakończeniu własnej kampanii promocyjnej, nie przez chwilowy spadek udziału podczas boomu jednego tokena z incentive.
- Realne płatności stablecoinowe (nie wolumen transferów) przekraczają 2 bln USD rocznie do 2028 roku i utrzymują tempo wzrostu ponad 100% r/r bez pojedynczego kwartału ekstremalnego skoku, który potem się nie powtarza. Dziś to 390 mld USD (McKinsey/Artemis, 02.2026), a nawet UPI, jeden krajowy rail w jednym kraju, przetwarza rocznie 3,4 bln USD (NPCI, 07.2026).
- Kongres znosi zakaz yieldu na payment stablecoinach, a rynek realnie rośnie 5-10x w ciągu dwóch lat po tej zmianie, bez towarzyszącego kryzysu płynności na rynku T-bills. To obaliłoby zarówno mój scenariusz bazowy, jak i tezę, że yield jest głównie narracją.
- Którykolwiek z bankowych konsorcjów faktycznie uruchamia produkt i zdobywa ponad 5% udziału rynku w ciągu dwóch lat od startu. Dziś konsorcjum 21 banków nie ma ujawnionej nazwy ani tokena.
- Płatności agentowe na stablecoinowym stosie przekraczają trwale 1 mld USD dziennego realnego wolumenu do końca 2027 roku, napędzane przez rzeczywisty handel, nie testy deweloperskie. Dziś to ok. 28 tys. USD dziennie.
- USDe albo podobny mechanizm delta-neutral odzyskuje i utrzymuje ponad 10 mld USD podaży bez korelacji ze spadkiem funding rate. To obaliłoby tezę, że yield syntetyczny jest strukturalnie cykliczny, nie tylko chwilowo.
Jeśli żadna z tych sześciu obserwacji się nie zmaterializuje do 2028 roku, teza się broni. Jeśli dwie lub więcej się zmaterializują jednocześnie, teza wymaga rewizji, nie tylko korekty liczb.
Co z tego wynika: cztery pytania na pięć minut
Cała ta seria sprowadza się w praktyce do jednego narzędzia na pięć minut, kiedy ktoś pyta „co myślisz o tym nowym tokenie". Nie licz wzrostu podaży, nie sprawdzaj whitepapera. Zadaj cztery pytania, w tej kolejności:
- Jak utrzymuje peg: Odpowiedź musi wskazać konkretny mechanizm: redemption arbitrage, nadzabezpieczenie z aukcją likwidacyjną, albo delta-neutral hedge, nie ogólnik „w pełni zabezpieczony rezerwami". Sto procent pokrycia rezerwą nie uchroniło USDC przed depegiem do 0,87 USD w marcu 2023 roku, bo pętla arbitrażu, nie sama rezerwa, była na chwilę zamknięta.
- Kto kontroluje collateral: Potrzebujesz nazwy konkretnego podmiotu prawnego z licencją i adresem, nie „zaufanego partnera instytucjonalnego". Jeśli nie potrafisz wskazać, kogo pozwać w razie problemu, nie wiesz, czyim zobowiązaniem jest ten token.
- Jak działa redemption: Kto konkretnie może zażądać 1 dolara za 1 token bezpośrednio u emitenta, na jakich warunkach, i czy to prawo jest opublikowane, nie „mogę zawsze wymienić po dolarze", co miesza sprzedaż na rynku wtórnym z redemption po wartości nominalnej.
- Co się dzieje, gdy pętla arbitrażu stanie na 48 godzin: Bank partnera pada w piątek, giełda z hedge'em zawiesza wypłaty, regulator wstrzymuje mint. Czy jest zapasowa ścieżka, czy cena po prostu dryfuje bez ograniczenia?
Każda z historycznych katastrof w tej serii (UST, deUSD/xUSD/USDX, FDUSD) miała jasną, widoczną z zewnątrz słabość w jednym z tych czterech punktów, nie w detalach dystrybucji czy regulacji, które są ważne, ale rzadko śmiertelne same w sobie. Te cztery pytania nie dają gotowego werdyktu „bezpieczny/niebezpieczny". Dają strukturę do zebrania faktów i nazwania luk, które i tak istnieją. Resztę i tak musisz zrobić sam.
Źródła
- DefiLlama API: dane referencyjne o podaży per token i per sieć, odczyt 04.09.2026 (podstawa wszystkich obliczeń własnych w tym artykule).
- Circle Internet Group: Q2 2026 press release, 05.08.2026; Form 424B4 (SEC), sierpień 2025.
- McKinsey & Company × Artemis Analytics: „Stablecoins find their niche", 02.2026.
- Kaiko: „The Data Behind Tether's Depeg" i dane market-depth USDC, 21.04.2026.
- CEA (Rada Doradców Ekonomicznych Białego Domu): analiza efektu zakazu yieldu, cyt. AssetWhisper, 09.05.2026.
- Citigroup: Citi Institute GPS, „Stablecoins 2030", 25.09.2025.
- Standard Chartered: nota Geoffa Kendricka i Johna Daviesa, cyt. FinanceFeeds, 24.02.2026; Decrypt, 31.03.2026.
- Bernstein Research: prognoza 4 bln USD do 2035 roku, cyt. Investing.com/IDN Financials, 12.11.2025.
- U.S. Department of the Treasury: wypowiedź Scotta Bessenta, cyt. DL News/Yahoo Finance, 13.11.2025.
- x402 Foundation / metamask.io / eco.com: historia uruchomienia x402 pod Linux Foundation, 02.04.2026; dane wolumenu, 07-08.2026.
- CoinDesk: „Coinbase-backed AI payments protocol wants to fix micropayment but demand is just not there yet", 11.03.2026; relacja wyników rocznych Tether, 31.01.2026.
- Visa developer center / eco.com: Visa Trusted Agent Protocol, 10.2025; Visa Intelligent Commerce, 05.2026.
- paz.ai: pierwsza żywa transakcja agentowa Mastercard, 29.09.2025, cyt. 07.2026.
- Federal Reserve Bank of Kansas City: szacunek interchange kredytowego, cyt. eco.com, 05.2026.
- Bloomberg / CNBC / Forbes: relacje z upadku Terra/UST, 05.2022.
- Moduły 06, 18, 19, 20, 22, 23 bazy wiedzy „Stablecoins": synteza i obliczenia własne na danych DefiLlama API, stan na 04.09.2026.
Wszystkie części serii „Stablecoins: Past, Present and Future” →