RWA: Past, Present and FutureCzęść 10 z 13
Tokenizacja nie potaniła emisji. Potaniła prowadzenie rejestru
Tokenizowany fundusz bonów skarbowych o docelowym AUM 100 mln USD kosztuje ~595 000 USD w roku pierwszym i ~435 000 USD rocznie potem, zanim emitent zarobi pierwszego dolara (kalkulacja bazy wiedzy na stawkach 2026). Koszty prawne i audytowe są w tym rachunku identyczne jak w klasycznym funduszu, a dochodzi do nich warstwa, której klasyczny fundusz nie ma. Tokenizacja obniża koszt obsługi papieru po emisji w jednym miejscu, w rejestrze posiadaczy, więc poniżej ok. 100 mln USD docelowego AUM tokenizowany produkt nie ma ekonomiki i musi być z czegoś dotowany.
W tym artykule
Dwa skróty wracają w całym tekście. AUM (assets under management) to wartość aktywów w funduszu, czyli podstawa opłaty za zarządzanie. bps (punkt bazowy) to jedna setna procenta: 50 bps = 0,50%, czyli 5 mln USD rocznie od miliarda. Ekonomika emitenta jest relacją między przychodem liczonym w bps i kosztem liczonym w dolarach. Pierwsze skaluje się z wielkością funduszu, drugie w dużej części nie.
Trzynaście warstw stacku dzieli się na trzy bloki, a tanieje tylko jeden
Rozkłady „stacku RWA" na trzynaście warstw są poprawne jako lista i bezużyteczne jako mapa, bo sugerują, że każde piętro ma podobną ekonomikę.
Blok A to koszty stałe: aktywo bazowe, struktura prawna, issuer, compliance, platforma. Issuer jest podmiotem, który formalnie emituje papier i jest adresatem roszczenia posiadacza; przy BUIDL nie jest to „BlackRock", a BlackRock USD Institutional Digital Liquidity Fund Ltd., spółka z BVI. Fundusz o 10 mln USD i fundusz o 3 mld USD płacą za dokumenty ofertowe, audyt kontraktu i rejestrację podmiotu niemal tyle samo.
Blok B to koszty zmienne od AUM, wyrażone w bps: custody, opłata za zarządzanie, administracja funduszu, oracle.
Blok C to koszty zmienne od aktywności: blockchain, wallet, rynek wtórny, DeFi, płynność, redemption. Skalują się z liczbą transakcji i posiadaczy, nie z AUM.
Oszczędność jest wyłącznie w Bloku C. Blok A jest identyczny jak w TradFi, bo to te same czynności wykonywane przez tych samych ludzi: dokumenty założycielskie standardowego SPV w USA to 5 000–15 000 USD, struktura z wieloma klasami inwestorów 20 000–40 000 USD za podmiot (🟡, 2026), doradztwo prawne przy ofercie Reg D Rule 506(c) 30 000–75 000 USD (🔴, 2026). Jedyną pozycją Bloku A, której w TradFi nie ma, jest audyt smart kontraktu: 25 000–80 000 USD w segmencie mid-tier, przy jawnej stawce Trail of Bits i OpenZeppelin 25 000 USD za engineer-week (🟡, z procesu Arbitrum R&D Collective).
Pełny rachunek dla realistycznego scenariusza (tokenizowany fundusz bonów skarbowych, oferta Reg D 506(c), jeden chain, docelowe AUM 100 mln USD, wszystko kupione od platformy) daje ~595 000 USD w roku pierwszym i ~435 000 USD rocznie potem (kalkulacja bazy wiedzy na stawkach 2026). To 59 bps i 44 bps, zanim emitent zarobił dolara.
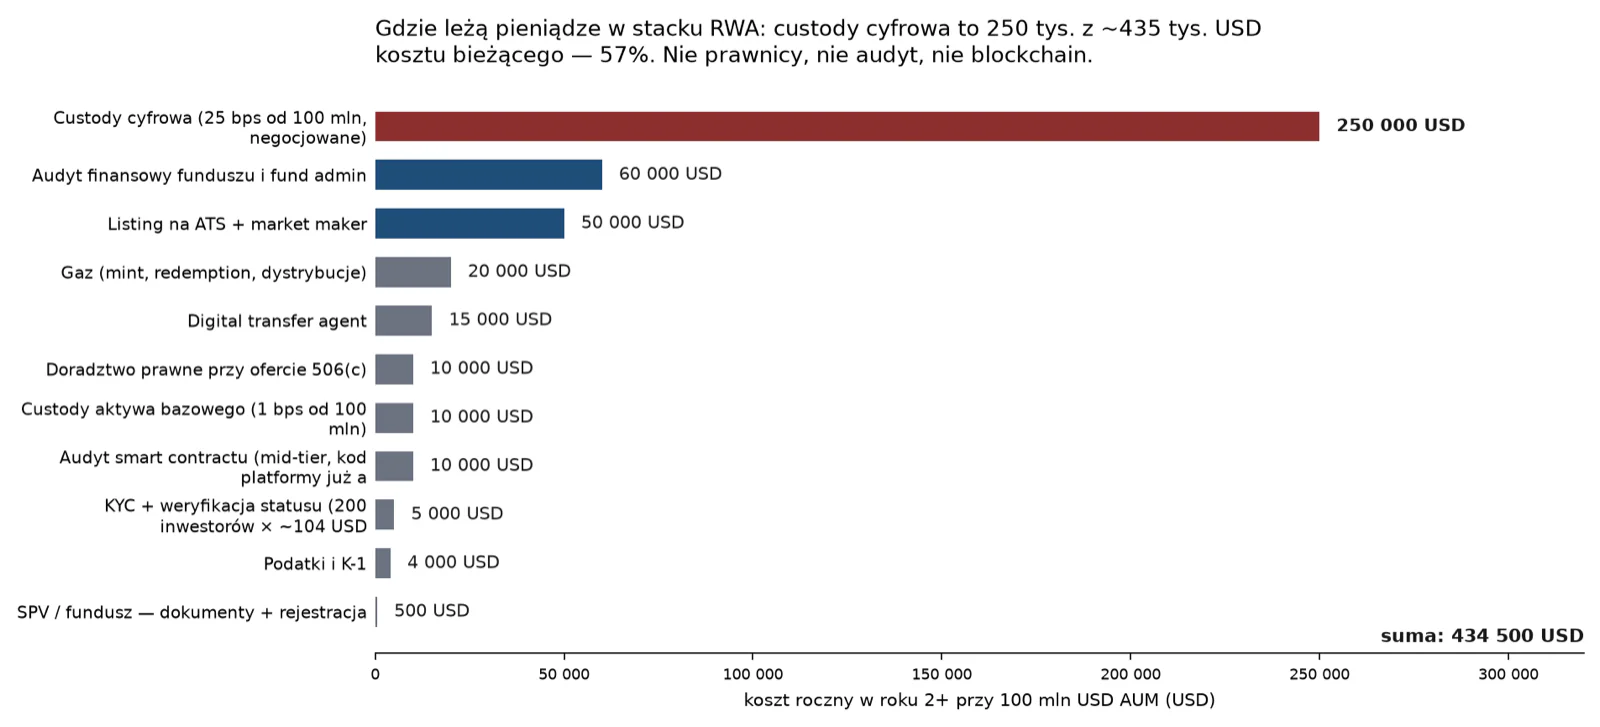
Największą pozycją nie są prawnicy, tylko custody dziesięciokrotnie droższa niż w TradFi
Custody to przechowywanie aktywa, a w RWA rozpada się na dwie różne rzeczy. Custody aktywa bazowego odpowiada na pytanie, kto trzyma bony skarbowe; przy BUIDL jest to BNY Mellon, jednocześnie custodian i administrator. Custody tokena odpowiada na pytanie, kto trzyma klucz do walleta: Anchorage Digital Bank, BitGo Trust, Coinbase Custody, Fireblocks, Komainu, Copper. Dwie umowy, dwie stawki, dwa ryzyka.
Ceny są nieporównywalne. Realna tabela z umowy custodialnej funduszu (klauzula Safekeeping Charges, Sound Shore Fund, 🟡): 1,00 bps rocznie do 1 mld USD aktywów, 0,75 bps w przedziale 1–2 mld, 0,50 bps w przedziale 2–6 mld, 0,25 bps powyżej 6 mld. Przechowanie miliarda dolarów w bonach skarbowych u banku powierniczego kosztuje 100 tys. USD rocznie, a przy większej skali jednostkowo taniej.
Stawka rynkowa custody cyfrowej to 10–60 bps AUC rocznie (🟡, 2026; AUC = assets under custody). Coinbase Custody podaje 50 bps przy minimum ryczałtowym 500 tys. USD (🔴), BitGo w tierze self-service do 60 bps plus opłaty platformowe (🟡), Fireblocks komunikuje wejście „od sześciu cyfr" (🔴). Custody cyfrowa jest więc 10–60× droższa od custody TradFi tego samego aktywa. Powód jest amortyzacyjny: bank powierniczy rozkłada infrastrukturę na bilionach dolarów i dziesięcioleciach, custodian cyfrowy na dziesiątkach miliardów i kilku latach, do czego dochodzi ubezpieczenie, którego w TradFi nie wycenia się osobno.
W rachunku na 100 mln USD AUM custody cyfrowa przy negocjowanych 25 bps to 250 tys. USD z 435 tys. USD kosztu bieżącego, czyli 57%. Nie prawnicy, nie audyt, nie gaz. Custody. To wyjaśnia minimum wejścia 5 mln USD w BUIDL (Form D, SEC) zamiast 500 USD: w modelu opartym na AUC mały posiadacz jest dla emitenta stratą. Zastrzeżenie wprost: 10–60 bps to ceny listowe, więc 25 bps w rachunku jest oszacowaniem, nie pomiarem.
Rejestr posiadaczy to jedyna warstwa z przewagą arytmetyczną
Transfer agent to podmiot prowadzący oficjalny rejestr posiadaczy papieru: kto ile ma, kto komu sprzedał, komu wypłacić dywidendę. W USA jest to licencjonowana rola rejestrowana w SEC, czyli funkcja prawna, nie software.
Klasyczny model rozliczeniowy to 12,00 USD za otwarte konto rocznie plus 2,43 USD za setup i 1,45 USD za konto zamknięte, przy minimum umownym 25 000 USD rocznie na fundusz (🟡, benchmark z umowy IDEX II Series Fund z 1994 r. i klauzula Transfer Agent Fees). Fundusz z 100 tys. inwestorów detalicznych płaci ok. 1,2 mln USD rocznie za samo prowadzenie rejestru. Digital transfer agent, czyli ten sam podmiot prowadzący rejestr jako smart kontrakt, kosztuje 5 000–25 000 USD rocznie, niezależnie od liczby kont (🔴, 2026), bo setny i stutysięczny posiadacz nie różnią się kosztem krańcowym.
To zmiana rzędu wielkości, nie oszczędność procentowa, i jedyny element stacku, w którym przewagi tokenizacji nie da się podważyć arytmetycznie. Dokumenty pierwotne opisują to ostrożnie: w prospekcie na Formie N-1A (EDGAR, 2025, 🟢) inwestor wybiera, czy jego udziały będą zapisane jako Book Entry Shares, czy jako Tokenized Shares. Blockchain jest jedną z dwóch dopuszczonych form tego samego rejestru.
Reszta Bloku C jest mniej różowa, bo compliance kosztuje gaz. Mediana gasUsed dla transferu BUIDL to 183 672 jednostki, dla OUSG 91 335, dla USDC 45 160, czyli 4,07× i 2,02× (pomiar własny bazy wiedzy, Ethereum mainnet, 4 września 2026, mediany z n=46/17/40 transakcji). Pomiar dotyczy jednego chaina, a BUIDL i BENJI mają po osiem wdrożeń; koszt na Stellarze czy Aptosie nie został zmierzony.
Przy 15 bps break-even wypada przy 290 mln USD AUM
Rachunek jest jednolinijkowy:
Break-even AUM = roczny koszt stały ÷ stawka opłaty netto
Management fee to procent AUM naliczany codziennie i potrącany z NAV, więc inwestor nie widzi przelewu, tylko niższy yield. Przy koszcie stałym 435 tys. USD rocznie i management fee na poziomie 50 bps jak w BUIDL na Ethereum break-even wypada przy ~87 mln USD AUM. Przy 15 bps, jak w OUSG i USTB, przy ~290 mln USD. To ta sama liczba: 0,50% × 87 mln = 0,15% × 290 mln = 435 000 USD.
Słowo „netto" robi tu całą robotę. Emitent pobierający 15 bps na OUSG, którego portfel siedzi w BUIDL z własnymi 20–50 bps, zostawia inwestora z ~35 bps all-in przy własnej stawce netto 15 bps. W funduszu funduszy opłata nominalna emitenta nie jest opłatą, którą ponosi inwestor.
435 tys. USD to scenariusz maksymalnie oszczędny: platforma kupiona, dwie osoby i trochę. Kto buduje sam, płaci więcej, a baza wiedzy podaje tu dwa oszacowania, których nie należy mieszać. Wąskie, pozycja po pozycji (rejestracja jako transfer agent w SEC, trzyosobowy zespół inżynierski, audyt od zera, własny compliance engine), daje deltę +960 tys. USD w roku pierwszym i +835 tys. rocznie potem ponad scenariusz buy, czyli ok. 1,27 mln USD kosztu bieżącego i break-even przy 15 bps na poziomie ~847 mln USD AUM. Szersze, z pełnym zespołem produktowym i compliance, przyjmuje 2,5 mln USD rocznie, co daje próg 1,67 mld USD. Obie liczby są oszacowaniami i obie mówią to samo: budowa własnego stacku ma sens dopiero powyżej ok. 1 mld USD AUM, albo gdy emitent zamierza tę infrastrukturę sprzedawać innym, czyli gdy przestaje być emitentem i staje się platformą. Tak zrobił Franklin Templeton (Benji, dziś na ośmiu chainach) i Ondo.
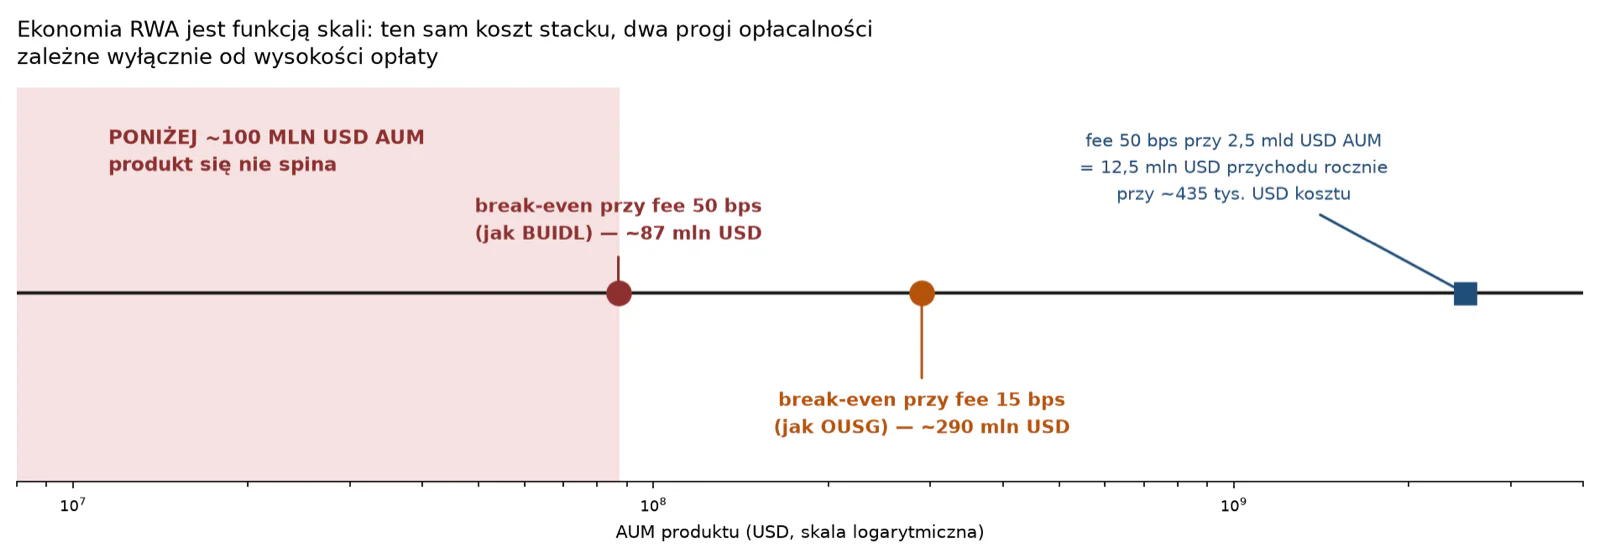
Podstawienie realnych danych pokazuje, kto stoi po której stronie progu. BUIDL: 50 bps przy 2,8 mld USD AUM (07.2026, rwa.xyz za MetaMask 🟡), czyli 14,0 mln USD przychodu rocznie. USTB: 15 bps przy 836 mln USD (Q1 2026, rwa.xyz 🟡), czyli 1,25 mln USD. OUSG w warstwie Ondo przy obowiązującym waiverze: 0 USD.
Stąd wniosek o strukturze rynku. Przy 15–20 bps dodatnią ekonomikę mają wyłącznie dwie kategorie podmiotów. Pierwsza to giganci, dla których tokenizowany fundusz jest nowym kanałem dystrybucji istniejącego biznesu; BlackRock ma infrastrukturę do zarządzania bonami i tak, więc koszt krańcowy BUIDL jest bliski zeru. Druga to podmioty, dla których fundusz jest wsadem do czegoś innego: Circle zasila USYC obieg USDC, Ondo używa OUSG jako przynęty do USDY. Kategoria „niezależny startup żyjący z management fee na tokenizowanych bonach" ekonomicznie nie istnieje.
Wąskim gardłem warstwy issuer nie jest kod, tylko cztery rejestracje
Platform tokenizacyjnych jest 207 według rwa.xyz (196 distributed, 23 represented, odczyt ~wrzesień 2026 🟡), więc konkurencji nie brakuje. Brakuje uprawnień. Regulowana oferta w USA wymaga zestawu, który u Securitize wygląda tak: Securitize Markets, LLC jako broker-dealer zarejestrowany w SEC i operator regulowanego ATS (alternatywnego systemu obrotu), Securitize Transfer Agent, LLC jako transfer agent zarejestrowany w SEC, Securitize Capital LLC jako Exempt Reporting Adviser, Securitize Fund Services, LLC dla administracji funduszy. Cztery podmioty i cztery statusy regulacyjne, których nie da się kupić za pieniądze w rozsądnym czasie, są realnym moatem tej firmy, nie kod. Tak samo w custody: Fireblocks nie jest qualified custodianem w USA i kieruje przepływy przez partnerów, obsługując na poziomie transferu tokena cztery produkty: BUIDL, OUSG, BENJI, USYC.
Przychód platformy przesuwa się z emisji na obsługę, a obsługa też potrafi spadać
Securitize jest jedynym czystym pure-playem tokenizacyjnym z obowiązkami informacyjnymi (wejście na giełdę przez SPAC, wycena pre-money 1,25 mld USD, ticker SECZ), więc jedynym miejscem, gdzie zamiast decku widać sprawozdanie. Firma raportuje dwie linie. Tokenization to opłaty za wprowadzenie aktywa on-chain: strukturyzacja, deploy, integracje z chainami, o charakterze projektowym. Asset servicing to bieżąca obsługa: transfer agency, fund administration, sprawozdawczość, czyli przychód od aktywów.
| Okres | Przychód całkowity | Tokenization | Asset servicing | Wynik netto |
|---|---|---|---|---|
| Q1 2026 | 19,48 mln USD (+39% r/r) | 11,14 mln USD (−1% r/r) | 8,34 mln USD (+201% r/r) | −7,93 mln USD |
| Q2 2026 | 14,4 mln USD (−5% r/r) | 7,8 mln USD (−12% r/r) | 6,6 mln USD (+3% r/r) | −21,7 mln USD |
(Q1: PR Newswire / TradingView, 20.05.2026 🟢; Q2: Form 8-K i 8-K/A, SEC, 12.08.2026 🟢.)
Q1 2026 czyta się jednoznacznie: emisja stanęła, obsługa wystrzeliła o 201% r/r. Kwartał później tokenizacja spada dalej (−12% r/r), a obsługa formalnie rośnie (+3% r/r). Kwartał do kwartału obraz jest inny, bo tokenizacja spada o 30,0%, a asset servicing o 20,9% (6,6 wobec 8,34 mln USD; obliczenia własne). AUA, czyli aktywa obsługiwane administracyjnie bez zarządzania nimi, spadło o 20% r/r, do 24,3 mld USD.
Poprawiona wersja tezy brzmi więc tak. Emisja to przychód projektowy, funkcja liczby domkniętych wdrożeń w kwartale („lower revenue from fewer on-chain integrations completed", 🟢), nie wielkości rynku. Obsługa to przychód od aktywów, bardziej powtarzalny, ale spadający razem z odpływami. Ani jedno, ani drugie nie skaluje się z obrotem.
Da się z tych danych wyliczyć implikowaną stawkę warstwy administracyjnej: 8,34 mln USD ÷ 24,9 mld USD AUA w skali roku to 13,4 bps, a w Q2 10,9 bps. To dolne ograniczenie, nie cennik: ten sam licznik podzielony przez tokenizowane AUM (3,2 mld USD średnio w Q1) daje ~104 bps.
Wolumen wzrósł o 147%, przychód spadł o 5%
W Q2 2026 średnie tokenizowane AUM Securitize wzrosło o 16% kw/kw do 4,3 mld USD, liczba funduszy do 663, a wolumen transakcji o 147%, do 5,3 mld USD, przy przychodzie w dół o 5% r/r i stracie netto 21,7 mln USD. Kurs spadł ok. 20% po publikacji przy konsensusie 20,6 mln USD przychodu (CoinDesk, 12.08.2026 🟡).
Mechanizm tego rozjazdu jest strukturalny: model nie pobiera opłaty od obrotu. Pobiera od uruchomienia emisji i od stanu obsługiwanych aktywów, więc rosnący wolumen jest dla platformy kosztem infrastrukturalnym, nie przychodem. Firma zbudowała autostradę i sprzedaje wjazdówki, nie pobierając myta. Wzrost wolumenu w RWA nie implikuje wzrostu przychodu, bo prawie nikt nie pobiera opłaty od obrotu.
Cena, którą widzi inwestor, jest opłacana z trzech innych kieszeni
Stawki widoczne dziś w tabelach nie są stawkami równowagi. Różnicę między nimi a kosztem wytworzenia produktu pokrywają trzy źródła.
Pierwszym są fundacje blockchainów. Management fee BUIDL zależy od sieci: 50 bps na Ethereum, Arbitrum, Optimism; 20 bps na Aptosie, Avalanche, Polygonie. Różnicy nie pokrywa BlackRock. Pokrywają ją Aptos Foundation, Avalanche (BVI), Inc. oraz Polygon Labs BD Investments (Cayman) Ltd., które zgodziły się płacić BlackRockowi opłatę kwartalną (CoinDesk, 13.11.2024 🟡). Fundacja kupuje obecność produktu BlackRocka w swoim ekosystemie, bo instytucjonalne AUM przyciąga integracje DeFi, a te deweloperów. Inwestor dostaje 30 bps rabatu do wygaśnięcia umowy.
Drugim są waivery emitenta. Waiver to czasowe zawieszenie opłaty, żeby zbudować AUM; nie jest stawką, jest kampanią. OUSG generuje dla Ondo zero przychodu z management fee, bo cały yield trafia do NAV, czyli do inwestora. Przy BENJI/FOBXX mechanizm jest inny i pokazuje, jak łatwo pomylić trzy liczby nazywane słowem „fee": gross expense ratio funduszu to ok. 89 bps (🔴), net expense ratio po umownym cap 20 bps (Morningstar, 22.08.2026 🟡), a sama opłata dla zarządzającego 15 bps (🔴). Inwestor płaci 20 bps, dopóki cap obowiązuje; różnicę dopłaca Franklin Templeton. Paxos zawiesił opłaty za tworzenie PAXG do 31.03.2026 (🟢). Porównywalną liczbą jest gross, nie net.
Trzecim jest kapitał VC i akcjonariuszy, czyli strata operacyjna. Najczęściej używana kieszeń w tym sektorze i najrzadziej nazywana po imieniu: Securitize stracił 7,93 mln USD w Q1 i 21,7 mln USD w Q2 2026, blisko 30 mln USD w półroczu, w jednym podmiocie.
Bez wiedzy o tym, kto dopłaca, nie da się przewidzieć, co stanie się po zakończeniu dopłaty. Dotyczy to też oracle'i, za które emitent zwykle nie płaci wprost, bo koszt przejmują chainy (program Chainlink SCALE) i protokoły DeFi chcące danego aktywa jako collateral, a cennika NAVLink ani Proof of Reserve nie ma publicznie.
Posiadacz tokena governance nie stoi w tym łańcuchu wcale
W materiałach projektowych zlewają się w jedno trzy zdania: „protokół generuje fees", „protokół zatrzymuje przychód", „posiadacz tokena dostaje przepływ". To trzy różne liczby.
Centrifuge: 1,628 mld USD TVL, 57,02 mln USD rocznych fees, 5,21 mln USD przychodu protokołu (take rate 9,1%) i 0 USD do posiadaczy CFG (DefiLlama, odczyt 09.2026 🟡). Fee switch, czyli mechanizm governance przekierowujący część przychodu do posiadaczy tokena, nie przeszedł z powodu braku kworum, a 17.08.2026 pojawiła się propozycja konwersji CFG na udziały kapitałowe (forum governance 🟢; Alea Research 🟡). Kapitalizacja CFG w sierpniu 2026 to ok. 82,7 mln USD, czyli 16× roczny przychód protokołu, z którego posiadacz nie otrzymuje nic. Ondo: 60,53 mln USD fees, 7,74 mln USD przychodu, 0 USD do posiadaczy ONDO (DefiLlama, 09.2026 🟡). Maple jest wyjątkiem, bo prowadzi skupy SYRUP z przychodu, łącznie ok. 1,4 mln USD (🟡), co przy kapitalizacji w setkach milionów jest gestem, nie zwrotem z kapitału.
Bez jednej uwagi te liczby wprowadzają w błąd: w danych DefiLlamy fees ≠ revenue. „Fees" to całość wartości przepływającej przez protokół, u Ondo głównie odsetki od bonów, należące do inwestorów; „revenue" to część zatrzymana przez podmiot. Dashboardu DeFi nie da się więc zestawiać ze sprawozdaniem: dla Securitize DeFiLlama pokazuje 123,76 mln USD annualizowanych „fees", a filing SEC ~78 mln USD przychodu annualizowanego na bazie Q1 2026.
Najzdrowsze modele w RWA w ogóle nie sprzedają tokenizacji
Figure Technology Solutions (NASDAQ: FIGR) udziela pożyczek pod hipotekę, gdzie HELOC-i to ponad 99% wolumenu, rejestruje je natywnie na blockchainie Provenance i sprzedaje dalej. Q1 2026: 119,79 mln USD przychodu netto, z tego gain on sale 49,36 mln USD (41%), ecosystem & technology 47,31 mln USD (39%, ok. 97% od partnerów), origination fees 23,13 mln USD (19%), według Form 10-Q, SEC 🟢. Q2 2026: gain on sale 57,57 mln USD, +58,5% r/r (13.08.2026 🟢).
W tej tabeli nie ma linii „tokenization revenue". Gain on sale to zysk ze sprzedaży udzielonego kredytu, czyli różnica między kosztem udzielenia a ceną sprzedaży. Blockchain jest tu narzędziem obniżania kosztu kapitału, nie produktem, i efekt da się zmierzyć: spready na transzach AAA w sekurytyzacjach HELOC Figure spadły z 255 bps w 2023 do ok. 135 bps YTD 2026, przy 22 wycenionych transakcjach i ponad 100 nabywcach papieru (🟢). To jedyny znany przypadek w RWA, w którym korzyść z tokenizacji jest wyrażona w punktach bazowych i przypisana konkretnemu mechanizmowi: natywnemu rejestrowi kredytów, dającemu nabywcom lepszą przejrzystość danych o zabezpieczeniu. Te 120 bps nie trafiają do posiadacza tokena, a do bilansu Figure i jego partnerów.
Maple działa podobnie na innym rynku: TVL 2,918 mld USD, annualizowane 111,07 mln USD fees i 14,43 mln USD przychodu protokołu, take rate 13,0% (DefiLlama, 09.2026 🟡). Przychód to marża odsetkowa i prowizja od udzielenia, czyli funkcja obrotu, nie liczby wdrożeń. Skala zamyka sprawę: Figure ~120 mln USD kwartalnie bez sprzedawania tokenizacji, Securitize 14,4 mln USD kwartalnie przy stracie 21,7 mln USD.
Co z tego wynika dla oceny konkretnego produktu
Teza wychodzi z tego rachunku wzmocniona i bardziej precyzyjna. Tokenizacja nie obniża kosztu emisji papieru wartościowego: Blok A jest przeniesiony z TradFi jeden do jednego, a warstwa platformy i transfer agenta, implikowane co najmniej 10–14 bps aktywów, jest kosztem, którego w klasycznym funduszu nie ma. Obniża koszt obsługi, głównie w jednym miejscu, bo rejestr posiadaczy przestaje kosztować per konto. Reszty obiecanych oszczędności nie widać w opłatach dla inwestora. Widać ją tylko u Figure, po stronie kosztu kapitału.
Poniżej ok. 100 mln USD AUM produkt nie ma ekonomiki, i to jest arytmetyka, nie ocena: 435 tys. USD kosztu stałego wobec stawki 15–50 bps daje próg 87–290 mln USD, a przy własnej platformie 0,85–1,67 mld USD, zależnie od przyjętego kosztu build. Ten rynek nie ma produktów małych nie z powodu regulacji, tylko z powodu dzielenia.
Ocena nowego produktu RWA rozstrzyga się na trzech pytaniach w tej kolejności. Ile wynosi koszt stały i kto go zapłacił: brak widocznych 300–600 tys. USD wydanych na strukturę, obsługę prawną i audyt oznacza albo lukę w rachunku, albo cudze finansowanie, a to zmienia ocenę niezależności produktu. Kto płaci custody i po jakiej stawce: to największa pozycja bieżąca i jedyna, w której skala zmienia cenę jednostkową. Czy przychód emitenta rośnie z aktywami, czy z obrotem: pierwsze skaluje się wolno i zależy od stóp, drugie rośnie razem z rynkiem. Odpowiedź na to trzecie pytanie mówi o przyszłości produktu więcej niż cokolwiek w jego dokumentacji technicznej.
Źródła
🟢 pierwotne · 🟡 wtórne wiarygodne · 🔴 trzeciorzędne (nie służą do cytowania liczb)
Dokumenty pierwotne (🟢)
- SEC EDGAR, Securitize Holdings, Inc. — Form S-4 / S-4/A (2026): model przychodowy (tokenization vs asset servicing), przychody 2023–2025, opis rocznej opłaty per fundusz, wycena pre-money 1,25 mld USD
- SEC, Securitize Corp. — Form 8-K exhibit 99.1 SECZ 2Q26 Earnings oraz Form 8-K/A exhibit 99.2 MD&A Q2 2026, 12.08.2026: przychód 14,4 mln USD, tokenization 7,8 mln, asset servicing 6,6 mln, strata netto 21,7 mln, adj. EBITDA −5,5 mln, AUM 4,3 mld, wolumen 5,3 mld, 663 fundusze, AUA 24,3 mld USD
- Securitize — Securitize Reports First Quarter 2026 Results, PR Newswire / TradingView, 20.05.2026: przychód 19,48 mln USD, tokenization 11,14 mln, asset servicing 8,34 mln, strata netto 7,93 mln, AUM 3,4 mld, AUA 24,9 mld USD, 650 funduszy
- SEC EDGAR, Figure Technology Solutions — Form 10-Q za okres do 31.03.2026: rozbicie przychodu netto na ecosystem & technology, origination fees i gain on sale, w podziale Figure-branded / partner-branded
- SEC EDGAR, Figure Technology Solutions — Form 10-Q za okres do 30.06.2026 oraz komunikat wynikowy Q2 2026, 13.08.2026: gain on sale 57,57 mln USD (+58,5% r/r), spready AAA 255 bps (2023) → ~135 bps (YTD 2026), 22 wycenione transakcje, 100+ nabywców
- PR Newswire — BlackRock Launches New BUIDL Share Classes Across Multiple Blockchains, 13.11.2024: management fee 50 bps dla nowych klas, lista chainów
- SEC EDGAR, Form N-1A (CIK 1982577, 2025): konstrukcja rejestru hybrydowego — Book Entry Shares vs Tokenized Shares, Ethereum jako sieć podstawowa
- Ondo Finance, dokumentacja OUSG i Fees & Taxes: management fee 0,15% capped, waiver, minima 5 000 / 100 000 / 50 000 USD
- Paxos — PAX Gold Fees: brak opłaty za przechowywanie, creation/destruction 0,03–1%, zawieszenie opłat za tworzenie do 31.03.2026
- Centrifuge Governance Forum — CP83 (50 bps flat za onboarding puli), CP162, Protocol Fees and Costs; propozycja konwersji CFG na equity z 17.08.2026
- Chainlink — komunikaty i przeglądy kwartalne (Q1 2026): program SCALE, NAVLink, brak publicznego cennika
- Odczyty on-chain bazy wiedzy, 4 września 2026 (Ethereum mainnet przez eth.blockscout.com): mediana
gasUseddlatransfer(address,uint256)— USDC 45 160 (n=40), OUSG 91 335 (n=17), BUIDL 183 672 (n=46); kontrakty BUIDL i OUSG, rejestr DS Protocol
Źródła wtórne (🟡)
- LawInsider, klauzula Safekeeping Charges (Sound Shore Fund): 1,00 / 0,75 / 0,50 / 0,25 bps plus opłaty transakcyjne
- LawInsider, klauzula Transfer Agent Fees oraz IDEX II Series Fund (1994): minimum 25 000 USD/rok na fundusz, 12,00 USD/konto/rok, 2,43 USD setup, 1,45 USD/konto zamknięte
- CoinDesk — BlackRock Expands Tokenized Fund BUIDL Beyond Ethereum to 5 New Blockchains, 13.11.2024: stawki 50/20 bps, opłata kwartalna od Aptos Foundation, Avalanche (BVI) i Polygon Labs BD Investments
- CoinDesk — Securitize falls 20% after earnings miss, 12.08.2026; Securitize remains in the red even as record quarter fuels public listing plans, 20.05.2026
- DefiLlama — karty protokołów Ondo, Maple, Centrifuge oraz dashboard Securitize, odczyty 09.2026: TVL, fees i revenue 30d i annualizowane
- rwa.xyz — dashboardy distributed/represented, treasuries, platforms (207 platform: 196 distributed, 23 represented, ~09.2026); AUM USTB (Q1 2026)
- Morningstar — karta funduszu FOBXX, odczyt 22.08.2026: expense ratio 0,200%, total assets 719,5 mln USD
- MetaMask cytując rwa.xyz — RWA categories in 2026, 07.2026: BUIDL 2,8 mld USD
- Coinpaprika — karty FOBXX/BENJI (AUM 843,74 mln USD na 31.03.2026), Ondo, USDY (2,15 mld USD, 08.2026)
- Alea Research — teza inwestycyjna Centrifuge (2026): 20–50 bps od asset managerów, blended ~33 bps, kapitalizacja CFG 82,7 mln USD
- Allocations — How Much Does It Cost to Start an SPV: koszty prawne 5–15 tys. / 20–40 tys. USD, K-1, franchise tax
- 7BlockLabs oraz Sherlock — Smart Contract Audit Pricing: A Market Reference for 2026: stawki Trail of Bits i OpenZeppelin 25 tys. USD/engineer-week, tiery boutique / mid / top
- FluidRWA, Hashlock, Cobo — porównania custodianów, limity ubezpieczeń, statusy licencyjne
Źródła trzeciorzędne (🔴 — użyte jako rzędy wielkości, nie jako fakty)
- tokenizestartup.com — Tokenization Platform Pricing: 2026 Fee Comparison Guide: digital transfer agent 5–25 tys. USD/rok, próg zaangażowania Securitize 50–100 tys. USD, weryfikacja akredytacji 50–100 USD, koszty doradztwa Reg D / Reg A+
- Cenniki i porównania custodianów (spark.money, tokenmetrics, ridgewayfs): minima AUC, stawki Coinbase Custody i BitGo, „six figures" Fireblocks
- eco.com — deep dive'y OUSG / USTB / BENJI: 35 bps all-in dla OUSG, parametry operacyjne
- stomarket.com — karty BUIDL i FOBXX: sales commissions 525 tys. USD, expense ratio FOBXX 0,89%