RWA: Past, Present and FutureCzęść 9 z 13
Dwa i pół dolara ze stu. Ile tokenizowanych aktywów pracuje w DeFi
Z każdych 100 dolarów tokenizowanych aktywów, które da się przenieść do własnego walleta, pod pożyczkę zastawione jest około dwa i pół dolara, przy czym to jest oszacowanie własne, złożone z pięciu składników, nie pomiar: żaden dostawca danych nie publikuje metryki „wartość tokenizowanych aktywów zastawionych w protokołach pożyczkowych". Trzy liczby, które krążą jako „RWA w DeFi", czyli około 0,9 mld, około 4,3 mld i 7,4 mld USD, nie są ze sobą sprzeczne, bo odpowiadają na trzy różne pytania. Warstwa collateralu, o której mówi cała narracja RWA, w skali jeszcze nie istnieje, a nagłówki podają licznik najszerszy i mówią o najwęższym.
W tym artykule
Trzy sposoby, w jakie token trafia do DeFi, dają trzy różne liczby
Zanim jakakolwiek liczba coś znaczy, trzeba rozdzielić trzy sposoby, w jakie tokenizowane aktywo może „być w DeFi".
Collateral (zastaw) to token zdeponowany w protokole pożyczkowym, przeciwko któremu ktoś faktycznie pożyczył. Przykład: fundusz wstawia USCC na Aave Horizon i pożycza USDC. To praca w najmocniejszym sensie, bo jedno aktywo pełni drugą, niezależną funkcję ekonomiczną.
Reserve asset (aktywo rezerwowe) to token na bilansie protokołu, zabezpieczający jego własny produkt. Przykład: Sky trzyma BUIDL, żeby stać za swoim stablecoinem. Aktywo pracuje dla protokołu, ale nikt go nie zastawił.
Pool asset (aktywo w puli) to token w puli AMM, dostępny do wymiany. Przykład: deJAAA na Aerodrome. Daje płynność wtórną, nie daje dźwigni.
Do wyboru mianownika potrzebne jest jeszcze jedno rozróżnienie. Distributed to tokeny, które można fizycznie przenieść między walletami. Represented to aktywa, o których jakiś zapis istnieje w jakimś łańcuchu, ale poza platformą emitenta nie da się ich nigdzie ruszyć. Rynek distributed bez stablecoinów to 33,5 mld USD, a aktywa bazowe, do których te tokeny się odnoszą, to 369 mld USD (oba: rwa.xyz przez Stobox, lipiec 2026). Sama skala represented jest przy tym niestabilna: RWA.xyz podawał 3 września 2026 377,74 mld USD na jednej podstronie i 435,93 mld USD na drugiej. Do liczenia DeFi jedynym sensownym mianownikiem jest 33,5 mld USD, bo tylko aktywo distributed może wejść w smart contract cudzego protokołu.
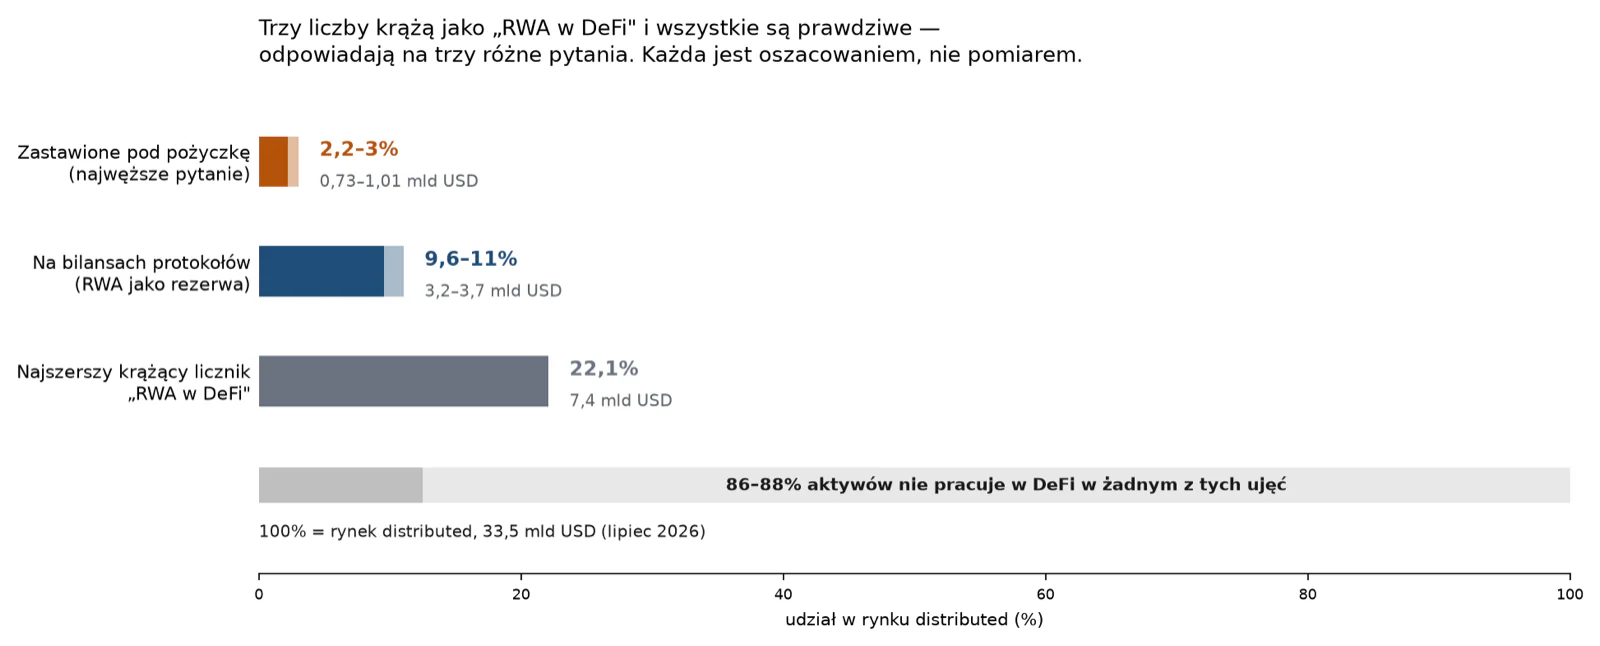
Licznik pierwszy: pięć składników, z których jeden jest przedziałem 0–150 mln
Zastaw pod pożyczkę składa się z pięciu pozycji. Każda ma datę i jakość źródła, a jedna jest zgadywana.
| Składnik | Wartość (mln USD) | Data | Jakość |
|---|---|---|---|
| Aave Horizon — collateral RWA (depozyty minus podaż stablecoinów: 539,8–600 minus RLUSD 164 i GHO 69) | 307–367 | XI 2025 / I 2026 | 🟡 |
| Morpho — collateral RWA | 330–400 | mid-2026 | 🟡 |
| Kamino + Jupiter Lend (Solana) — tokenizowane akcje | 53 | koniec VII 2026 | 🟡 |
| USCC użyte w innych rynkach DeFi (poza Kamino) | 44 | 16.07.2026 | 🟢 |
| Euler, Fluid, Flux, 3F — deSPXA, OUSG, JAAA; brak jakichkolwiek publicznych kwot | 0–150 | 2026 | 🔴 |
| Suma | 734–1 014 | oszacowanie |
To 2,2–3,0% rynku distributed. Ostatni wiersz jest najsłabszym punktem rachunku: deSPXA jest collateralem na Eulerze, OUSG na Fluksie, a JAAA obsługuje lewarowany handel na 3F Protocol, ale żadna z tych integracji nie ma opublikowanej kwoty. Przedział 0–150 mln USD to przyznanie się do niewiedzy, nie oszacowanie z modelu.
Drugi licznik dodaje aktywa rezerwowe na bilansach protokołów: Spark / Sky Liquidity Layer 2 000–2 400 mln USD (IV–V 2025), Grove 1 000 mln USD w JAAA (VI 2025) oraz Ethena 200–310 mln USD w JAAA (VI 2026), co daje razem 3 200–3 710 mln USD. Zastaw plus rezerwa to 3,9–4,7 mld USD, czyli 11,7–14,1% rynku distributed, przy czym 86–88% leży bez użycia.
Trzeci licznik to liczba z nagłówków: 7,4 mld USD depozytów RWA w DeFi w drugim kwartale 2026, +200% rok do roku (BeInCrypto za RWA.xyz, II kw. 2026), czyli 22% rynku distributed. Zawiera prawdopodobnie dwie rzeczy, których w liczniku zastawu być nie może: tokeny, które same są produktem DeFi, jak syrupUSDC (udział w książce pożyczkowej Maple, 1,044 mld USD przy 8 257 posiadaczach, rwa.xyz, 19.08.2026), oraz podwójne liczenie wrapperów, bo ACRED opakowany jako sACRED i wstawiony do vaultu Morpho może być zliczony trzy razy. Rozbicia tej liczby na protokoły nie znalazłem.
Dwie kontrole kierunku. Pierwsza to rozbieżność, której nie wolno zatrzeć: jedno źródło podaje jednocześnie nagłówkowe 56% aktywów bez jakiejkolwiek aktywności tygodniowej i rozbicie dające inną liczbę, bo z 1 289 aktywów powyżej 100 tys. USD tylko 379 zanotowało transfer w typowym tygodniu, a 910 stało nieruchomo, czyli 70,6% (BeInCrypto za RWA.xyz, II kw. 2026). Te liczby nie mogą dotyczyć tego samego zbioru: 56% odnosi się do uniwersum około 60 mld USD, a 70,6% do próbki powyżej progu. Uśrednienie zatarłoby rozbieżność, więc zostaje przedział 56–71%, liczony po pozycjach, a nie po wartości jak licznik zastawu. Druga kontrola: RedStone, uzasadniając w kwietniu 2026 produkt do likwidacji RWA, mówi o około 30 mld USD bezczynnych tokenizowanych aktywów, których protokoły nie mogą bezpiecznie przyjąć jako zastaw. Argument jest sprzedażowy, ale kierunkowo zgodny z „poniżej 10% wartości tokenizowanej trafia do DeFi" (Stobox, lipiec 2026).
Kontrargument, który trzeba znać: nie każda bezczynność jest porażką. Fundusz z minimum 5 mln USD i pełną whitelistą jest projektowany do subskrypcji, do trzymania i do wykupu. Jeśli produkt nie obiecuje płynności, brak obrotu jest jego specyfikacją. Argument „to represented z założenia" nie działa jednak dla licznika zastawu, bo ten bierze wyłącznie aktywa distributed: jeśli aktywo przechodzi test przenoszalności i mimo to nie jest nigdzie zastawione, to nie kwestia projektu, a brak popytu.
Jedyny rynek RWA-collateral, który osiągnął skalę, prawdopodobnie już się kurczy
Aave Horizon to osobna instancja Aave V3 na Ethereum, uruchomiona 27 sierpnia 2025 (Aave). Jej konstrukcja to permissioned collateral, permissionless liquidity: RWA może wstawić tylko inwestor z whitelisty emitenta, natomiast stablecoina (USDC, RLUSD albo GHO) może dostarczyć każdy i zarabiać na odsetkach od pożyczek instytucji. Parametry ryzyka rekomenduje i utrzymuje LlamaRisk, a warstwę wyceny Aave opisuje jako dostarczaną przez Chainlinka przez „LlamaGuard Net Asset Value (NAV)". Jeden z tych parametrów to LTV (loan-to-value), czyli ile da się pożyczyć przeciwko zastawowi: przy LTV 50% z collateralu wartego 10 mln USD pożyczka wynosi 5 mln. Publicznej, datowanej tabeli LTV per aktywo dla Horizona nie ma, więc rachunek opłacalności stoi tu na założeniu.
Skala rynku ma rozbieżność, której nie wolno uśrednić:
| Odczyt | Depozyty | Pożyczone | Data | Źródło |
|---|---|---|---|---|
| skalowanie | ponad 440 mln USD | — | ~X 2025 | Aave 🟢 |
| The Defiant za danymi Aave | 539,8 mln USD | 163,5 mln USD | ~XI 2025 | 🟡 |
| Cryptonomist / AltcoinBuzz | blisko 600 mln USD | ponad 200 mln USD, ATH | 07.01.2026 | 🟡 |
| Coin Metrics / Talos | ponad 510 mln USD | 172 mln USD | ~26.05.2026 | 🟡 |
| CryptoDaily, potem CoinMarketCap | 539,8 mln USD | 163,5 mln USD, „stan na VII 2026" | 10.07.2026 | 🔴 |
Para 539,8 / 163,5 pojawia się w tekście The Defiant przy okazji dodania funduszu VBILL, a więc w materiale z listopada 2025, i dopiero potem jest cytowana jako stan lipca 2026. Tymczasem 7 stycznia 2026 dwa serwisy raportują szczyt pożyczek powyżej 200 mln USD przy blisko 600 mln depozytów, a w maju 2026 Coin Metrics podaje 510+/172. Realna trajektoria: ~440 mln (X 2025) → ~590/163 mln (XI 2025) → ~600/200 mln, szczyt (I 2026) → ~510/172 mln (V 2026). Rynek osiągnął szczyt na początku 2026 i od tego czasu się kurczy, a nie rośnie liniowo, jak sugerują wtórne źródła. Odczytu z września 2026 nie mam.
Druga skala to Morpho: collateral RWA wzrósł z okolic zera na początku 2025 do 330–400 mln USD w mid-2026, przy aktywnych pożyczkach 240–270 mln USD i 45 osobnych rynkach (CryptoBriefing, ~VIII 2026). Trzecia, na Solanie, to Kamino, gdzie collateralem są akcje, nie skarbówki: cała kategoria osiągnęła szczyt 53 mln USD pod koniec lipca 2026, z czego Kamino ponad 31 mln USD, czyli 1,3–2,8% depozytów tego protokołu. Na jego głównym programie pożyczkowym zliczono około 140 unikalnych walletów dziennie (Solana Compass, 16.07.2026). Sto czterdzieści walletów dziennie na największym protokole pożyczkowym Solany to cała waga „instytucjonalnego DeFi" po stronie użytkowników.
Pętla zarabia wtedy i tylko wtedy, gdy koszt pożyczki jest niższy od yieldu
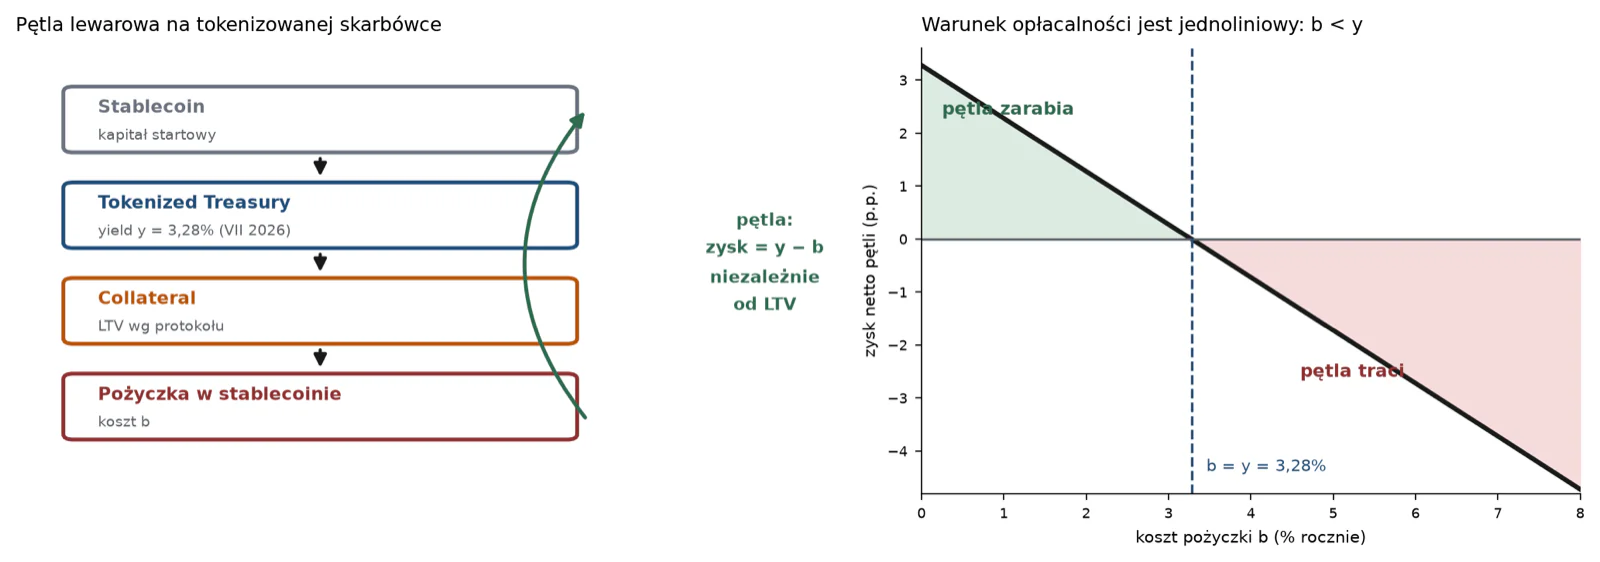
Looping, czyli pętla lewarowa, składa się z czterech kroków: wstawienie collateralu, pożyczka stablecoina, zakup kolejnego collateralu, ponowne wstawienie. Działa produkcyjnie, bo vault Securitize i Gauntlet na tokenizowanym funduszu kredytowym Apollo robi dokładnie to na Morpho, przy dźwigni 2–3×.
Przy nieskończonej liczbie iteracji i LTV równym L całkowita ekspozycja to kapitał własny podzielony przez (1 − L), a zwrot na kapitale własnym wynosi:
ROE = (y − b·L) / (1 − L)
gdzie y to yield collateralu, a b koszt pożyczki; przy L = 50% dźwignia to 2,0×. Rachunek na realnym aktywie dotyczy USCC (Bitwise Crypto Carry Fund, do 01.06.2026 Superstate Crypto Carry Fund), którego 30-dniowy APY wynosił 9,18% (rwa.xyz, 04.09.2026), a miesiąc wcześniej, z implikacji odczytu +158,17% w 30 dni, około 3,56%. Koszt pożyczki na dwóch dostępnych odczytach (3,24% dla USDC na Horizonie, Sentora, VIII 2025; 5,5% z przykładu The Block Research, ~VIII 2026) plus scenariusz stresowy.
| yield collateralu (y) | koszt pożyczki (b) | ROE pętli 2× | vs. samo trzymanie | różnica |
|---|---|---|---|---|
| 9,18% | 3,24% | 15,12% | 9,18% | +5,94 pp |
| 9,18% | 5,50% | 12,86% | 9,18% | +3,68 pp |
| 9,18% | 8,00% | 10,36% | 9,18% | +1,18 pp |
| 3,56% | 3,24% | 3,88% | 3,56% | +0,32 pp |
| 3,56% | 5,50% | 1,62% | 3,56% | −1,94 pp |
| 3,56% | 8,00% | −0,88% | 3,56% | −4,44 pp |
Z równania wynika warunek, który rozstrzyga rentowność pętli RWA: pętla bije samo trzymanie aktywa wtedy i tylko wtedy, gdy b < y, niezależnie od LTV. Dźwignia mnoży różnicę, nie zmienia jej znaku. Przy y = 9,18% próg to 9,18%; przy y = 3,56% próg to 3,56% i stawka 5,5% odbiera niemal dwa punkty procentowe względem prostego trzymania. Przy LTV 70% (dźwignia 3,33×), y = 3,56% i b = 5,5% wynik to −0,97%, czyli sama dźwignia zamienia dodatni yield w ujemny.
Ma to konkretną konsekwencję, bo yield USCC nie jest yieldem skarbówki: fundusz sam podaje, że 30-dniowy zwrot odzwierciedla zmianę NAV na udział włącznie z naliczeniem basisu, nagrodami ze stakingu i efektami mark-to-market, czyli może być ujemny. Próg opłacalności pętli na takim collateralu jest ruchomy, a koszt finansowania tym wyższy, im więcej desków robi ten sam trade. Dlatego uruchomienie przez Morpho w lipcu 2026 lendingu o stałej stopie (Morpho Midnight na Base) jest dla adopcji RWA w DeFi prawdopodobnie ważniejsze niż kolejny listing collateralu.
Trajektoria AUM tego funduszu jest osobną lekcją: 71,5 mln USD (X 2024) → 238 mln wystawione na Horizonie (~XI 2025) → 267 mln (30.04.2026) → 140 mln (16.07.2026) → 89,38 mln przy 53 posiadaczach (rwa.xyz, 04.09.2026), czyli spadek o 66,5% w pięć miesięcy. Największy pojedynczy collateral największego rynku pożyczek pod zastaw RWA stał na funduszu z pięćdziesięcioma trzema posiadaczami.
Największym klientem tokenizowanych skarbówek jest protokół DeFi, nie instytucja z TradFi
Sky (dawne MakerDAO) ogłosiło konkurs na zakup najbardziej konkurencyjnych tokenizowanych produktów krótkoterminowego długu USA; zgłosiło się 39 zespołów, a pierwsza transza 1 mld USD została rozdzielona głosowaniem: 500 mln do BUIDL, 300 mln do USTB, 200 mln do JTRSY. Druga transza 1 mld poszła do tych samych trzech, podnosząc TVL Sparka do 2,4 mld USD, w tamtym momencie ponad dwie trzecie rynku tokenizowanych skarbówek USA wartego 3,5 mld USD. Osobno Grove startuje z 1 mld USD od Sky w JAAA.
Ani dolar z tych ~3,4 mld nie jest zastawem; cała kwota to rezerwa. AUM funduszy BUIDL, USTB oraz JTRSY bez tego popytu wyglądałoby zupełnie inaczej, więc znaczna część „wzrostu rynku RWA" jest wzrostem alokacji jednego DAO. Kto nie oddzieli rezerwy od zastawu, dostanie liczbę kilkukrotnie większą niż realne wykorzystanie collateralowe.
95,9% obrotu ekspozycją na aktywa realne odbywa się bez tokenizowanego aktywa
RWA perp to kontrakt wieczysty, którego indeks bazowy to cena aktywa realnego: akcji, indeksu, złota. Nie ma tokenizacji, custody ani redemption; jest cena, dźwignia oraz finansowanie w stablecoinie. Od uruchomienia permissionless deploymentu rynków na Hyperliquid (13.10.2025) do maja 2026 powstało ponad 100 rynków RWA z kumulatywnym wolumenem przekraczającym 130 mld USD, przy open interest 1,70–1,74 mld USD. Liczba, która rozstrzyga: tylko 4,1% wolumenu RWA perps rozlicza się na tokenizowanych kontraktach (CoinMarketCap Academy, ~V 2026).
Zatem 95,9% obrotu ekspozycją na aktywa realne w DeFi nie dotyka żadnego tokenizowanego aktywa. Powód jest prosty: tokenizacja musi rozwiązać custody, transfer agenta, whitelistę, KYC, redemption oraz oracle NAV, a perp tylko jedno, skąd wziąć cenę. Czego perp nie daje: roszczenia, własności, dywidendy, prawa głosu i wykupu na aktywo. Perp na akcję nie jest RWA, lecz zakładem o cenę: obsługuje handel, natomiast tokenizacja obsługuje posiadanie i zastaw. Mieszanie ich w jednej statystyce jest źródłem większości nieporozumień o wielkości tego rynku.
Cztery mechanizmy łamią RWA jako collateral i żaden nie został przetestowany
Zwykłe ryzyka DeFi obowiązują. Poniżej cztery, które istnieją wyłącznie wtedy, gdy zastawem jest RWA.
1. Likwidacja aktywa niepłynnego. Silnik lendingu w DeFi stoi na tym, że likwidator spłaca dług, dostaje collateral z bonusem i natychmiast go sprzedaje, w jednej transakcji. Przy RWA ostatni krok nie istnieje: głębokiego rynku wtórnego nie ma, a jedyna droga do gotówki to redemption window, czyli okno wykupu u emitenta, w private credicie 60–180 dni, a przy strukturach kwartalnych z 30-dniowym wyprzedzeniem do 122 dni na cykl. Likwidator musi więc wyłożyć kapitał, przejąć aktywo i czekać kwartał, za bonus rzędu 5%. Co gorsza, stały bonus tworzy bodziec do zwłoki: skoro dyskonto nie zależy od tego, gdzie w cyklu wykupu jest pozycja, racjonalny likwidator czeka, aż okno się zbliży. To odwraca normalny model DeFi i podnosi prawdopodobieństwo złego długu. Ostatecznie emitent staje się likwidatorem ostatniej instancji, a bezpieczeństwo permissionless protokołu zależy od wypłacalności jednego regulowanego podmiotu.
2. Stale NAV, czyli zamrożona wycena, która nie zgłasza błędu. Ceny tokenizowanego funduszu nie da się sprawdzić w tej samej transakcji, w której jest używana: protokół musi zapytać oracle NAV, którego dane wpisuje uprawniony pisarz raz na dobę. Odczyt mainnetu Ethereum z 4 września 2026, 11:08 UTC pokazuje, jak to wygląda w produkcji: oracle o nazwie odpowiadającej warstwie wyceny Horizona dla USCC (0x129c3285…) miał ostatni zapis 22 stycznia 2026, czyli 225 dni wcześniej, a oracle dla ACRED (0xE952F28c…) nigdy nie został zapisany, bo roundId = 0 i answer = 0. Kontrakty implementują interfejs, który dla konsumenta wygląda dokładnie jak feed Chainlinka, i nie zgłaszają błędu: zwracają starą wartość z prawdziwym, starym znacznikiem czasu. Konsument bez walidacji dostałby dla tokenizowanego funduszu kredytowego Apollo wycenę zero, czyli natychmiastową likwidację pozycji. Dwa zastrzeżenia: nie ustaliłem, czy te adresy są konsumowane przez działające rynki (zgadzają się nazwa produktu, nazwa dostawcy ryzyka i lista aktywów, co daje trzy poszlaki, nie dowód), a Aave pisze o automatycznych zabezpieczeniach przy feedach stale, co zamieniłoby złą wycenę na zamrożony rynek: bez nowych pożyczek, bez likwidacji, z uwięzionymi pozycjami. Który scenariusz zachodzi, nie wiem.
3. Permissioned collateral w permissionless protokole. Protokół pożyczkowy zakłada, że collateral można przejąć i przenieść komukolwiek; token RWA zakłada, że nie można go przenieść nikomu poza whitelistą. Horizon rozwiązuje tę sprzeczność, reprezentując pozycję collateralową nietransferowalnym aTokenem. Cena tego rozwiązania jest wysoka: zastaw USCC pozwala pożyczyć USDC, ale samej pozycji collateralowej nie da się użyć dalej. RWA dostaje lending, nie dostaje composability, a rekursja jest źródłem większości wartości DeFi. Ta przyczyna liczby 2,5% jest prawdopodobnie silniejsza niż regulacje.
4. Kolizja whitelisty z likwidatorem. Likwidacja rozłożona na kroki pokazuje, kim musi być podmiot na każdym z nich. Health factor spada, co jest stanem kontraktu. Dług w stablecoinie może spłacić każdy. Collateral RWA może otrzymać tylko adres na whiteliście emitenta. Sprzedać albo wykupić collateral może tylko podmiot spełniający wymogi inwestorskie (dla USCC: Qualified Purchaser). Dwa ostatnie kroki eliminują boty MEV i strategie flash-loanowe; zostaje wąska lista podmiotów jednocześnie na allowliście, z kapitałem, z monitoringiem on-chain i z gotowością trzymania niepłynnego aktywa przez okres wykupu. Bezpieczeństwo pozycji zależy więc od tego, czy taki likwidator w danym momencie istnieje, a parametry ryzyka pokazują LTV, próg likwidacji i bonus, nie liczbę uprawnionych likwidatorów.
Uwaga, którą trzeba postawić uczciwie: nie znalazłem żadnego udokumentowanego przypadku likwidacji tokenizowanego RWA, ani zakończonej złym długiem, ani udanej. Wszystkie cztery mechanizmy powyżej są więc przewidywaniami opartymi na strukturze, nie na doświadczeniu.
Mierzalne wykorzystanie jest o rząd wielkości mniejsze od nagłówków
Zastaw pod pożyczkę: 0,73–1,01 mld USD, czyli 2,2–3,0% rynku distributed, jako oszacowanie z pięciu składników, w którym jeden jest przedziałem od zera do 150 mln, bo publicznych kwot nie ma. Bilanse protokołów: 3,2–3,7 mld, i to rezerwa jednego ekosystemu DAO, nie zastaw. Najszerszy licznik: 7,4 mld, z podwójnym liczeniem wrapperów, którego nikt nie rozbił. Jedyny rynek, który osiągnął skalę, ma za sobą szczyt. Pętla opłaca się dokładnie wtedy, gdy koszt finansowania jest niższy od yieldu, a yield najważniejszego aktywa tej kategorii potrafi w miesiąc przejść z 3,56% na 9,18% i może być ujemny. Największym klientem tokenizowanych skarbówek jest protokół DeFi. A 95,9% obrotu ekspozycją na aktywa realne odbywa się w produktach, które nie tokenizują niczego.
To nie znaczy, że warstwa collateralowa nie powstanie. Znaczy, że dziś mierzalne wykorzystanie jest o rząd wielkości mniejsze od tego, co sugerują nagłówki, a jego wąskim gardłem nie jest technologia ani regulacja, lecz strona likwidatora i redemption. Kiedy firma oracle'owa uruchamia dedykowaną aukcję dla solverów po KYC, żeby ktokolwiek mógł zlikwidować tokenizowany fundusz, jest to przyznanie, że standardowy silnik likwidacyjny DeFi tej klasy aktywów nie obsługuje. Pytanie o likwidatora rozstrzyga się przed wstawieniem collateralu, nie po.
Źródła
🟢 pierwotne · 🟡 wtórne wiarygodne · 🔴 trzeciorzędne (nie służą do cytowania liczb)
Konwencja jakości: 🟢 pierwotne (dokumentacja i blogi emitentów/protokołów, odczyty on-chain, dashboardy z datą odczytu) · 🟡 wtórne (research, analityka, poważne media branżowe) · 🔴 trzeciorzędne (agregatory, strony edukacyjne giełd, wpisy w serwisach społecznościowych).
- 🟢 Aave, Aave Horizon Launches (blog) — start 27.08.2025, architektura permissioned collateral / permissionless liquidity, nietransferowalny aToken, collateral startowy (USTB, USCC, JTRSY, JAAA, USYC), pożyczane USDC/RLUSD/GHO, ponad 440 mln USD w fazie skalowania.
- 🟢 Aave, How Aave Horizon is Built to Support Institutions (blog) — podział obowiązków: emitent odpowiada za compliance aktywa, LlamaRisk za due diligence i utrzymanie LTV, progu likwidacji oraz limitów podaży i pożyczek, Chaos Labs jako drugi dostawca; Chainlink jako warstwa wyceny przez „LlamaGuard Net Asset Value (NAV)" z automatycznymi zabezpieczeniami przy feedach stale i out-of-bounds.
- 🟢 Moduł 7 bazy wiedzy — odczyt własny, mainnet Ethereum, 4 września 2026, 11:08 UTC (publiczny endpoint
eth.blockscout.com) — osiem adresów oracle: USCC0x129c32858fD67645Ae9FB37c9f41b81D380e29c9(ostatni zapis 2026-01-22, ≈225 dni,answer1 145,6042,maxPriceDeviation()revertuje), ACRED0xE952F28c9DB1424e120d8c78aA174B0dC98200B9(roundId = 0,answer = 0), USYC, USTB, JAAA, JTRSY i dwa feedy Pendle; architekturaLlamaGuardOracle(model push,WRITER_ROLE, interfejsAggregatorV2V3Interface),maxPriceDeviation = 0potwierdzone w siedmiu z ośmiu adresów. - 🟢 rwa.xyz, karta USCC, odczyt 04.09.2026 — NAV na udział 11,72 USD, wartość aktywów 89,38 mln USD (+62,23% w 30 dni), 53 posiadaczy, 30-dniowy APY 9,18% (+158,17% w 30 dni), management fee 0,75%.
- 🟢 rwa.xyz, karta syrupUSDC, odczyt 19.08.2026 — 1,044 mld USD wartości (−14,33% w 30 dni), 8 257 posiadaczy, 30-dniowy APY 4,71%.
- 🟢 rwa.xyz,
/platformsi/networks, odczyt 03.09.2026 — represented 377,74 mld USD vs 435,93 mld USD tego samego dnia na dwóch podstronach; stablecoiny 303,04–303,21 mld USD. - 🟢 Superstate, dokumentacja USCC — strategia carry (BTC/ETH/XRP/SOL plus skarbówki i staking), wyłącznie Qualified Purchasers, sieci Ethereum/Solana/Plume, transfer w obrębie allowlisty, redemption każdego dnia sesyjnego, NAV na udział aktualizowany dziennie, 30-dniowy yield zawiera efekty mark-to-market.
- 🟢 Bitwise, Bitwise Announces Inaugural Tokenized Fund, 01.06.2026 — przejęcie funduszu od Superstate i zmiana nazwy; AUM 71,5 mln USD w X 2024, 267 mln USD na 30.04.2026.
- 🟢 Solana Compass, case study Superstate, 16.07.2026 — USCC 4,4 mln USD collateralu na Kamino przy 140 mln USD AUM funduszu i 44 mln USD w innych rynkach DeFi; FWDI 13 mln USD; Kamino 2,2 mld USD depozytów i 1 mld USD pożyczek, 39 514 transakcji w 30 dniach, ~140 unikalnych walletów dziennie.
- 🟢 PR Newswire, Bitwise Premium RWA Vault (PAPY) Launches on Morpho With Agora's AUSD, 02.09.2026 — depozyty w AUSD, collateral PST/sUSDai/PRIME, cel 5–6% APY, pożyczki 1–7 dni do licencjonowanych instytucji.
- 🟢 Centrifuge, Introducing deRWA Tokens — deJTRSY, deJAAA, deSPXA, deCRDX jako w pełni transferowalne tokeny 1:1; Curve, Balancer i Aerodrome jako venue płynności.
- 🟡 The Defiant, Aave's Horizon RWA Market Nears $540 Million, Adds VanEck Treasury Fund — 539,8 mln USD depozytów / 163,5 mln USD pożyczone / 94,5 mln dostępne; USCC 238 mln USD supplied; RLUSD 164 mln supplied; GHO 69 mln supplied. Kontekst czasowy artykułu: ~XI 2025.
- 🟡 Sentora (Juan Pellicer), Aave Horizon Launch, VIII 2025 — 590 mln USD depozytów; pula USDC: utylizacja 57%, oprocentowanie pożyczki 3,24% APY, podaży 1,66% APY; RLUSD i GHO praktycznie nieużywane.
- 🟡 Cryptonomist i AltcoinBuzz, 07.01.2026 — pożyczki na Horizonie ATH ponad 200 mln USD przy depozytach blisko 600 mln USD.
- 🟡 Coin Metrics / Talos, State of the Network nr 365, ~26.05.2026 — ponad 510 mln USD depozytów, 172 mln USD pożyczone.
- 🟡 The Block Research, RWAs as Collateral: The New Primitive, ~VIII 2026 — ~550 mln USD net deposits; przykład ekonomiczny: 10 mln collateralu, 5 mln USDC przy 5,5%, yield 6,5%, „162 tys. vs 137 tys.", netto 25 tys. USD (niespójność arytmetyczna omówiona w tekście).
- 🟡 CryptoBriefing, Morpho targets real-world assets as untapped market for lending, ~VIII 2026 — collateral RWA 330–400 mln USD, aktywne pożyczki 240–270 mln USD (mid-2026), 45 rynków RWA na początku 2026, mF-ONE ~190 mln USD depozytów, Morpho Midnight (fixed rate na Base, VII 2026).
- 🟡 CryptoBriefing, RedStone tackles RWA collateral's biggest flaw with new liquidation product Settle, 28.04.2026 — aukcja solverów po KYC jako warstwa rozliczeniowa likwidacji RWA; uzasadnienie: ~30 mld USD bezczynnych tokenizowanych aktywów; okna wykupu w private credit 60–180 dni.
- 🟡 Delta Exchange, RWA Tokenization in 2026, 09.05.2026 — kwartalne okna wykupu z 30-dniowym wyprzedzeniem = do 122 dni ekspozycji na cykl; stałe dyskonto likwidacyjne niezależne od pozycji w cyklu wykupu tworzy bodziec do zwłoki i podnosi prawdopodobieństwo złego długu.
- 🟡 KuCoin / CryptoBriefing, ~VII–VIII 2026 — tokenizowane akcje jako collateral na Solanie: szczyt 53 mln USD, Kamino „ponad 31 mln USD" i raportowany udział 82,6% (dane wzajemnie niespójne), 23,1 mln USD w połowie VII 2026, Jupiter Lend jako drugi gracz.
- 🟡 Eco, Kamino Lending: Solana's Money Market Explained — rehypotekacja collateralu, likwidacje permissionless z dyskontem ~5%, brak złego długu do mid-2026, TVL 1,1–2,3 mld USD zależnie od snapshotu.
- 🟡 Decrypt, Spark Commits Additional $1 Billion to Lead Tokenized Treasuries Sector — druga transza 1 mld USD, TVL Sparka 2,4 mld USD, ponad dwie trzecie rynku tokenizowanych skarbówek USA wartego 3,5 mld USD.
- 🟡 CoinDesk / Yahoo Finance, BlackRock's BUIDL, Superstate and Centrifuge Win Spark's $1B Tokenized Asset Windfall — 39 zgłoszonych zespołów, ocena przez Steakhouse Financial, pierwsza transza: 500 mln BUIDL, 300 mln USTB, 200 mln JTRSY.
- 🟡 CoinDesk, Sky's New DeFi Protocol Launches With $1B Tokenized Asset Strategy — Grove startuje z 1 mld USD od Sky w JAAA.
- 🟡 Daniel McGlynn, Ethena, Janus Henderson, Centrifuge: Tokenized CLOs as Onchain Collateral — JAAA jako aktywo rezerwowe Etheny, cap ~310 mln USD, emisja 200 mln USD.
- 🟡 Markets Media, Tokenized Apollo Credit Fund Used for Levered RWA Strategy — pętla ACRED/sACRED: vault na Polygon PoS, collateral na Morpho, pożyczka USDC, reinwestycja, framework ryzyka Gauntleta, transfer agent Securitize.
- 🟡 CoinMarketCap Academy, RWA PERPETUALS State of the Market — May 2026 — start permissionless deploymentu rynków 13.10.2025, ponad 100 rynków RWA, ponad 130 mld USD kumulatywnego wolumenu, OI 1,70–1,74 mld USD (koniec I kw. 2026), 4,1% wolumenu rozliczane na tokenizowanych kontraktach.
- 🟡 Stobox, The State of RWA Tokenization — 2026 Mid-Year Report, 10.07.2026 — distributed bez stablecoinów 33,5 mld USD, aktywa bazowe 369 mld USD, „poniżej 10% wartości tokenizowanej trafia do DeFi", dominacja cyklu mint-and-redeem.
- 🟡 BeInCrypto za RWA.xyz, II kw. 2026 — depozyty RWA w DeFi 7,4 mld USD (+200% r/r); nagłówkowe 56% aktywów bez aktywności tygodniowej; rozbicie: z 1 289 aktywów powyżej 100 tys. USD tylko 379 z transferem w typowym tygodniu, 910 nieruchomo (910/1 289 = 70,6%).
- 🟡 Moduł 7 bazy wiedzy / źródła incydentów — Stream Finance, XI 2025: ~93 mln USD straty, ~285 mln USD kontagionu, wycena 1,06 przy rynkowej 0,86.
- 🔴 CryptoDaily, 10.07.2026 oraz CoinMarketCap AI (Aave) — para 539,8 / 163,5 mln USD podana jako stan lipca 2026; korekty parametrów przez LlamaRisk w VI 2026.
- 🔴 Centrifuge, Tokenization Outlook 2026 i materiały wtórne — deSPXA na Uniswap i jako collateral na Euler, JAAA jako pierwsze RWA z lewarowanym handlem na 3F Protocol.
- 🔴 aixbt (X), 04.06.2026 — ACRED ponad 100 mln USD AUM na sześciu chainach, dźwignia 2–3×, oracle NAV od RedStone, aktywo bazowe: dług korporacyjny 7–10 lat.