RWA: Past, Present and FutureCzęść 8 z 13
„Który chain wygrywa RWA" to złe pytanie. Dane pokazują dlaczego
Cztery źródła podają udział Ethereum w rynku RWA jako 43%, 45,8%, 47,9% i powyżej 56%. Wszystkie cytują ten sam serwis danych i wszystkie mają rację, bo każde dzieli przez inny mianownik. Pytanie „który chain wygrywa" zakłada jeden rynek i jeden wynik, a ta część przewagi lidera, którą da się zmierzyć, jest w większości kosztem zapadłym: decyzjami emitentów z 2024 roku, których nikt dziś nie odwraca, bo nie migruje, tylko dokłada kolejne sieci.
W tym artykule
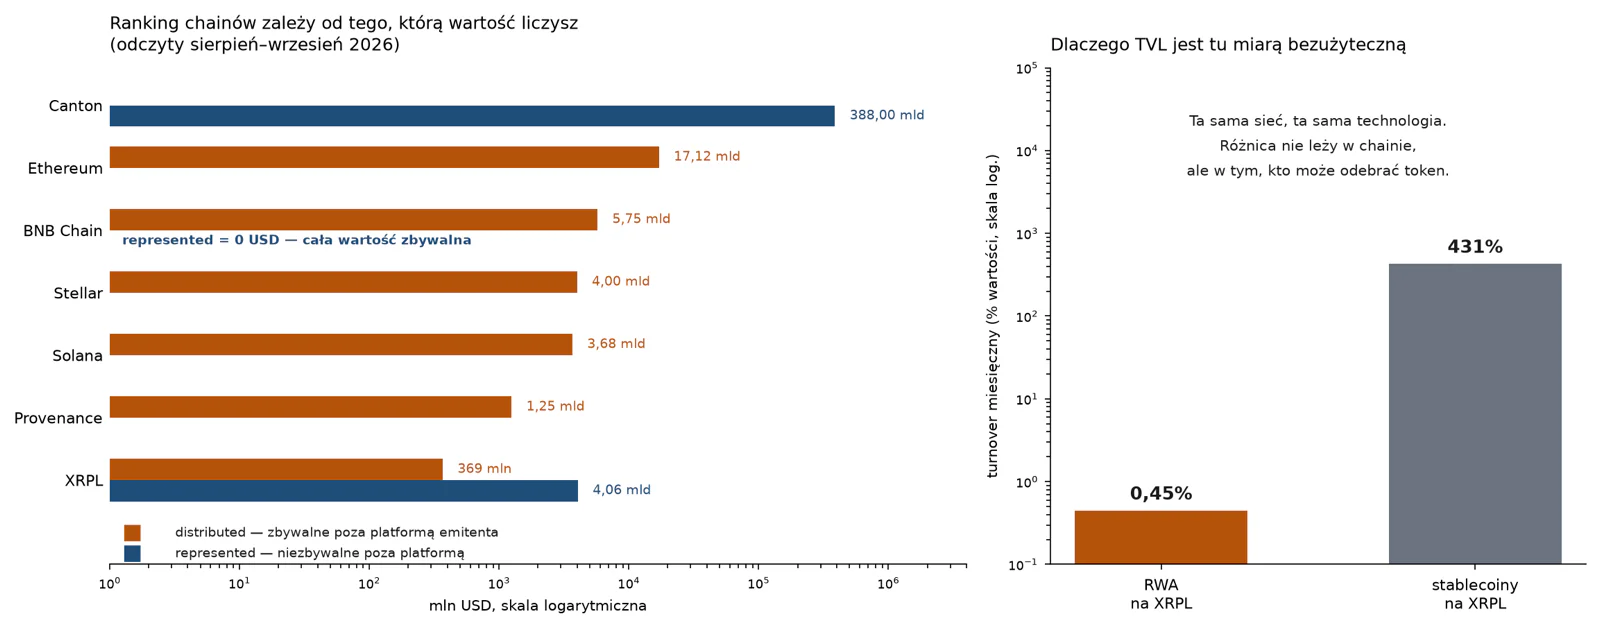
Cały tekst stoi na dwóch pojęciach. Distributed to token, który da się wyprowadzić poza platformę emitenta i przesłać między walletami, czyli rynek z realnym uczestnictwem. Represented to zapis, którego wyprowadzić nie można: aktywo leży w księdze z referencją blockchainową, a wartość jest realna wyłącznie dla uczestników tej księgi. Różnica między tymi dwiema kategoriami to w 2026 roku mnożnik rzędu dziesięciu. Kto ich nie rozdziela, czyta każdy nagłówek o RWA błędnie.
Cztery udziały Ethereum i żaden z nich nie jest błędny
| Źródło | Data | Udział ETH | Mianownik |
|---|---|---|---|
| MetaMask (za RWA.xyz) 🔴 | kwiecień 2026 | >56% | „all tokenized asset value" — nieokreślone, czy distributed czy total |
| Stobox, State of RWA 2026 (za RWA.xyz) 🟡 | 10 lipca 2026 | 47,9% | distributed bez stablecoinów, baza 33,5 mld USD |
| Coinpaprika (za RWA.xyz) 🟡 | 3 sierpnia 2026 | 45,8% | distributed, baza 37,35 mld USD, 38 sieci |
| Token Terminal 🟡 | ~sierpień 2026 | 43% | tylko tokenizowane Treasuries, baza 15,2 mld USD (ETH = 6,6 mld) |
Istnieje też odczyt ~65% (crypticweb3, lipiec 2026, 🔴), którego mianownika nie udało się ustalić. Różnica wobec 47,9% jest zbyt duża, by ją zignorować, i zbyt miękka, by rozstrzygnąć bez surowych danych.
To samo psuje resztę stawki. Stobox (10 lipca 2026) po Ethereum stawia BNB Chain z 12,1%, Solanę z 9,8% i Stellara z 9,0%. Coinpaprika (3 sierpnia 2026) podaje BNB Chain 5,75 mld USD i Solanę 3,68 mld USD, co przy bazie 37,35 mld daje 15,4% i 9,9%. Trzy tygodnie różnicy i inny mianownik przesuwają BNB Chain o 3,3 punktu procentowego.
Rozbieżność sięga też wewnątrz jednego serwisu. Odczyt RWA.xyz z 3 września 2026: podstrona /networks pokazywała represented 435,93 mld USD i 3 230 169 posiadaczy RWA, podstrona /platforms tego samego dnia 377,74 mld USD i 3 298 816 posiadaczy. Różnica 58,19 mld USD (15,4%) i 68 647 posiadaczy. Powód jest strukturalny: agregacja po 39 sieciach i agregacja po 207 platformach to dwa różne zapytania do tej samej bazy, a aktywo obecne na kilku sieciach bywa w każdym z ujęć liczone inaczej.
Reguła praktyczna wynika z tego jedna. Tych liczb nie wolno uśredniać ani cytować bez wskazania widoku: „435,93 mld USD represented według widoku Networks, 3 września 2026" jest informacją, a „ponad 400 mld USD w tokenizacji" nie jest.
Przewaga Ethereum jest kosztem zapadłym, nie bieżącym wyborem
Dominacja Ethereum w wartości zaparkowanej jest realna: 17,12 mld USD, czyli 45,8% distributed przy bazie 37,35 mld USD (RWA.xyz via Coinpaprika, 3 sierpnia 2026). Jej źródło nie jest jednak techniczne. Coinpaprika (sierpień 2026, 🟡) tłumaczy je wprost: BlackRock, Franklin Templeton i Ondo uruchomiły tam swoje pierwsze produkty przed ekspansją gdzie indziej, a trend multi-chain przyspieszył, gdy emitenci odkryli, że wdrożenie istniejącego produktu na drugiej lub trzeciej sieci kosztuje znacznie mniej niż pierwsze uruchomienie.
Emitent, który w 2024 wybrał Ethereum, w 2026 nie migruje. Dodaje sieci. BUIDL i BENJI są wdrożone każdy na wielu sieciach, a liczba jest sporna: osiem albo dziewięć. Źródła bazy podają osiem dla BUIDL i BENJI w materiałach do czerwca 2026 (The Defiant, czerwiec 2025; spotedcrypto, czerwiec 2026) i dziewięć w źródle z 3 sierpnia 2026, po dodaniu Tempo w lipcu 2026 (Coinpaprika) (BENJI wg tego źródła: Stellar, Ethereum, Solana, Polygon, Avalanche, Arbitrum, Aptos, Base, BNB Chain). Multi-chain przestał być decyzją strategiczną i jest domyślnym stanem produktu, który przeżył pierwszy rok. Dlatego udział Ethereum spada powoli i strukturalnie, a nie w wyniku odpływu.
Widać to w napływach netto. Ujęcie sześciomiesięczne do 26 lipca 2026 (RWA.xyz via crypto.news, 🟡): BNB Chain +3 mld USD, XRPL +2,6 mld, Solana +1,6 mld, Avalanche +972 mln, a Ethereum, wciąż największy dom dla distributed, +424 mln USD. Lider rośnie najsłabiej z pierwszej piątki i nadal jest liderem. Obie rzeczy są prawdziwe, bo mierzą stan i przyrost.
Koszt tej wielosieciowości jest realny i rzadko wymieniany. Przy tokenie permissioned, czyli takim, który mogą trzymać wyłącznie adresy z whitelisty kontrolowanej przez emitenta, stan whitelisty musi podążyć za tokenem między sieciami albo transfer agent na sieci docelowej musi wyemitować równoległe roszczenie (eco.com, 🔴).
Ethereum jest magazynem. Rynkiem jest Solana
Rozejście się dwóch metryk jest najważniejszym faktem sezonu.
Pierwsza z nich to obrót tokenizowanymi akcjami. Pine Analytics (17 czerwca 2026, 🟡): Solana przechwyciła około 97% całego spotowego wolumenu obrotu tokenizowanymi akcjami w maju 2026, ok. 869 mln USD wobec ok. 24 mln USD na wszystkich pozostałych chainach razem. Genfinity (6 lipca 2026, 🟡) podaje ponad 96% udziału w transakcjach i prowadzenie przed wszystkimi innymi sieciami razem od 54 tygodni z rzędu, przy 5,77 mld USD wolumenu spot w II kwartale 2026, czyli 7,4× wobec 775 mln USD z całej II połowy 2025.
Druga to liczba posiadaczy. Liczba posiadaczy RWA na Solanie po raz pierwszy przebiła Ethereum w połowie 2026, napędzana tokenizowanymi akcjami (Stobox za RWA.xyz, lipiec 2026, 🟡). To pierwszy raz, kiedy jakakolwiek sieć wyprzedziła Ethereum w metryce dotyczącej ludzi, a nie dolarów. Skala: 3,62 mld USD RWA u 295 853 posiadaczy (dashboard ekosystemu, 10 lipca 2026, 🟡), po czterokrotnym wzroście z 873 mln USD w styczniu.
Zestawienie obu metryk daje obraz rozjazdu. Solana ma około 21% AUM Ethereum i około 30-krotność jego obrotu akcjami. AUM mierzy zaufanie emitenta, obrót mierzy zaufanie rynku, a w 2026 te dwie miary wskazują dwie różne sieci.
Uczciwe zastrzeżenie do obrazu Solany: płynność koncentruje się w kilku nazwach (TSLAx, NVDAx, CRCLx), na których zalecana tolerancja poślizgu przy swapie to ok. 0,1–0,5% na Raydium i Jupiterze, a długi ogon tickerów ma cienkie księgi i szerokie spready (Pine Analytics, czerwiec 2026, 🟡). Kategoria wygląda w agregacie lepiej niż jej mediana.
Ethereum pozostaje natomiast bezkonkurencyjne jako miejsce, w którym tokenizowany fundusz wchodzi jako collateral (zabezpieczenie pożyczki) do dojrzałego rynku pożyczkowego bez budowania go od zera: Aave Horizon, Morpho, Pendle, Sky. Do pracy jako zabezpieczenie służy Ethereum. Do handlu nie.
Cichy numer dwa ma trzydzieści procent skarbówek i zero represented
BNB Chain jest w 2026 drugą siecią RWA po wartości i praktycznie nikt o tym nie mówi.
W tokenizowanych bonach skarbowych USA drugi po Ethereum nie jest ani Solana, ani Stellar. Cryptobriefing za RWA.xyz (sierpień 2026, 🟡): Ethereum ok. 43%, BNB Chain ok. 31,5%, przy całym rynku tokenizowanych Treasuries na poziomie 16,23 mld USD na 15 sierpnia 2026 (+1,81% w 30 dni), rozłożonym na blisko 18 sieci. Trzy największe produkty tej kategorii: USYC ok. 3,0 mld USD, BUIDL ok. 2,7 mld, USDY ok. 2,15 mld.
Powód jest prozaiczny i nie ma nic wspólnego z technologią. BlackRock (BUIDL) i VanEck (VBILL) wyemitowali tam produkty skarbowe przez Securitize, Franklin Templeton emituje BENJI bezpośrednio przez własną platformę, a nad wszystkim wisi dystrybucja giełdowa Binance.
Druga rzecz jest ciekawsza. Odczyt strony sieciowej RWA.xyz datowany 17 kwietnia 2026 (🟢): distributed 3,73 mld USD (+16,14% / 30 dni), represented 0,00 USD, 43 905 posiadaczy RWA, 371 aktywów, 30-dniowy wolumen transferów RWA 1,46 mld USD. Zero represented znaczy, że każdy dolar RWA na tej sieci jest technicznie zbywalny, bo żadna instytucja nie użyła jej jako zamkniętej księgi wewnętrznej. To odwrotność profilu XRPL, opisanego niżej. Turnover, czyli wolumen transferów podzielony przez wartość aktywów, wynosi tu ~39% miesięcznie: przyzwoicie na tle funduszy instytucjonalnych, nieporównywalnie z tokenizowanymi akcjami.
XRPL: nagłówek trzy miliardy, rzeczywistość 323 miliony u 199 posiadaczy
Nagłówki z kwietnia–lipca 2026 brzmiały: „XRP Ledger przekroczył 3 mld USD w tokenizowanych RWA", „+59% w 30 dni", „piąte miejsce globalnie".
Rozbiór tego samego serwisu danych (TheCryptoBasic za RWA.xyz, 24 lipca 2026, 🟡, oraz odczyt RWA.xyz ok. 5 sierpnia 2026, 🟢):
- distributed ze stablecoinami 1,319 mld USD; distributed bez stablecoinów 323,18 mln USD
- represented 4,06 mld USD; z represented i stablecoinami razem 5,35 mld USD
- największe pozycje: JMWH (Justoken) 2,229 mld USD, RLUSD 876 mln, Ondo Short-Term US Government Bond Fund 222 mln
- liczba posiadaczy RWA: 199
Nagłówkowe miliardy to w większości jeden token: JMWH, reprezentujący megawatogodziny energii, dostępny wyłącznie dla inwestorów spoza USA, w kategorii represented, ok. 55% wartości całej sieci. Rynek z realnym uczestnictwem to 323 mln USD u stu dziewięćdziesięciu dziewięciu posiadaczy. To kilka instytucjonalnych książek, nie rynek. Jednocześnie XRPL był drugi w sześciomiesięcznych napływach netto (2,6 mld USD): wzrost i użycie to różne osie, obie liczby są prawdziwe.
Ta sama sieć, tysiąckrotna różnica w intensywności użycia
Najostrzejsza para liczb w całym rynku RWA pochodzi z jednej sieci i jednego odczytu (RWA.xyz, sierpień 2026, 🟢):
| Kategoria na XRPL | Wartość | Wolumen 30 dni | Turnover / mies. |
|---|---|---|---|
| RWA (represented) | 4,06 mld USD | 18,15 mln USD | ~0,45% |
| Stablecoiny | 901,4 mln USD | 3,89 mld USD | ~431% |
Ta sama technologia, te same opłaty, ta sama finalność, ta sama baza użytkowników, i tysiąckrotna różnica w intensywności obrotu. Różnicą nie jest chain: stablecoina może odebrać dowolny adres, a tokenizowanego funduszu tylko adres z whitelisty prowadzonej przez transfer agenta. Obrót nie jest funkcją sieci, a funkcją tego, kto może trzymać token.
Skala rozstępu w całym rynku, policzona z par (wartość + wolumen z tego samego źródła i zbliżonej daty):
| Segment / sieć | Wartość | Wolumen 30 dni | Turnover / mies. | Data |
|---|---|---|---|---|
| Stablecoiny na BNB Chain | 14,14 mld USD | 216,42 mld USD | ~1 531% | kwiecień 2026 |
| Tokenizowane akcje | 2,54 mld USD | 29,5 mld USD | ~1 161% | sierpień 2026 |
| Stablecoiny na XRPL | 901,4 mln USD | 3,89 mld USD | ~431% | sierpień 2026 |
| RWA na BNB Chain | 3,73 mld USD | 1,46 mld USD | ~39% | kwiecień 2026 |
| RWA na XRPL (represented) | 4,06 mld USD | 18,15 mln USD | ~0,45% | sierpień 2026 |
Trzy rzędy wielkości rozstępu, a wiersze skrajne siedzą na tych samych dwóch sieciach. To potwierdza obserwację, którą Stobox nazwał w raporcie „rozdziałem, który większość raportów pomija": emisja tokena nie tworzy rynku.
Największe tokenizowane aktywo świata żyje na chainie bez composability
Największym tokenizowanym aktywem na świecie nie jest fundusz BlackRocka. To token home-equity od Figure Technologies, ok. 20,1 mld USD na 7 lipca 2026, po wzroście o 730 mln USD w trzy tygodnie (BeInCrypto za RWA.xyz, 11 lipca 2026, 🟡). To więcej niż wszystkie tokenizowane amerykańskie bony skarbowe razem wzięte (15,16 mld USD w tym samym odczycie) i ponad dziesięciokrotność rynku tokenizowanych akcji.
Aktywem bazowym są HELOC-i (home equity line of credit, odnawialna linia kredytowa pod zastaw kapitału własnego w nieruchomości: przy domu wartym 500 tys. USD i hipotece na 200 tys. bank otwiera linię na część pozostałych 300 tys.). Żyją na Provenance, sieci zbudowanej przez samego emitenta pod jedno zastosowanie. TVL Provenance to ok. 1,2–1,3 mld USD i w całości należy do Figure Markets (The Defiant, 11 lutego 2026, 🟡; DeFiLlama, maj 2026, 🟢).
Dwie metryki tego samego produktu regularnie się tu myli. Kapitalizacja tokena FIGR_HELOC wg CoinGecko to 22 445 444 187 USD (🟢, 2026) przy TVL Provenance ok. 1,2 mld USD. To nie sprzeczność, bo kapitalizacja śledzi unpaid principal balance, czyli niespłacony kapitał całego portfela kredytowego, a TVL liczy to, co protokoły na tej sieci faktycznie trzymają.
Zarzut wobec tej konstrukcji jest konkretny. Brian Huang, współzałożyciel Glider, dla The Defiant (11 lutego 2026, 🟡): aktywa nie są bardziej użyteczne on-chain niż off-chain, dopóki nie mają composability, czyli możliwości, by dowolny protokół na tej samej sieci użył tokena jako klocka we własnej konstrukcji (zastawił go, opakował, wpuścił do vaulta). Provenance jej nie ma.
Kontrargument jest w twardych liczbach, choć pochodzi od strony zainteresowanej. Figure oszczędza ok. 125 punktów bazowych na każdym kredycie HELOC dzięki digitalizacji na Provenance, ok. 20% emitentów HELOC korzysta z tej sieci, a sam Figure emituje ok. 650 mln USD tokenizowanych kredytów miesięcznie (Markets Media za Provenance, styczeń 2025, 🔴, deklaracja przedstawiciela, nie niezależny audyt). Reszta rynku RWA mówi o obrocie 24/7, composability oraz instant settlement. Figure mówi o obniżeniu kosztu produktu kredytowego o 1,25%, i jest to jedyna w tym rynku oszczędność kosztowa pokazana w produkcji.
Stąd wniosek najważniejszy dla pytania z tytułu: istnieją dwie tokenizacje. Jedna buduje rynek (Solana, akcje, turnover w setkach procent miesięcznie). Druga obniża koszt istniejącego procesu (Provenance, HELOC, 125 bps, zero composability). Obie działają i mierzy się je innymi metrykami, a jeden ranking AUM nie obejmuje obu.
Wzrost RWA na sieci nie podnosi ceny jej tokena
Najczęstsza teza inwestycyjna sprzedawana w tej narracji brzmi: kupuję token sieci, bo rośnie na niej RWA. Dane jej nie potwierdzają.
- Stellar: wartość RWA na sieci wzrosła do 3,996 mld USD na 29 sierpnia 2026, o ok. 360% z 868,8 mln USD na koniec 2025. XLM w tym samym czasie spadł o ok. 11% od początku roku, handlując się blisko 0,18 USD (Coinpaprika/CoinGecko, 29 sierpnia 2026, 🟡).
- Solana: czterokrotny wzrost RWA w I połowie 2026, a SOL ok. 75,33 USD w sierpniu 2026, czyli ok. 74% poniżej szczytu ze stycznia 2025 (CoinPaprika, 16 sierpnia 2026, 🟡).
- Canton: token CC −12,4% w dwa tygodnie do 0,1415 USD mimo umowy z DTCC i rolloutu Kinexys od JPMorgana, przy dziennym wolumenie 8–17 mln USD (Bloodstone Capital, czerwiec 2026, 🟡).
Mechanizm jest łatwiejszy do zobaczenia niż do zaakceptowania: aktywność RWA na sieci nie musi przekładać się na opłaty trafiające do posiadaczy jej tokena, a instytucja może korzystać z sieci minimalizując posiadanie tokena. Przy Cantonie problem jest najostrzejszy. Sieć deklaruje 6 bln USD przetworzonych RWA (IV kw. 2025) i 350 mld USD dziennie w aktywności skarbowej, ale te liczby nie mają niezależnej weryfikacji i mogą reprezentować zagregowaną aktywność notional, wspierane aktywa albo pilotaże (CoinStats AI, wrzesień 2026, 🔴). Równolegle w tabeli sieci RWA.xyz Canton figuruje z ok. 371,3 mld USD represented przy praktycznie zerowej distributed, czyli 85–98% całej kategorii represented siedzi w jednej sieci. To czyni ją pojedynczym punktem awarii metodologicznej każdego nagłówka o wielkości rynku tokenizacji.
Stąd zasada dla cytowania Cantona: podmioty i kontrakty (DTCC, trzyletnia autoryzacja, konsorcjum z Goldman Sachs, BNP Paribas, Deutsche Börse i Microsoftem), nie agregaty wolumenu. Notional volume nie jest ani stanem, ani przychodem, a stawianie go obok „38,63 mld USD distributed" jest błędem kategorialnym.
Wybór sieci rozstrzyga jedno pytanie: kto może trzymać ten token
Pytanie „który chain wygrywa RWA" jest źle postawione na dwa sposoby naraz. Po pierwsze, odpowiedź zależy od mianownika: Ethereum ma 43% albo 56% rynku w zależności od tego, czy liczone są tokenizowane skarbówki, distributed bez stablecoinów, czy nieokreślone „all tokenized asset value". Po drugie, zakłada jeden rynek, a to kilka różnych biznesów pod jedną etykietą. Ethereum wygrywa instytucjonalny magazyn i rolę collateralu. Solana wygrywa detaliczny obrót akcjami z 97% wolumenu i większą liczbą posiadaczy niż lider. Stellar wygrywa nieamerykański dług rządowy, ok. 490 mln USD na 20 sierpnia 2026, więcej niż jakakolwiek inna publiczna sieć. Provenance wygrywa obniżkę kosztu kredytu i nie startuje w żadnej innej kategorii.
A przewaga lidera nie jest bieżącym wyborem: to produkty uruchomione w 2024, których nikt nie przenosi, bo drugi deployment jest tańszy od pierwszego. Ethereum rosło w pierwszej połowie 2026 najsłabiej z pierwszej piątki i pozostawało największe.
Pytanie, które działa, padło już w jednym wierszu tabeli XRPL: kto może trzymać ten token? Odpowiedź „wąska grupa znanych instytucji" daje privacy, compliance wbudowane w protokół, od trzydziestu do dwustu posiadaczy, turnover poniżej procenta miesięcznie i zero DeFi, a sieć będzie Cantonem, subnetem Avalanche albo własnym chainem emitenta. Odpowiedź „każdy zweryfikowany adres" daje composability, sto tysięcy do miliona posiadaczy i turnover od kilkudziesięciu do tysiąca procent, na Ethereum, Solanie albo BNB Chain. Compliance na poziomie protokołu i composability są w praktyce odwrotnie skorelowane; nikt nie ma obu naraz, i właśnie dlatego pojawiła się kategoria chainów projektowanych pod RWA od zera oraz hybrydowa koncepcja „AllFi", w której platformy permissioned selektywnie łączą się z publicznymi miejscami płynności.
Chain jest konsekwencją tej odpowiedzi, nie jej przyczyną. Produkt RWA na sieci nieoczekiwanej dla danej kategorii najczęściej wyjaśnia się tym, gdzie siedzi jego dystrybutor, nie tym, gdzie jest lepsza technologia.
Źródła
🟢 pierwotne · 🟡 wtórne wiarygodne · 🔴 trzeciorzędne (nie służą do cytowania liczb)
Odczyty dashboardów (🟢 pierwotne)
- RWA.xyz,
/networks— odczyt 3 września 2026: distributed 38,63 mld USD, represented 435,93 mld USD, stablecoiny 303,04 mld USD, 3 230 169 posiadaczy RWA, 39 sieci (34 distributed, 17 represented) - RWA.xyz,
/platforms— odczyt 3 września 2026: represented 377,74 mld USD, stablecoiny 303,21 mld USD, 3 298 816 posiadaczy, 207 platform - RWA.xyz,
/networks/bnb-chain— odczyt datowany 17 kwietnia 2026: distributed 3,73 mld USD, represented 0,00 USD, 43 905 posiadaczy, 1,46 mld USD transferów RWA / 30 dni, 371 aktywów, stablecoiny 14,14 mld USD i 216,42 mld USD transferów / 30 dni - RWA.xyz, dane XRPL — ok. 5 sierpnia 2026: represented 4,06 mld USD, distributed 368,82 mln USD, 199 posiadaczy RWA, 373 aktywa, 18,15 mln USD transferów RWA / 30 dni; stablecoiny 901,4 mln USD i 3,89 mld USD transferów / 30 dni
- Dashboard Stellar Development Foundation — 29 sierpnia 2026: 3,996 mld USD RWA
- DeFiLlama — TVL Provenance; CoinGecko — FIGR_HELOC 22 445 444 187 USD kapitalizacji, cena 1,01 USD
Raporty i analizy (🟡 wtórne)
- Stobox, The State of RWA Tokenization — 2026 Mid-Year Report, dane zebrane 10 lipca 2026 — udziały Ethereum 47,9%, BNB Chain 12,1%, Solana 9,8%, Stellar 9,0%; baza 33,5 mld USD; teza „emisja tokena nie tworzy rynku"; wyprzedzenie Ethereum przez Solanę w liczbie posiadaczy
- Coinpaprika, Best RWA Blockchains, 3 sierpnia 2026 — Ethereum 17,12 mld USD (45,8% z 37,35 mld, 38 sieci), BNB Chain 5,75 mld, Solana 3,68 mld; wyjaśnienie przewagi czasowej Ethereum
- Pine Analytics, Tokenized Equities on Solana, 17 czerwca 2026 — ok. 97% wolumenu na Solanie w maju 2026 (869 mln vs 24 mln USD), głębokość księgi i poślizg
- Genfinity, 6 lipca 2026 — 5,77 mld USD wolumenu tokenizowanych akcji na Solanie w II kw. 2026, >96% udziału, 54 tygodnie prowadzenia
- TheCryptoBasic, 10 lipca 2026 — Solana 3,62 mld USD RWA, 10,39% udziału, 2 119 aktywów, 295 853 posiadaczy; 24 lipca 2026 — rozbicie XRPL
- crypto.news za RWA.xyz, 26 lipca 2026 — sześciomiesięczne napływy netto: BNB Chain 3 mld, XRPL 2,6 mld, Solana 1,6 mld, Avalanche 972 mln, Ethereum 424 mln USD
- Cryptobriefing / CoinPaprika, 15–16 sierpnia 2026 — tokenizowane Treasuries 16,23 mld USD na 15 sierpnia, Ethereum ~43%, BNB Chain ~31,5%, USYC 3,0 mld, BUIDL 2,7 mld, USDY 2,15 mld, ~18 sieci; 20 lipca 2026 — tokenizowane akcje 1,85 mld USD i 8,28 mld USD transferów / 30 dni
- CryptoDaily za Cointelegraph i RWA.xyz, sierpień 2026 — transfery tokenizowanych akcji 29,5 mld USD / 30 dni przy bazie 2,54 mld USD
- Cointelegraph / Coinpaprika, 27–29 sierpnia 2026 — Stellar 3,996 mld USD, skład emitentów (Spiko 1,55 mld, Realiz 559 mln, Tradable 548 mln, Franklin Templeton 546 mln, Ondo 535 mln), 490 mln USD w długu rządowym spoza USA, XLM −11% YTD
- BeInCrypto za RWA.xyz, 11 lipca 2026 — FIGR_HELOC ok. 20,1 mld USD na 7 lipca, więcej niż wszystkie tokenizowane Treasuries (15,16 mld USD)
- The Defiant, 11 lutego 2026 — TVL Provenance 1,2 mld USD, Figure jako całe TVL sieci, cytat Briana Huanga o composability
- Bloodstone Capital, Canton Network: RWA Deep Dive, 30 czerwca 2026 — architektura i konsorcjum, cena CC 0,1415 USD, −12,4% w dwa tygodnie, wolumen 8–17 mln USD dziennie
- Blockworks, Canton's $6T RWA rails, 1 stycznia 2026 — 6 bln USD przetworzonych RWA w IV kw. 2025, 350 mld USD dziennie
- CoinPaprika, 16 sierpnia 2026 — SOL ok. 75,33 USD, ok. 74% poniżej szczytu ze stycznia 2025
Źródła trzeciorzędne (🔴 — użyte do szczegółów operacyjnych i deklaracji, nie jako podstawa liczb)
- MetaMask, przewodniki po kategoriach RWA, kwiecień 2026 — udział Ethereum >56%
- crypticweb3, 6 lipca 2026 — Ethereum ~65% wartości (mianownik nieustalony)
- Markets Media za Provenance, styczeń 2025 — 125 bps oszczędności na kredycie HELOC, ~20% emitentów HELOC na Provenance, ~650 mln USD emisji miesięcznie
- CoinStats AI, wrzesień 2026 — krytyka weryfikowalności agregatów Cantona
- CoinPaprika za RWA.xyz, sierpień 2026 — Canton 371,3 mld USD represented przy ~zerowej distributed
- eco.com, przewodniki RWA, maj–sierpień 2026 — problem cross-chain whitelist state, mapowanie chain↔produkt