Stablecoins: Past, Present and FutureCzęść 3 z 9
Biznes: skąd bierze się pieniądz i jaka architektura go pilnuje
Stablecoin wygląda jak produkt płatniczy, ale zarabia jak fundusz na T-billach z darmowym floatem. Issuer bierze dolara od użytkownika, inwestuje go w bony skarbowe albo repo, zatrzymuje cały dochód odsetkowy dla siebie i oddaje posiadaczowi tokena zero. Ten artykuł rozkłada tę mechanikę na czynniki pierwsze na przykładzie Circle (jedynego dużego issuera, którego wynik można zweryfikować w dokumentach SEC), a potem sprawdza, czy ta sama logika wytrzymuje test kontrastowy z Tetherem, z zakazem płacenia yieldu z amerykańskiej ustawy GENIUS Act i z dynamiką podaży 2026 roku, która akurat testuje, co się dzieje, gdy zachęta finansowa znika.
W tym artykule
Reserve yield to jedyny silnik, reszta modelu go tylko chroni
Issuer fiat-backed ma teoretycznie kilka strumieni przychodu: opłaty mint/redemption, spread FX, lending, produkty poboczne, ale w praktyce liczy się jeden. Issuer trzyma rezerwę w aktywach przynoszących odsetki i zatrzymuje cały ten dochód dla siebie, nie dzieląc się z posiadaczem tokena: posiadacz USDC czy USDT dostaje 0% odsetek, mimo że jego dolar generuje 3,5-5% w skarbcu issuera teza . To nie jest szczegół techniczny, tylko cały model biznesowy. Liderzy rynku nie pobierają opłat od mint/redemption u zweryfikowanych klientów instytucjonalnych, bo tania i szybka pętla mint-redeem jest tym, co utrzymuje peg, a nie źródłem zarobku.
Konkretne instrumenty, w których leży rezerwa: T-bills (krótkoterminowe bony skarbowe USA, najczęściej 1-3 miesiące), repo/reverse repo (overnight pożyczka gotówki zabezpieczona papierami skarbowymi) i fundusze rynku pieniężnego (MMF). Circle trzyma większość rezerwy w Circle Reserve Fund, zarządzanym przez BlackRock, w którym na koniec 2025 roku znajdowało się ok. 88% rezerw USDC (Circle 10-K/Annual Report, 03.2026). Pozostała część leży jako depozyt w bankach dla operacyjnej płynności redemption.
Skala tego strumienia u Circle w Q2 2026: reserve income odpowiadał za 95,2% z 701,3 mln USD łącznego przychodu (Circle Q2 2026 press release, 05.08.2026). To liczba, do której wraca cały ten artykuł: spółka notowana na NYSE, z produktem płatniczym w nazwie, żyje niemal wyłącznie z odsetek od Treasuries.
Circle na dokumentach SEC: przychód rośnie, zysk nie musi
Circle Internet Group jest jedynym dużym issuerem, którego wyniki można sprawdzić w dokumencie, nie w komunikacie prasowym: spółka notowana na NYSE (ticker CRCL od czerwca 2025) składa 10-Q i 10-K do SEC pod CIK 1876042. To jedyny punkt w tej branży, gdzie liczby nie są tym, co issuer chce pokazać, tylko tym, co musi ujawnić.
Rok 2025 w całości. Circle zaraportował przychód i dochód z rezerwy w wysokości 2 746,6 mln USD, wzrost o 63,9% r/r (Circle 10-K przez TradingView, 09.03.2026). Mimo to spółka zaraportowała stratę netto: strata netto z działalności kontynuowanej wyniosła −69,5 mln USD, wobec 157,0 mln USD zysku rok wcześniej (TradingView, 09.03.2026). Powód nie jest operacyjny, tylko jednorazowy efekt księgowy: strata FY2025 była obciążona kosztem 424 mln USD z tytułu stock-based compensation związanego z warunkami vestingu spełnionymi przy IPO (Circle press release, 25.02.2026). W ujęciu Adjusted EBITDA (metryka wykluczająca ten efekt) obraz jest odwrotny: 582,2 mln USD, wzrost o 104% (TradingView, 09.03.2026).
Dynamika kwartalna 2025-2026 pokazuje, że wzrost przychodu stanął. Poniższa tabela to twarde dane z komunikatów wynikowych Circle, zgodne z ujawnieniami SEC EDGAR.
| Kwartał | Przychód (mln USD) | Koszty dystrybucji (mln USD) | Udział kosztów dystrybucji | Wynik netto (mln USD) |
|---|---|---|---|---|
| Q1 2025 | 578,6 | 347,7 | 60,1% | 64,8 |
| Q2 2025 | 658,1 | 407,0 | 61,8% | −482,1 |
| Q3 2025 | 739,8 | 447,7 | 60,5% | 214,4 |
| Q1 2026 | 694,1 | 406,7 | 58,6% | 55,3 |
| Q2 2026 | 701,3 | 412,4 | 58,8% | 48,2 |
Źródło: Circle Internet Group, komunikaty wynikowe kwartalne, SEC EDGAR (CIK 1876042), 25.02.2026 / 11.05.2026 / 05.08.2026.
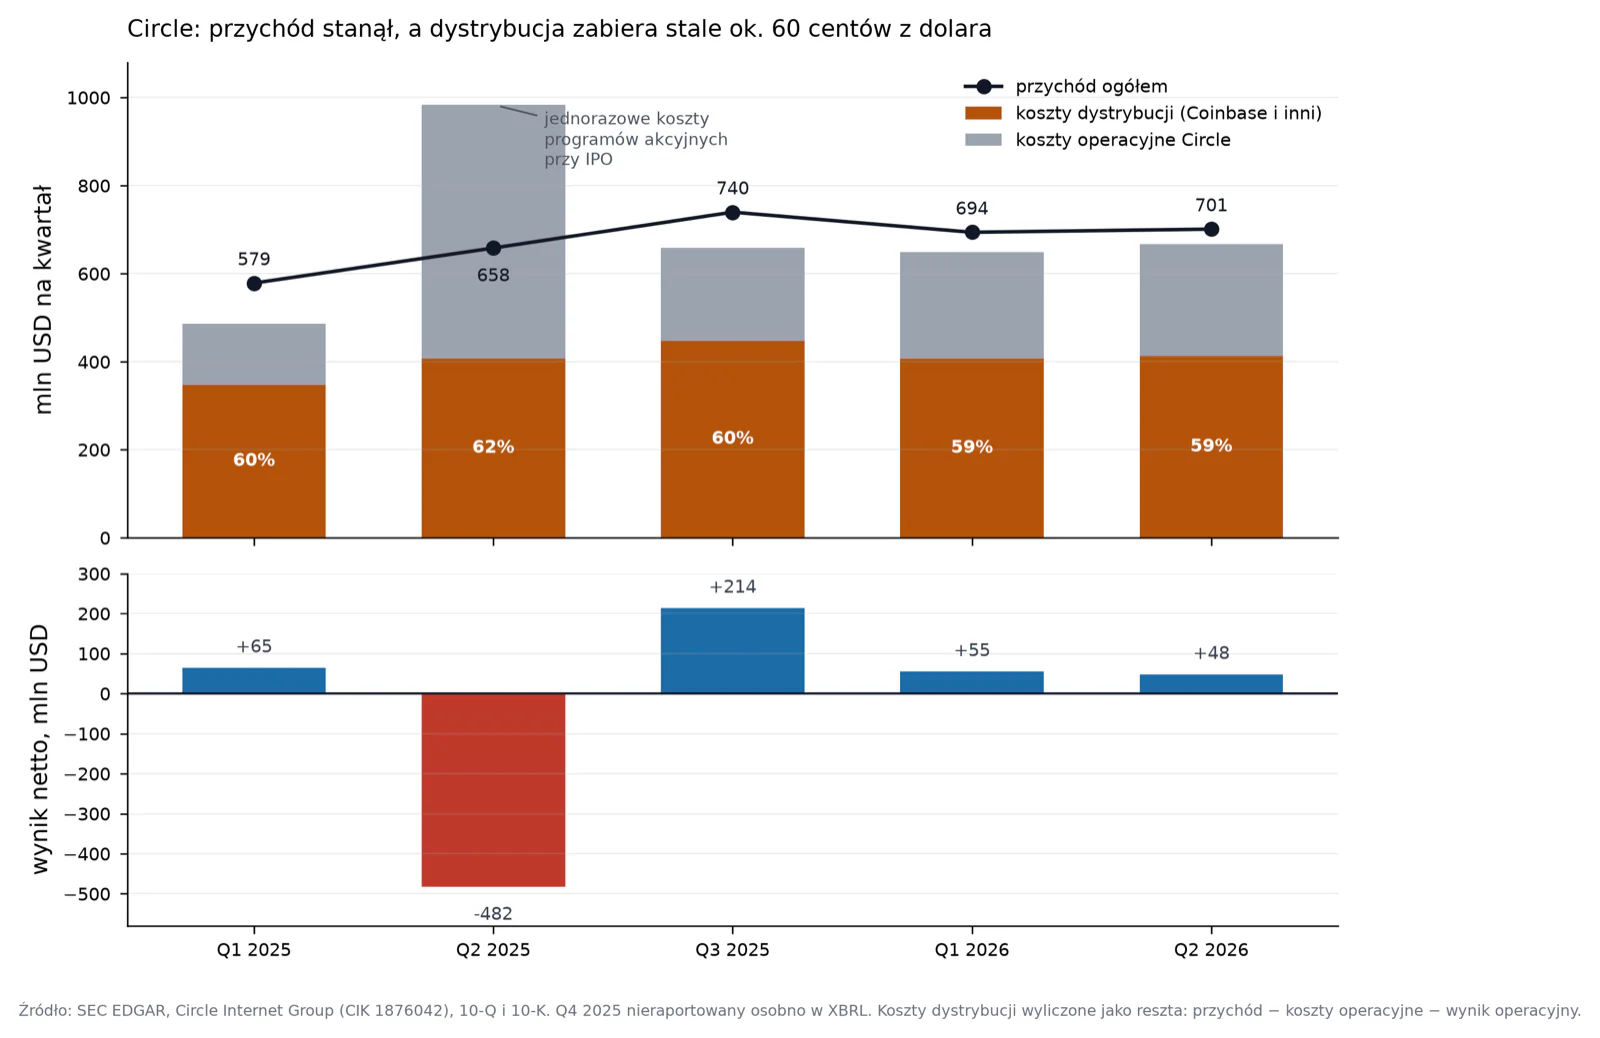
Przychód Q3 2025 (739,8 mln USD) był wyższy niż Q2 2026 (701,3 mln USD), czyli przez cztery kwartały linia górna nie tylko nie rosła, ale się skurczyła o ok. 5%. To nie jest efekt spadku podaży USDC (podaż w tym okresie była względnie stabilna), tylko efekt spadku stopy referencyjnej. Circle sam ujawnił mechanikę: przy zmianie o +100 punktów bazowych względem średniej stopy zwrotu z rezerwy 4,26% (na 30.06.2025), implikowana zmiana dochodu z rezerwy wynosi 618 mln USD rocznie, ale towarzyszy jej zmiana kosztów dystrybucji o 315 mln USD (insights4vc, 23.04.2026, cytując ujawnienia Circle). Innymi słowy: z każdego dodatkowego dolara dochodu z podniesionej stopy procentowej, Circle oddaje partnerom dystrybucyjnym (przede wszystkim Coinbase) z grubsza połowę, zanim jeszcze policzy koszty operacyjne własnej spółki.
Stąd stały wzór widoczny w tabeli: koszty dystrybucji trzymają się w paśmie 58,6-61,8% przychodu w każdym z pięciu kwartałów, niezależnie od tego, czy przychód rósł czy spadał. To nie jest koincydencja, tylko warunek umowny.
Co znaczy „Circle zatrzymuje 40 centów z dolara"
Metryka, którą sama spółka podkreśla inwestorom, to RLDC (Revenue Less Distribution Costs), czyli przychód po odjęciu kosztów dystrybucji, ale jeszcze przed kosztami operacyjnymi (compensation, R&D, koszty bycia spółką giełdową). Skoro koszty dystrybucji zjadają 58-62% każdego dolara reserve income, RLDC to w praktyce 38-42%, czyli Circle zatrzymuje z grubsza 40 centów z każdego dolara, który jego rezerwa zarabia na odsetkach, zanim jeszcze zapłaci własnym pracownikom i audytorom.
To tłumaczy, dlaczego wzrost podaży USDC nie przekłada się liniowo na zysk. Podaż USDC może rosnąć, ale jeśli rośnie głównie na platformie Coinbase (gdzie umowa daje Coinbase 100% dochodu odsetkowego z USDC trzymanego na tej platformie, a nie tylko 50% jak dla reszty podaży), to każdy dodatkowy dolar podaży generuje mniej RLDC na dolara niż poprzedni. Test liczbowy to potwierdza: annualizowany zysk netto Circle w Q2 2026 (48 mln USD × 4 = 192 mln USD) podzielony przez bazę USDC z DefiLlama (74,46 mld USD, odczyt 04.09.2026) daje ok. 0,26% rocznie, ułamek gross reserve return rate 3,48%, bo większość tego dochodu trafia do kosztów dystrybucji i operacyjnych, zanim dotrze do linii zysku netto (obliczenia własne na bazie Circle pressroom 05.08.2026 i DefiLlama API 04.09.2026).
Umowa z Coinbase: cena za dystrybucję, nie za kapitał
Mechanika podziału jest precyzyjna: Coinbase otrzymuje 100% dochodu odsetkowego z rezerwy generowanego przez USDC trzymane na jego platformie oraz 50% pozostałego (residual) dochodu z rezerwy z USDC krążącego gdzie indziej, po odliczeniu alokacji issuera i innych opłat partnerskich (KuCoin, 08.2026). Struktura ta powstała, gdy Circle i Coinbase rozwiązały konsorcjum Centre i uczyniły Circle jedynym issuerem USDC, przy czym Coinbase objął mniejszościowy pakiet akcji Circle.
Skala w liczbach: udział Coinbase w kosztach dystrybucji Circle wyniósł ok. 908 mln USD w 2024 roku, czyli ok. 54% powiązanego przychodu Circle za ten rok (KuCoin, 08.2026). W 2025 roku Circle zapłacił Coinbase 1,4 mld USD, czyli ok. 51% przychodu (KuCoin News, 08.2026). W samym Q2 2026 koszty dystrybucji i transakcji wyniosły 410,4 mln USD, z czego 324,6 mln USD to koszty związane z Coinbase, czyli Coinbase odpowiadał za ok. 79% wszystkich kosztów dystrybucji Circle w tym kwartale (CryptoSlate, 02.09.2026). Umowa została odnowiona 18 sierpnia 2026, przedłużając porozumienie do 2029 roku, bez zmian w strukturze (KuCoin, 08.2026). Mimo że konkurencyjny stablecoin Open USD wystartował w czerwcu 2026 z ponad 140 partnerami, w tym Visa i Coinbase, oferując model równego podziału dochodu ze wszystkimi partnerami. Renegocjacja na niezmienionych warunkach sugeruje, że Circle uznaje relację z Coinbase za zbyt strategiczną, by ją renegocjować w dół, nawet gdy próba dywersyfikacji przez samego Coinbase (przystąpienie do konsorcjum Open USD) natychmiast strąciła kurs akcji Circle o 17% w ciągu jednej sesji (KuCoin, 04.07.2026).
teza Ta zależność od jednego partnera dystrybucyjnego, płacącego mu ponad połowę przychodu z rdzenia biznesu, jest strukturalnie porównywalna do zależności wydawcy aplikacji od Apple/Google App Store. Circle kontroluje emisję (mint/burn), ale nie kontroluje w pełni ekonomiki dystrybucji.
Tether: ten sam gross yield, dużo wyższa marża netto
Tether nie jest spółką giełdową i nie publikuje 10-K/10-Q: jedynym oknem na jego finanse są kwartalne attestations (poświadczenia zgodności, nie pełny audyt GAAP) przygotowywane przez firmę księgową BDO. To raport typu assurance według standardu ISAE 3000: BDO stwierdza jedynie, że raport jest „fairly presented" wg wskazanych kryteriów, nie bada systemów kontroli w całym okresie (MEXC News, 05.2026).
Tether zarobił ponad 13 mld USD w 2024 i ponad 10 mld USD w 2025 roku (Tether.io/The Block, 30.01.2026), z headcountem liczonym w setkach, nie tysiącach osób. Q1 2026 przyniósł 1,04 mld USD net operating profit, Q2 2026 ok. 1,5 mld USD (SpotedCrypto, 03.08.2026). Warto rozróżnić dwie metryki, które Tether publikuje osobno: net operating profit (tylko odsetki z T-bills i repo) oraz comprehensive result (uwzględniający niezrealizowane zyski/straty na złocie i BTC). Dla pierwszej połowy 2026 roku comprehensive result wyniósł ok. −3,17 mld USD, bo złoto spadło o ok. 15%, a Bitcoin z 68 200 USD do 58 600 USD w trakcie kwartału, co skasowało ok. 1,8 mld USD wartości z tych dwóch pozycji (crypto.news, 01.08.2026).
Policzmy zysk operacyjny na dolara rezerwy dla obu firm, korzystając z tej samej bazy odczytu (DefiLlama, 04.09.2026): Tether: 1,5 mld USD zysku / ~183,34 mld USD rezerwy ≈ 0,81% kwartalnie (≈3,2% annualizowane), praktycznie identyczne z gross reserve return rate, bo Tether nie oddaje istotnej części tego dochodu żadnemu dystrybutorowi giełdowemu w porównywalnej skali. Circle: 48 mln USD zysku / ~74,46 mld USD USDC ≈ 0,065% kwartalnie (≈0,26% annualizowane), ułamek gross reserve return rate 3,48%, mimo że stopa brutto jest niemal identyczna u obu firm (obliczenia własne na bazie Tether.io 31.07.2026, Circle pressroom 05.08.2026 i DefiLlama API 04.09.2026).
teza To jest jeden z najbardziej niedocenianych faktów w branży: model prywatnego, mało transparentnego Tethera generuje wyższą marżę na dolara rezerwy niż model w pełni regulowanego, notowanego na NYSE Circle, właśnie dlatego, że Tether nie płaci „podatku od dystrybucji" porównywalnego do umowy Coinbase, i ma dużo niższe koszty operacyjne jako podmiot prywatny zarejestrowany w Salwadorze.
Złoto Tethera: rozbieżność, którą baza nie potrafi rozstrzygnąć
Skład rezerw Tethera na koniec Q4 2025 wg attestation BDO Italia: 192,8 mld USD aktywów łącznie, z czego ekspozycja na Treasuries (bezpośrednia + repo) to ok. 141 mld USD (ok. 73%), złoto 17,4 mld USD (ok. 9%) i Bitcoin 8,4 mld USD (ok. 4%) (CoinDesk/The Block/Tether.io, 30.01.2026).
Ten sam materiał źródłowy zawiera jednak inną liczbę dla tego samego okresu. Attestation Tethera za Q1 2026 pokazuje, że ok. 25% rezerw USDT znajduje się w aktywach niekwalifikujących się pod GENIUS Act, konkretnie ok. 8 mld USD złota i ok. 7 mld USD bitcoina (TechTimes, sierpień 2026). Różnica dla złota (17,4 mld vs ok. 8 mld USD) to ponad dwukrotność i nie da się jej wyjaśnić zmianą wyceny w jednym kwartale.
To jest rozbieżność, którą trzeba pokazać jako nierozstrzygniętą, nie uśrednić. Możliwe przyczyny (żadna niepotwierdzona dostępnymi materiałami): (a) jedno źródło liczy tylko część pozycji kwalifikującą się do przeliczenia pod GENIUS Act, nie całość pozycji bilansowej; (b) rozdzielenie ekspozycji Tether Holdings jako grupy od rezerw przypisanych bezpośrednio do USDT; (c) błąd w źródle wtórnym. Rozstrzygnięcie wymagałoby oryginalnego attestation za Q1 2026 bezpośrednio od Tethera, który nie wchodził w zakres dostępnych materiałów. Jako wartości referencyjne przyjmuje się liczby z attestation Q4 2025, bo mają identyfikowalny dokument pierwotny.
Dlaczego to jest ważne poza samą księgowością: mark-to-market na złocie i BTC może w jednym kwartale zjeść cały zysk operacyjny. Dokładnie to się stało w Q2 2026: 1,5 mld USD powtarzalnego zysku operacyjnego nie zdołało zrównoważyć niezrealizowanych strat z przeceny złota i bitcoina, a bufor bezpieczeństwa Tethera (excess reserves) spadł z rekordowych 8,23 mld USD na koniec Q1 2026 do 4,11 mld USD na koniec Q2 2026 (spadek o ok. 50% w trzy miesiące), mimo dodatniego wyniku operacyjnego w tym samym okresie (Tether.io, 31.07.2026).
Wrażliwość na stopy: ten sam model, inny próg rentowności
Fed funds rate (górna granica przedziału celu) wynosił 3,75% na 02.09.2026, po decyzji FOMC z 17 czerwca 2026 o utrzymaniu przedziału celu na poziomie 3,5-3,75% (FRED/MacroMicro, 02.09.2026; Federal Reserve, 17.06.2026). Dot plot Fed z marca 2026 wskazywał medianę prognozy jednej dodatkowej obniżki o 25 pb w tym roku, do przedziału 3,25-3,50% do grudnia (primerates.com, 09.2026).
Poniższa tabela pokazuje roczny przychód brutto z rezerwy przy różnych scenariuszach stopy procentowej, dla dwóch baz podaży on-chain z odczytu DefiLlama (04.09.2026): 183,34 mld USD dla USDT i 74,46 mld USD dla USDC. To przychód brutto z odsetek, przed odliczeniem kosztów.
| Stopa procentowa | Tether — roczny przychód z rezerwy | Circle — roczny gross reserve income | Circle — szacowany roczny RLDC (marża ~40%) |
|---|---|---|---|
| 5% | 9,17 mld USD | 3,72 mld USD | 1,49 mld USD |
| 4% | 7,33 mld USD | 2,98 mld USD | 1,19 mld USD |
| 3% | 5,50 mld USD | 2,23 mld USD | 0,89 mld USD |
| 2% | 3,67 mld USD | 1,49 mld USD | 0,60 mld USD |
| 1% | 1,83 mld USD | 0,74 mld USD | 0,30 mld USD |
| 0% | 0,00 mld USD | 0,00 mld USD | 0,00 mld USD |
Obliczenia własne na bazie danych: USDT supply 183,34 mld USD i USDC supply 74,46 mld USD (DefiLlama API, odczyt 04.09.2026), założona marża RLDC/reserve income Circle ~40% (w przedziale guidance 38-43,7% podanym przez spółkę). Tabela nie uwzględnia opłat, zysków na złocie/BTC (Tether) ani innych przychodów.
Przy jakiej stopie model przestaje działać. Adjusted Operating Expenses Circle wynosiły 144 mln USD w Q4 2025 (+32% r/r): rząd wielkości 600-700 mln USD rocznie w znormalizowanym reżimie kosztowym. Z tabeli wynika, że przy stopie 1% RLDC Circle spadłby do ok. 300 mln USD rocznie, poniżej rocznego kosztu operacyjnego nawet w znormalizowanym scenariuszu. teza Przy stopach zbliżających się do 1%, Circle przy obecnej strukturze kosztów przestałby być rentowny na poziomie operacyjnym, chyba że baza USDC urośnie odpowiednio bardziej, inne przychody (Arc, Circle Payments Network, USYC) skompensują lukę, albo umowa z Coinbase zostanie renegocjowana korzystniej dla Circle. Dla Tethera próg rentowności jest niżej: struktura kosztów jest znacznie chudsza, bez porównywalnej umowy dystrybucyjnej i z niższymi kosztami compliance jako podmiot pozagiełdowy. Nawet przy 1% stopie, 1,83 mld USD rocznego przychodu z samych odsetek prawdopodobnie pokryłoby koszty operacyjne Tethera. Przy 0% sam reserve yield znika całkowicie dla obu firm, a jedynym pozostałym źródłem zysku Tethera są niestabilne zyski kapitałowe na złocie/BTC.
Zakaz płacenia yieldu i odpowiedź rynku: wrapper obok issuera, nie zmiana issuera
GENIUS Act, federalna rama regulacyjna dla stablecoinów płatniczych w USA podpisana 18 lipca 2025 roku, zabrania issuerom płacenia odsetek lub yieldu bezpośrednio posiadaczom stablecoinów płatniczych. To jest zakaz na poziomie ustawy, nie interpretacji, i tłumaczy, czemu żaden z dużych fiat-backed tokenów (USDT, USDC pod amerykańskim reżimem) nie płaci nic swojemu holderowi.
Rynek odpowiedział nie próbą obejścia zakazu wewnątrz tego samego podmiotu, tylko rozdzieleniem struktury na dwa piętra: issuer, który nie płaci nic, i osobny podmiot albo osobny produkt, który płaci z innego źródła.
PayPal/PYUSD. Nagroda dla posiadaczy PYUSD jest finansowana przez PayPal, dystrybutora, a nie przez Paxos Trust, spółkę-issuera posiadającą czarter OCC, która emituje token i trzyma jego rezerwy (eco.com, 08.2026). Paxos jako issuer nie może płacić za trzymanie PYUSD zgodnie z GENIUS Act: PayPal obchodzi to strukturalnie, płacąc nagrodę z własnej kieszeni jako program lojalnościowy, nie jako odsetki od rezerwy.
Sky/sUSDS. Sky Savings Rate to administrowany yield, który Sky wypłaca posiadaczom sUSDS: na Q2/Q3 2026 stopa wynosiła 3,52-3,75%, ustalana przez governance Sky, w porównaniu do szczytów powyżej 9-12,5% w 2024 roku (blog.web3wagmi, 07.2026). Finansowanie pochodzi nie od issuera-osoby prawnej, bo Sky nie ma emitenta w klasycznym sensie: to zestaw smart contractów kontrolowanych przez governance tokenholderów SKY. Do Q2 2026 miks finansowania SSR jest zdominowany przez RWA (tokenizowany kredyt i skarbówki, ok. 60-70% stosu yieldu), ze stopą pożyczkową Spark na drugim miejscu i stability fees z crypto-CDP na trzecim.
Ethena/sUSDe. Tu argument prawny jest inny i bardziej fundamentalny: ponieważ bazowa struktura USDe to hedżowana transakcja pochodna (delta-neutral basis trade), a nie rezerwy fiducjarne, USDe nie spełnia ustawowej definicji payment stablecoin. Dlatego zakaz GENIUS Act w ogóle nie ma zastosowania do USDe: nie dlatego, że Ethena znalazła obejście, ale dlatego, że prawnie nie jest tym rodzajem produktu, który ustawa reguluje.
Regulator jeszcze nie rozstrzygnął żadnej z tych trzech konstrukcji
Żadna z tych trzech konstrukcji nie ma ostatecznego rozstrzygnięcia regulatora na wrzesień 2026. Dla PYUSD ryzyko jest najniższe: program lojalnościowy dystrybutora to prawnie odrębna kategoria od odsetek od depozytu, z długą historią w innych branżach (karty kredytowe, programy mile). Dla Sky ryzyko jest średnie i dwuwarstwowe: SSR sama jest broniona argumentem „nie mamy emitenta-osoby", ale ten argument nie został jeszcze przetestowany przez amerykański regulator w odniesieniu do DAI/USDS konkretnie. A16z argumentował analogicznie dla LUSD (Liquity) w liście do Departamentu Skarbu z listopada 2025, nie dla Sky wprost. Dla Ethena ryzyko regulacyjne jest najbardziej otwarte i już się częściowo zmaterializowało negatywnie: niemiecki BaFin zmusił Ethena do zwinięcia lokalnego podmiotu i zakazał publicznej sprzedaży USDe w UE, zarzucając sprzedaż niezarejestrowanych papierów wartościowych. Jednocześnie w USA kapitał instytucjonalny poszedł w przeciwną stronę: w czerwcu 2026 Janus Henderson, zarządzający ok. 480 mld USD aktywów, nawiązał partnerstwo z Ethena, wplatając swój tokenizowany produkt kredytowy w rezerwy USDe. teza Jeden duży rynek traktuje ten sam instrument jako niezarejestrowany papier wartościowy; inny wplata go w infrastrukturę pół-bilionowego asset managera. Oba nie mogą mieć racji długoterminowo jednocześnie, a to pytanie nie jest teoretyczne, bo prawnicy MIT DCI formułują je jako otwarty, nierozstrzygnięty problem klasyfikacyjny samej ustawy.
Architektura jako mechanizm kontroli spreadu, nie tylko compliance
Cała warstwa techniczna (mint, burn, blacklist, freeze, pause, upgradeability, admin keys) bywa opisywana jako neutralna infrastruktura bezpieczeństwa. To tylko część prawdy. Każdy z tych mechanizmów decyduje też o tym, kto może zakłócić pętlę arbitrażu broniącą pega, a więc kto może zagrozić spreadowi, na którym żyje issuer.
Kontrakt FiatToken (USDC) ma kilka ról: masterMinter dodaje i usuwa minterów oraz zwiększa ich limit mintowania, minters tworzą i niszczą tokeny, pauser wstrzymuje kontrakt, blacklister blokuje adresy, owner reprzypisuje role, admin zarządza warstwą proxy, a rescuer może wyprowadzić zablokowane tokeny ERC-20. Tylko rola masterMinter może wywołać configureMinter, a minter mintuje tokeny do wysokości swojego limitu, co pozwala Circle kontrolować, ile dana strona może wyemitować, bez przekazywania jej pełnej kontroli nad kontraktem.
USDT nie ma tego rozdzielenia: cała funkcjonalność USDT jest kontrolowana przez tego samego właściciela kontraktu: ten sam multisig 3-z-6 odpowiada za emisję, redemption, blacklisting, clawbacki i pauzowanie, co jest naruszeniem zasady najmniejszych uprawnień i uznawane za złą praktykę bezpieczeństwa.
| Element architektury | USDT (Tether) | USDC (Circle) | DAI / USDS (Sky) | USDe (Ethena) |
|---|---|---|---|---|
| Kto kontroluje mint | operator Tether (issue), jeden multisig 3-z-6 |
rola minter w ramach limitu od masterMinter |
Vault/CDP (użytkownik) lub PSM 1:1 z USDC; governance ustala parametry | whitelisted „Mint Users" przez zlecenie EIP-712 |
| Blacklist/freeze | tak, addBlackList, może eskalować do trwałego spalenia (destroyBlackFunds) |
tak, blocklist (rola blocklister); Circle może zamrozić, ale nie zniszczyć tokenów jednostronnie |
nie ma blacklisty w kontrakcie DAI/USDS | nie ma blacklisty tokena; whitelist kontroluje kto może mintować/redeemować bezpośrednio |
| Pause całego kontraktu | tak, właściciel może wstrzymać wszystkie transfery naraz | tak, rola pauser |
nie ma odpowiednika na poziomie tokena | rola GATEKEEPER może awaryjnie wyłączyć mint/redeem |
| Upgradeability | tak, własny starszy wzorzec (deprecate + UpgradedStandardToken) |
tak, OpenZeppelin proxy (FiatTokenProxy) |
DAI: nie, token niezmienny; kontrola przez mapping wards |
token: nie; Minting Contract: tak |
| Kto ma klucz administracyjny | Tether: multisig 3-z-6 | Circle: proxy-admin kontrolowany korporacyjnie (liczba sygnatariuszy nieujawniona) | SKY holders przez governance + 48h timelock (Governance Security Module) | Ethena Dev multisig (DEFAULT_ADMIN_ROLE), liczba sygnatariuszy nieujawniona |
| Timelock na zmiany | brak publicznie udokumentowanego | brak publicznie udokumentowanego | 48 godzin | brak — może działać natychmiast |
Skala praktycznego użycia blacklisty pokazuje różnicę filozofii, nie tylko techniki. Wśród adresów zablokowanych przez Tether w 2025 roku 84,2% (3 506 adresów) było na Tronie, odpowiadając za 853 mln USD zamrożonych środków. Tether blokuje proaktywnie, często we współpracy z organami ścigania (np. komunikat o zamrożeniu 344 mln USD w koordynacji z OFAC, 23.04.2026). Circle zamroziła 109 mln USD w USDC, blacklistując 372 adresy (AMLBot, 30.01.2026), rzędy wielkości mniej, bo działa reaktywnie, głównie na nakazy sądowe.
Co jest wymogiem regulacyjnym, a co dobrowolną kontrolą issuera. To rozróżnienie jest ważne i często mylone. Do 2026 roku większość tych funkcji istniała jako dobrowolna decyzja biznesowa: Tether wdrożył blacklistę na USDT już w 2017 roku, długo przed jakąkolwiek ramą regulacyjną. GENIUS Act to zmienia częściowo: ustawa wymaga zdolności technicznej do „block, freeze, reject" na żądanie władz, ale nie nakazuje konkretnej architektury tej zdolności. Sam wybór (proaktywna blacklista jak Tether vs reaktywna, oparta wyłącznie na nakazach sądowych, jak Circle) pozostaje decyzją issuera. Trwała destrukcja tokenów (destroyBlackFunds USDT) też jest wyborem Tethera, nie mandatem ustawy, która mówi o „block and reject", nie o niszczeniu. Upgradeability kontraktu przez proxy to decyzja inżynierska podjęta przed jakąkolwiek regulacją stablecoinów. MiCA w UE kładzie nacisk inaczej: na segregację rezerw i bezwarunkowe prawo do redemption po wartości nominalnej, nie na zdolność freeze, co odzwierciedla różnicę filozofii: teza amerykański regulator traktuje stablecoin dodatkowo jako węzeł w systemie sankcyjnym, wymagający zdolności do selektywnej cenzury transakcji, europejski przede wszystkim jako instrument płatniczy wymagający gwarancji wypłacalności.
teza Największe napięcie regulacyjne dla architektur zdecentralizowanych (DAI/USDS) leży dokładnie w tym przecięciu: GENIUS Act de facto wymusza posiadanie scentralizowanego punktu kontroli zdolnego wykonać freeze na żądanie władz w czasie rzeczywistym. Governance z 48-godzinnym timelockiem nie spełnia intuicyjnie tego wymogu, co oznacza, że architektury w pełni zdecentralizowane mogą zostać efektywnie wypchnięte poza rynek USA, chyba że dodadzą scentralizowany mechanizm freeze niezgodny z ich pierwotną filozofią. DAI/USDS nie ma dziś blacklisty w kontrakcie tokena w ogóle. To różnica jakościowa, nie tylko stopnia, względem USDT i USDC.
Dynamika 2026 jako test modelu: kto trzyma popyt bez zachęty
Jeśli teza artykułu jest prawdziwa, że stablecoin to biznes spreadowy, nie płatniczy, to powinno to być widoczne w tym, które tokeny tracą podaż, gdy zachęta finansowa słabnie, a które nie.
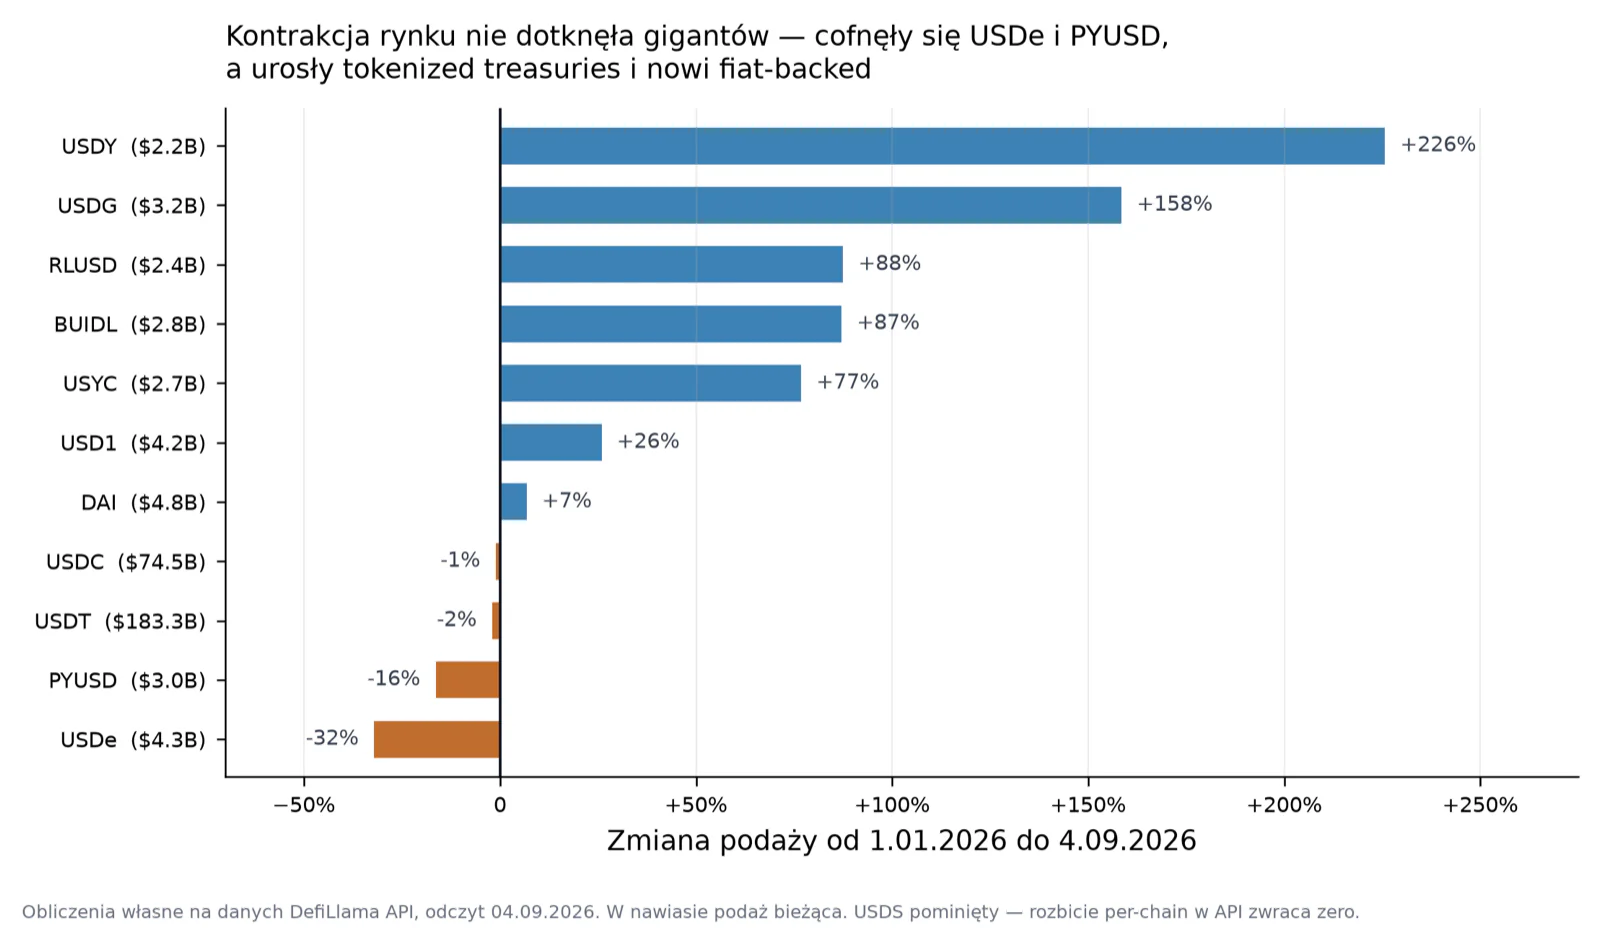
| Token | Podaż 04.09.2026 | Zmiana YTD 2026 | Mechanizm popytu |
|---|---|---|---|
| USDT | 183,34 mld USD | −2,0% | pętla arbitrażu + narzędzie płatnicze na rynkach wschodzących (Tron) |
| USDC | 74,46 mld USD (74,49 wg CSV) | −1,1% | pętla arbitrażu + integracje instytucjonalne/DeFi |
| PYUSD | 3,01 mld USD | −16,4% | program lojalnościowy PayPal — zachęta finansowa, nie użyteczność transakcyjna |
| USDe | 4,27-4,28 mld USD | −32,1% | yield z funding rate — zachęta finansowa, wrażliwa na sentyment i zaufanie |
| BUIDL (tokenized treasury) | 2,78 mld USD | +87,1% | ekspozycja instytucjonalna na T-bills bez ryzyka peg |
| USDY (tokenized treasury) | 2,18 mld USD | +225,7% | to samo |
Obliczenia własne na bazie DefiLlama API, odczyt 04.09.2026.
Wzór jest wyraźny. Dwa tokeny, których popyt nie jest kupiony wysokim yieldem (USDT i USDC, gdzie posiadacz dostaje zero), poruszyły się o pojedyncze procenty w obie strony w ciągu ośmiu miesięcy. Dwa tokeny, których wzrost w poprzednich cyklach był w dużej mierze funkcją zachęty finansowej (USDe: yield z funding rate, historycznie do 30-55% w szczytach; i PYUSD: nagroda lojalnościowa PayPal), skurczyły się dwucyfrowo. Dla USDe spadek jest kontynuacją odpływu 8,3 mld USD po depegu na Binance w październiku 2025, kiedy sUSDe APY skompresowało się, a zaufanie do produktu strukturyzowanego okazało się osobną zmienną od jego mechanicznej wypłacalności.
teza To jest empiryczny test tezy o spreadzie w wersji odwróconej: gdy issuer płaci zero, popyt jest funkcją użyteczności transakcyjnej (płatności, rezerwa wartości, dostęp do dolara) i jest lepki: nie odpływa przy zmianie sentymentu. Gdy issuer albo pośrednik płaci wysoki yield, popyt jest funkcją ceny tego yieldu i odpływa, gdy cena spada albo zaufanie do mechanizmu wypłaty słabnie. Równoległy wzrost tokenized treasuries (BUIDL +87,1%, USDY +225,7%, USYC +76,8%) sugeruje, że kapitał instytucjonalny szukający ekspozycji na stopę procentową bez ryzyka utraty peg przenosi się do produktów, które otwarcie nazywają się funduszem, nie stablecoinem, czyli tam, gdzie yield jest jawną cechą produktu, a nie obejściem zakazu regulacyjnego.
Model biznesowy liderów rynku to zakład na stopy procentowe, nie infrastruktura płatnicza
Model biznesowy większości dzisiejszych liderów rynku to lewarowany zakład na wysokie krótkoterminowe stopy procentowe w USD, opakowany w narrację o infrastrukturze płatniczej. Circle pokazuje to najdotkliwiej, bo jego liczby są publiczne: 96% przychodu z odsetek, marża netto na dolara rezerwy o rząd wielkości niższa niż u Tethera, bo prawie połowa dochodu z rezerwy odpływa do jednego partnera dystrybucyjnego. Tether pokazuje odwrotną stronę tej samej monety: wyższa marża netto kupiona niższą transparentnością i ekspozycją na aktywa, których wycena nie ma nic wspólnego ze stopami Fed.
Zakaz płacenia yieldu z GENIUS Act nie zamknął tego tematu, tylko przesunął go na poziom struktury: kto płaci (issuer vs dystrybutor vs osobny podmiot) i z jakiego źródła (odsetki od rezerwy vs program lojalnościowy vs funding rate rynku pochodnych). Żadna z trzech odpowiedzi rynku (PayPal, Sky, Ethena) nie ma ostatecznego rozstrzygnięcia regulatora, i każda niesie inny profil ryzyka: reputacyjny dla PayPal, prawny dla Sky (czy „brak emitenta" wytrzyma test sądu), egzystencjalny dla Ethena (już zakazanej w UE, już wplecionej w infrastrukturę pół-bilionowego asset managera w USA).
Dla product managera budującego coś w tej przestrzeni płynie z tego jeden praktyczny wniosek: pytanie „jak zarobić na stablecoinie" i pytanie „jak utrzymać peg" mają w dużej mierze tę samą odpowiedź architektoniczną: kontrola nad mint/burn, blacklistą i strukturą dystrybucji nie jest osobną warstwą compliance dodaną na końcu, tylko mechanizmem, który decyduje, ile ze spreadu odsetkowego issuer w ogóle zdąży zatrzymać, zanim ktoś inny (dystrybutor, regulator, albo sam rynek przy zmianie stóp) zabierze swoją część.
Źródła
- Circle Internet Group, komunikaty Circle Reports Fourth Quarter and Full Fiscal Year 2025 Financial Results (25.02.2026), First Quarter 2026 Results (11.05.2026), Second Quarter 2026 Results (05.08.2026): circle.com/pressroom, SEC EDGAR CIK 1876042.
- Circle Internet Group, Form 10-K FY2025: SEC EDGAR, złożone 09.03.2026.
- Tether International, S.A. de C.V., Q4 2025, Q1 2026 i Q2 2026 Attestation (BDO Advisory Services / BDO Italia): tether.io/news, 30.01.2026 / 01.05.2026 / 31.07.2026.
- Federal Reserve, FOMC Statement, federalreserve.gov, 17.06.2026; FRED, seria DFEDTARU, dane na 02.09.2026.
- S.1582: GENIUS Act, pełny tekst ustawy, congress.gov, 119th Congress.
- DefiLlama API, odczyt 04.09.2026 (podaż tokenów, dynamika 2026, dane referencyjne rynku).
- KuCoin Blog, Circle Renews USDC Revenue-Sharing Agreement with Coinbase Through 2029, sierpień 2026; CryptoBriefing, Circle pays Coinbase $908M for USDC distribution, 11.07.2026.
- Sky Protocol / sky.money, dokumentacja SSR i sUSDS, 2026; Ethena Labs, docs.ethena.fi i dashboard transparency, 2026.
- eco.com Support, seria sUSDS Explained, Ethena USDe and sUSDe 2026, PYUSD Rewards 2026, 2026.
- BaFin (Niemcy), decyzja wobec Ethena/USDe, cytowana via CLS Blue Sky Blog (Columbia Law), 23.01.2026.
- BlockSec, USDT Freeze Tracker, dane na 26.07.2026; AMLBot, dane o zamrożeniach Circle, 30.01.2026.
Wszystkie części serii „Stablecoins: Past, Present and Future” →