Stablecoins: Past, Present and FutureCzęść 4 z 9
Stablecoin bije SWIFT, nie UPI: prawdziwe zastosowania płatnicze, DeFi i RWA
Stablecoin ma jedno bezsporne product-market fit i jedno mocno przereklamowane. Bezsporne jest zastępowanie dolara tam, gdzie dolara nie ma: cross-border settlement, korytarze bez działającego lokalnego rail, dostęp do dolara w gospodarkach z inflacją i kontrolą kapitału. Przereklamowane są płatności detaliczne w krajach, które już mają UPI, Pix albo BLIK. Różnica między tymi dwoma tezami sprowadza się do tego, z czym porównuje się stablecoin: z najdroższą opcją na rynku (karta, SWIFT), czy z opcją, która realnie istnieje po obu stronach trasy. Ten artykuł przechodzi przez lejek wolumenu on-chain, cztery źródła kosztu cross-border, DeFi jako drugi żywioł stablecoina i rynek tokenized treasuries. Pokazuje przy tym, gdzie każda z tych tez się broni, a gdzie nie.
W tym artykule
1,4–1,7% wolumenu on-chain to płatności w realnej gospodarce
Punktem wyjścia każdej dyskusji o stablecoinach jako płatnościach jest jedna liczba, którą branża lubi pokazywać w nagłówkach: $33–35 bln USD rocznego wolumenu transferów stablecoinowych w 2025 roku (BIS, przemówienie Hernándeza de Cosa, 04.2026; Visa/Artemis, 2026). Liczba jest prawdziwa, ale praktycznie bezużyteczna do oceny, czy stablecoin zastępuje płatności w realnej gospodarce, bo w 99 przypadkach na 100 nie mierzy tego, co sugeruje.
Trzy niezależne metodologie odfiltrowują z tego wolumenu handel, ruch giełdowy, boty i wewnętrzny rebalancing, dochodząc do zbliżonego, choć nie identycznego wniosku. BIS oraz wspólna analiza McKinsey i Artemis Analytics szacują rzeczywiste płatności stablecoinowe w 2025 roku na ok. 390 mld USD, czyli 0,02% globalnych płatności (McKinsey/Artemis, 02.2026; BIS, 04.2026). BCG i Allium (Ripple) liczą to szerzej i dostają 350–550 mld USD (BCG/Allium, 01.2026). Artemis, licząc wyłącznie zadeklarowany wolumen od konkretnych firm płatniczych w ankiecie, dostaje dolną granicę: 122 mld USD run-rate (Artemis „Ground Up", 10.2025). Rozbieżność między $122 mld a $550 mld nie oznacza, że dane są bezwartościowe. To normalny rozrzut metodologiczny młodej kategorii, w której każdy agregator inaczej definiuje „real economy": czy liczyć card-linked spending, czy prefunding, czy PSP-to-PSP.
Reszta z $33–35 bln USD znika w trzech miejscach. Po pierwsze, w depozytach i wypłatach na scentralizowanych giełdach: 36% „adjusted volume" w 2025 roku pochodziło właśnie z tego kanału (Visa/Artemis, 2026), po odjęciu którego zostaje ok. 21 bln USD. Po drugie, w aktywności czysto infrastrukturalnej. DeFi (7,8 bln USD), giełdy scentralizowane (4,3 bln USD) i MEV (1,9 bln USD) razem to ponad bilion dolarów zannualizowanego wolumenu, który jest tradingiem i mechaniką protokołów, nie płatnością (Artemis, 2025). Po trzecie, w powtarzalnych operacjach smart-contractowych: automatyczne rebalansowanie i looping w DeFi liczone są wielokrotnie w surowym wolumenie transferów. Po odjęciu tego wszystkiego zostaje 1,4–1,7% pierwotnego wolumenu jako płatności między ekonomicznie odrębnymi stronami.
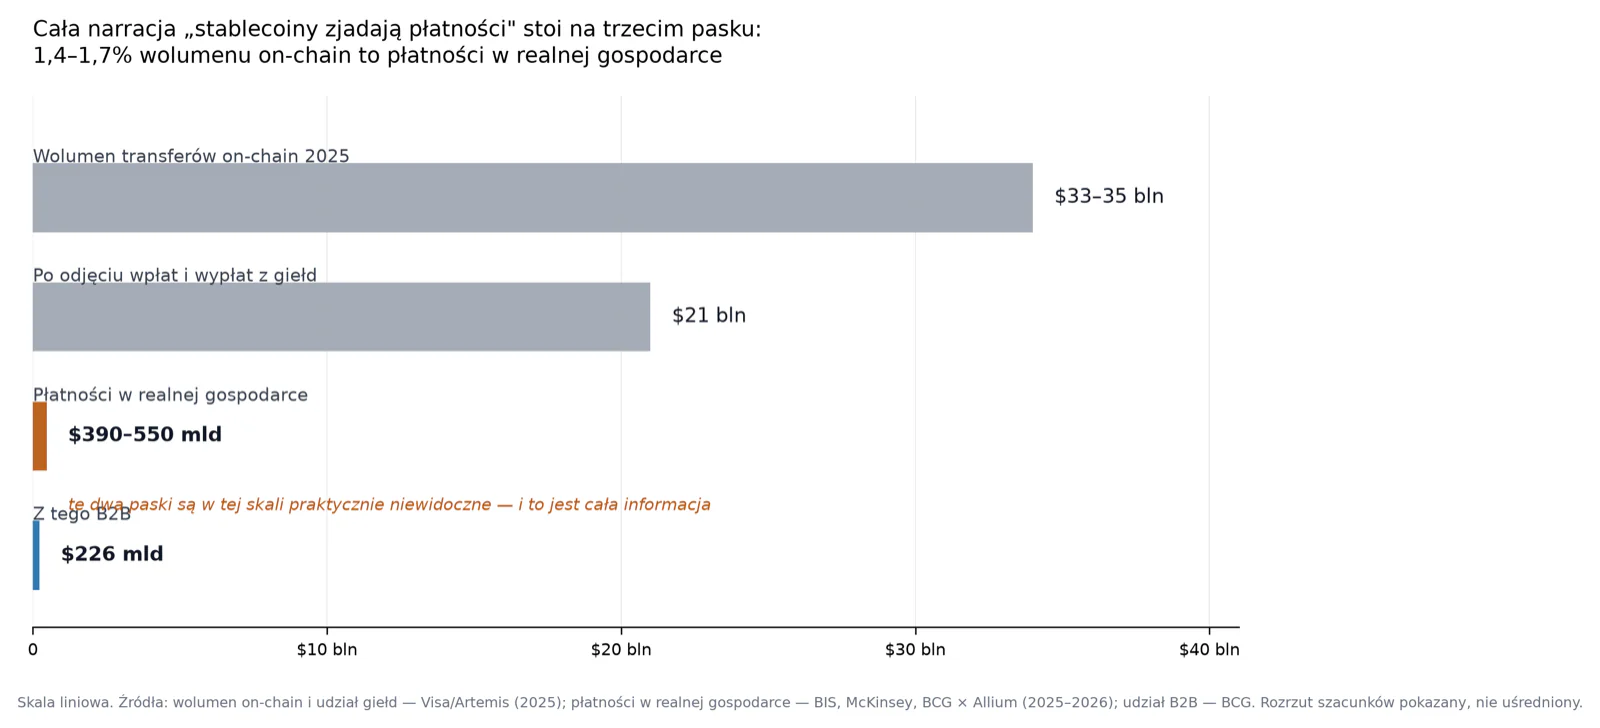
W ramach tych $390 mld USD dominuje B2B: 226 mld USD, ok. 60% globalnego wolumenu, rosnąc 733% rok do roku (McKinsey/Artemis, 02.2026). To samo źródło pokazuje, że Azja odpowiadała za 245 mld USD, również 60% całości. To dwa różne przekroje tej samej sumy, nie sprzeczność. Coinbase kwestionuje samą ramę porównania, argumentując, że liczy się tempo wzrostu, nie punktowa liczba (Coinbase blog, 06.2026). teza To jest komentarz uczestnika rynku z oczywistym interesem w tym, żeby liczba $390 mld nie była ostatnim słowem, nie neutralna analiza.
Punktem odniesienia dla płatności detalicznych są UPI i Pix, nie karta i SWIFT
Standardowe porównanie stawia stablecoin naprzeciw karty i SWIFT-u, czyli naprzeciw najdroższej i najwolniejszej części globalnego systemu płatniczego. To błąd, którego większość analiz nie poprawia. Faktyczna alternatywa dla większości płatności detalicznych na świecie to nie SWIFT, ale lokalny rail instant, który w Indiach, Brazylii i Polsce już wygrał wojnę z kartą.
Skala tych rail zmienia sens porównania. UPI, indyjski system rozliczeń międzybankowych zbudowany przez NPCI (współwłasność banków, non-profit), przetworzył 228,3 mld transakcji o wartości 299,7 bln INR, czyli ok. 3,4 bln USD, w 2025 roku (NPCI, 07.2026). Pix, rail zbudowany i nakazany przez brazylijski bank centralny, przetworzył ok. 80 mld transakcji o wartości ponad 35 bln BRL, czyli ok. 6,5 bln USD (Banco Central do Brasil, 10.2026). Każdy z tych dwóch rail, osobno, w jednym kraju, przewyższa cały globalny szacunek realnych płatności stablecoinowych: UPI ok. 9 razy, Pix ok. 17 razy.
To porównanie nie jest w pełni jabłko do jabłka, bo UPI i Pix liczą wszystkie płatności krajowe, nie tylko te porównywalne kategorią do stablecoina. Rząd wielkości jest jednak jednoznaczny: lokalne rail instant są już dziś infrastrukturą o skali, do której stablecoin, we wszystkich swoich realnych zastosowaniach płatniczych łącznie, jeszcze nie doszedł. Dla porównania, sama Visa przetworzyła 71,7 mld transakcji w jednym kwartale roku fiskalnego 2026, z wolumenem płatności ponad 4 bln USD w tym samym kwartale (Visa, raport wyników, 28.07.2026). To ponad 16 bln USD rocznie, znów wielokrotność całego stablecoinowego „real economy".
UPI i Pix są tanie, bo koszt nie zniknął, tylko został przeniesiony. W UPI merchant discount rate na transakcjach P2M wynosi zero od 2020 roku; rachunek płaci budżet państwa (subsydia dla banków wystawiających) i sama NPCI, działająca non-profit. W Pix konsument nie płaci nigdy; merchant płaci 0,22–0,33% albo 0,30–0,90 BRL za transakcję, a duzi merchanci subsydiują mikro-merchantów. teza „UPI jest darmowy" nie znaczy „UPI nie kosztuje". Znaczy, że koszt przeniesiono z opłaty transakcyjnej na podatnika i na bank.
Poniżej zestawienie siedmiu rail, tak jak faktycznie trzeba je porównywać: nie tylko karta i SWIFT, ale też lokalne instant rail, przez które przechodzi codziennie większość świata.
| Rail | Koszt dla płatnika | Czas do finalności | Dostępność | Nieodwracalność | Kto płaci rachunek |
|---|---|---|---|---|---|
| Karta (Visa/Mastercard) | 0,2–3% zależnie od kraju i typu karty; w USA średnio 2,36% ważonej stawki interchange | Autoryzacja: sekundy; rozliczenie merchanta: 1–3 dni | 24/7 autoryzacja | Wysoce odwracalna — chargeback do 120–540 dni | Merchant (MDR), większość do issuera jako interchange |
| SWIFT / correspondent banking | $10–30 za hop pośredniczący (2–4 hopy) + spread FX 0,5–2,0% na konwersję | 1–5 dni roboczych | Dni robocze, okna cut-off korespondentów | Trudna do odwrócenia (recall niegwarantowany) | Nadawca (opłaty) + odbiorca (mniej dolarów na koncie) |
| SEPA Instant (SCT Inst) | Regulacyjnie zrównane z SEPA zwykłym — z mocy prawa ≤ koszt standardowego przelewu | ≤10 sekund | 24/7/365 | Nieodwracalna po rozliczeniu | Nikt (koszt operacyjny ponoszą banki uczestniczące) |
| FedNow / RTP (USA) | $0,045/transakcja po stronie banku-nadawcy + $25/miesiąc uczestnictwa | Poniżej 20 sekund | 24/7/365 | Nieodwracalna (credit push) | Bank-nadawca |
| UPI (Indie) | Zero, MDR=0 dla P2M od 2020 roku | Sekundy | 24/7/365 | Nieodwracalna | Budżet państwa i banki (subsydia) |
| Pix (Brazylia) | Zero dla konsumenta; 0,22–0,33% dla merchanta | Sekundy | 24/7/365 | Nieodwracalna | Merchant (niska regulowana stawka) |
| Stablecoin on-chain | Opłata sieciowa (ułamek centa do $5) + spread on/off-rampu 0,1–1% na obu końcach | Sekundy on-chain; minuty–dni na krawędziach (on/off-ramp) | 24/7/365, bez okien i świąt | Nieodwracalna z definicji (push, brak trzeciej strony reversal) | Użytkownik na obu krawędziach trasy |
Wniosek z tej tabeli jest prosty. Żaden z lokalnych rail instant nie jest droższy dlatego, że jest starszy; UPI i Pix są strukturalnie tańsze niż jakikolwiek stablecoin z realnym on/off-rampem, bo obie infrastruktury działają na koszcie marginalnym bliskim zeru i nie mają warstwy on-ramp/off-ramp z własnym spreadem. Stablecoin nie konkuruje z kartą w Indiach, Brazylii czy Polsce. Konkuruje z UPI, Pix i BLIK-iem, i w większości scenariuszy detalicznych przegrywa z nimi kosztem i wygodą.
Cztery źródła kosztu cross-border, a stablecoin naprawia tylko dwa z nich
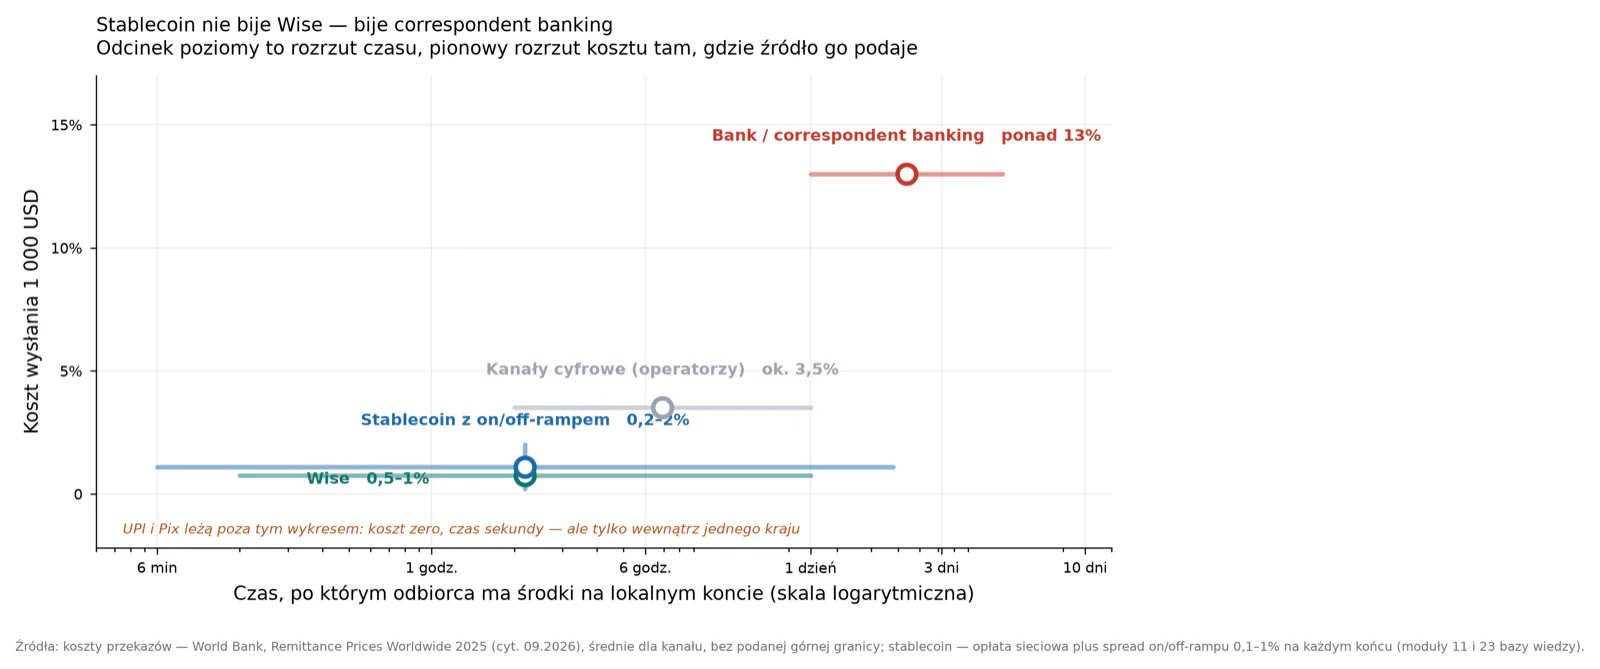
Przelew międzynarodowy, który traci kilka procent wartości w drodze, nie traci tej wartości na jednej pozycji kosztowej. Cztery odrębne składniki, każdy z innym płatnikiem i inną widocznością dla klienta:
- Spread FX: różnica między kursem środkowym (mid-market rate) a kursem faktycznie zaproponowanym klientowi. Tu chowa się większość marży, bo sama linia „opłata" na rachunku mówi niewiele.
- Koszt przedfinansowanej płynności (prefunded liquidity): żeby obsłużyć korytarz, dostawca musi trzymać kapitał zaparkowany w lokalnej walucie w każdym kraju z góry. Ten koszt rośnie liniowo z liczbą krajów i nie zależy od wolumenu, więc ekspansja do kraju o mikroskopijnym wolumenie kosztuje tyle samo, co do kraju dużego.
- Opłaty za każdy hop correspondent bankingu. SWIFT sam nie trzyma funduszy i nie robi clearingu, jest tylko kanałem komunikacji. Każdy bank pośredniczący na trasie pobiera swoją opłatę, a de-risking, czyli wielkie banki zrywające relacje korespondenckie z regionami wysokiego ryzyka, redukuje liczbę dostępnych ścieżek. Przetrwałe kanały zyskują dzięki temu siłę cenową.
- Koszt compliance. Screening sankcyjny i AML nie generuje dodatkowej opłaty wychodzącej, tylko zjada czas personelu instytucji. Użytkownik nie widzi dodatkowej pozycji na rachunku, widzi pieniądze, które nie docierają na czas.
Stablecoin realnie działa tylko na dwóch środkowych pozycjach. Prefunded liquidity cost eliminuje, bo nie wymaga trzymania kapitału zaparkowanego w każdej lokalnej walucie do rozliczenia środkowego odcinka: na tym polega cała jego propozycja wartości. Opłaty za hop eliminuje, bo jeden transfer on-chain zastępuje cały łańcuch banków korespondencyjnych. Spread FX jednak nie znika: zamiana fiat→stablecoin i stablecoin→fiat na obu końcach (on-ramp/off-ramp) wciąż wymaga kursu wymiany, więc spread przenosi się na ramp, nie znika. Koszt compliance też nie znika, tylko przenosi się na dostawcę on/off-rampu, który musi wykonać Travel Rule i screening sankcyjne, zanim wypłaci fiat. teza Stablecoin wygrywa realnie tylko na środkowym odcinku trasy, tam gdzie w modelu tradycyjnym siedzi correspondent banking i prefunding. Na dwóch krawędziach koszt nie znika, tylko zmienia dostawcę.
Ciekawym kontrapunktem jest model Wise, który osiąga podobny efekt zupełnie inną metodą, bez blockchaina. Klient w UK płaci funtami na lokalne konto Wise przez lokalny clearing, a odbiorca w Brazylii dostaje reale wypłacone z lokalnego konta Wise przez Pix: dwie płatności lokalne netują jeden przelew cross-border na wewnętrznej księdze Wise. Efekt kosztowy jest wyraźny. Przelewy przez banki kosztują przeciętnie ponad 13%, kanały cyfrowe ok. 3,5%, a Wise mieści się w przedziale 0,5–1% (World Bank, Remittance Prices Worldwide 2025, cyt. 09.2026), niemal czterokrotna różnica względem kanału cyfrowego, bez tokena i bez blockchaina. Różnica między Wise a stablecoinem leży w tym, co trzeba zbudować, żeby to osiągnąć: Wise zdobyła osiemdziesiąt kilka licencji lokalnych, a stablecoin musi zdobyć dostęp do on/off-rampu w każdym kraju, co jest tym samym problemem licencyjnym pod inną nazwą.
Gdzie stablecoin faktycznie wygrywa
Po odjęciu narracji zostaje węższa, ale realna nisza: trzy warunki brzegowe, w których dane pokazują rzeczywiste zastąpienie istniejącego rail, nie tylko potencjał teoretyczny.
Korytarze bez działającego lokalnego rail instant i bez interlinkingu. Tam, gdzie nie ma odpowiednika Wise, bo licencje są za drogie do zdobycia, i nie ma bilateralnego linku typu UPI↔coś-podobnego, stablecoin daje coś, czego nie da correspondent banking: rozliczenie w minuty, 24/7, bez prefundingu w każdej walucie po drodze.
Kraje z wysoką inflacją i ograniczonym dostępem do dolara. Tu stablecoin działa jako substytut dolara dla ludzi bez konta dolarowego, nie jako rail w sensie infrastrukturalnym, ale jako store of value i możliwość transferu.
B2B tam, gdzie prefunding jest kosztowny. Duże, jednorazowe kwoty, gdzie czas ma wartość, rozliczane poza godzinami bankowymi, w weekend, tam gdzie lokalny rail instant nie sięga za granicę korytarza.
| Firma | Korytarz | Model | Skala | Koszt vs tradycyjny |
|---|---|---|---|---|
| Felix Pago | US → Meksyk (główny), Kolumbia, Salwador, Nikaragua | „Stablecoin sandwich" (USD → USDC → MXN) przez WhatsApp | Ponad 8 mld USD przetworzonych remittances, 6 mln obsłużonych użytkowników w 11 krajach (09.2026) | Poniżej 1% wobec 5–7% na kanałach tradycyjnych (Mizuho, cyt. 09.2026) |
| Bitso | US → Meksyk | Exchange-native crypto remittance | 6,5 mld USD w 2024 roku, ok. 10% całego korytarza | Poniżej 1% włączając opłaty on/off-ramp |
| LemFi | UK/US/Kanada/Europa → Nigeria, Ghana, Kenia i 30+ rynków | Fintech z zapleczem USDT | Ponad 1 mld USD miesięcznego wolumenu (08.2026) | FX margin skompresowany do 1,5–2,5% powyżej mid-market |
| Zepz (Sendwave/WorldRemit) | UK/US → Afryka (Ghana, Kenia, Tanzania) | Sendwave Wallet na Solanie (USDC), start 10.2025 | 17 mld USD przetransferowanych dla klientów w 2025 roku | Tradycyjnie 7–12%, dziś skompresowane do 1–3% |
Kontekst kosztowy dla całego segmentu: Bank Światowy podaje globalny średni koszt wysłania $200 na poziomie 6,4% (World Bank, 11.2025), a dla korytarza do Afryki Subsaharyjskiej 8,78% wobec celu SDG 3% (World Bank RPW Q1 2025). Na tym tle stablecoinowe 1–3% wygląda jak realna poprawa, nie marketingowa deklaracja.
Na poziomie instytucjonalnym Circle Payments Network, infrastruktura łącząca uprawnione instytucje finansowe do rozliczeń w czasie rzeczywistym, uruchomiła na 10 sierpnia 2025 cztery aktywne korytarze płatnicze z czterema instytucjami finansowymi (Circle, dokument S-1/424B4, SEC, 08.2025). Liczba jest twarda, bo pochodzi z dokumentu regulacyjnego, ale mała w skali globalnej: dokładnie taka, jakiej należy się spodziewać w segmencie, który jest realny, ale wciąż węższy niż nagłówki sugerują.
DeFi potrzebuje stablecoina jako jednostki rozliczeniowej, nie jako towaru do trzymania
W płatnościach stablecoin konkuruje z rail. W DeFi jest fundamentem, bez którego reszta konstrukcji się nie liczy. Rynek pożyczkowy potrzebuje jednostki, w której stopa procentowa ma sens dłużej niż jeden blok. Jeśli jednostką jest ETH, a ETH spada 15% w ciągu dnia, „pożyczka 100 ETH" z wczoraj i dzisiaj to dwa różne zobowiązania ekonomiczne mimo identycznego zapisu w kontrakcie. Margin na rynku perpetual futures musi być liczony w jednostce niezależnej od instrumentu, którym się handluje, inaczej likwidacja pozycji long na ETH finansowana marginem w ETH staje się układem sprzężonym. Rozliczenia międzyprotokołowe muszą zgadzać się co do tego, czym jest „1 jednostka długu": USDC jest tu wspólnym mianownikiem, bo jego wartość nie zależy od tego, na którym protokole akurat siedzi.
Efekt praktyczny widać w strukturze bilansów protokołów pożyczkowych. To, co siedzi jako zabezpieczenie (TVL), jest w większości nie-stablecoinowe: ETH, BTC, tokeny liquid-staking. To, co jest pożyczane (borrow), jest w większości stablecoinowe. Ludzie wpłacają zmienne aktywa jako collateral i pożyczają przeciwko nim dolary.
| Protokół | TVL (04.09.2026) | Udział stablecoinów w TVL | USDC supply APY | USDC borrow APY |
|---|---|---|---|---|
| Aave V3 | 17,68 mld USD | 12,6% | 3,53% | 4,24% |
| Morpho Blue | 9,85 mld USD | 15,5% | zmienna (per vault) | zmienna |
| Spark (SparkLend) | 6,24 mld USD | 22,7% | 3,54% | 4,27% |
| Compound V3 | 1,44 mld USD | 6,5% | 3,22% | 3,99% |
| Fluid | 0,98 mld USD | 38,0% | 4,34% | n/d |
| Euler V2 | 0,358 mld USD | 9,6% | 4,68% (największy vault) | 5,74% |
(DefiLlama API, odczyt 04.09.2026)
Utylizacja głównych rynków USDC jest wysoka. Na Aave V3 (Ethereum) supply wynosi $2,299 mld, borrow $2,130 mld, czyli ok. 92,7% (DefiLlama API, 04.09.2026), co oznacza stopę bliską górnej, drogiej części krzywej. Partnerstwo Aave×Ethena dowodzi, jak silnie stablecoin jest zapętlany w poszukiwaniu yieldu: w szczycie 2025 roku Aave „held over 50% of Ethena's stablecoin supply across USDe, sUSDe, and sUSDe Pendle PTs" (Aave, „2025 Year in Review", 12.2025). Ponad połowa całej podaży USDe/sUSDe siedziała jako collateral w jednym protokole pożyczkowym, używana do zapętlania yieldu.
Na czystych AMM-ach jest zaskakująco mało płynności stablecoin-na-stablecoin, jak na rynek wart ponad 300 mld USD. Największa pojedyncza pula, Curve 3pool (DAI-USDC-USDT), ma 160,26 mln USD TVL (DefiLlama API, 04.09.2026), mniej niż 0,1% globalnej kapitalizacji stablecoinów. teza To nie jest sygnał, że stablecoiny są niepłynne. To sygnał, że większość realnej płynności żyje w bezpośrednim mint/redeem u emitenta i na scentralizowanych giełdach, nie w AMM-ach, które są tylko narzędziem awaryjnym i barometrem peg.
Skąd bierze się yield na stablecoinach w DeFi jest pytaniem, na które większość materiałów marketingowych nie odpowiada uczciwie. Tylko trzy z sześciu głównych źródeł są realnym zwrotem z kapitału: odsetki od pożyczkobiorców (cykliczne, zależne od popytu na leverage), RWA/T-bille (najbardziej trwałe, powiązane ze stopą Fed) i częściowo opłaty AMM. Emisje tokenów i punkty/airdropy to opcje na przyszłą cenę tokena zamaskowane jako „APY", nie odsetki. Funding rate ze strategii delta-neutral (Ethena/USDe) jest realnym yieldem, ale warunkowym, bo może się odwrócić przy przewadze pozycji short. Bank Rozrachunków Międzynarodowych stwierdza to wprost: ewolucja yieldów w pulach pożyczkowych „has remained largely disconnected from traditional US interest rates", bo są napędzane czynnikami specyficznymi dla DeFi, nie decyzjami FOMC (BIS, Annual Economic Report 2026, 23.06.2026).
Aktywność DeFi przesuwa się też strukturalnie w stronę handlu perpetuals. Hyperliquid trzyma 6,99 mld USD w stablecoinach, z czego 97,9% to USDC (DefiLlama API, 04.09.2026), czyli więcej USDC niż Base i Arbitrum razem. Na tej platformie stablecoin nie jest collateralem do pożyczania, tylko marginem do handlu: całkowite TVL protokołu ($6,785 mld) jest praktycznie równe wartości trzymanych stablecoinów.
RWA rosną szybciej niż stablecoiny tracą podaż, ale to nie dowodzi rotacji kapitału
Rynek tokenizowanych Treasury i funduszy rynku pieniężnego rósł przez cały 2026 rok. Trzy największe produkty na 04.09.2026 to USYC (2,69 mld USD), BUIDL (2,78 mld USD) i USDY (2,18 mld USD): łącznie 7,65 mld USD (DefiLlama API, 04.09.2026). W samym 2026 roku te trzy tokeny rosły wyraźnie szybciej niż rynek stablecoinów: USDY +226%, BUIDL +87%, USYC +77% od początku roku do 04.09.2026 (DefiLlama API, obliczenia własne, 04.09.2026), co w ujęciu dolarowym daje łączny przyrost ok. 3,98 mld USD w tym oknie.
| Produkt | Emitent / infrastruktura | AUM (04.09.2026) | Wzrost od 01.01.2026 | Kto może kupić |
|---|---|---|---|---|
| BUIDL | BlackRock / Securitize (transfer agent) / BNY Mellon (custodian) | 2,78 mld USD | +87% | Wyłącznie qualified purchasers, min. 5 mln USD |
| USYC | Hashnote / Circle (przejęte 21.01.2025) | 2,69 mld USD | +77% | Wyłącznie non-US Persons (Reg S) |
| USDY | Ondo Finance (Ondo USDY LLC, Delaware) | 2,18 mld USD | +226% | Wyłącznie non-US retail (Reg S) |
Zmiany podaży w tabeli to obliczenia własne na szeregach czasowych DefiLlama API (odczyt 04.09.2026, porównanie 1.01.2026 → 4.09.2026). Pełne dane wejściowe wraz z datami szczytów każdego tokena są w pliku data/token_dynamics_2026.csv dołączonym do tej paczki; liczby nie pochodzą z żadnego opracowania zewnętrznego i dają się przeliczyć.
Różnica między pegiem a NAV wynika z konstrukcji instrumentu. Stablecoin obiecuje stałą wartość 1 USD i redemption at par: to instrument rozliczeniowy, nie inwestycja. GENIUS Act zakazuje issuerowi płacenia yieldu holderowi w związku z posiadaniem stablecoina. Tokenized Treasury nie obiecuje 1 USD, obiecuje ekspozycję na portfel obligacji skarbowych, którego wartość rośnie z czasem, i prawnie jest to papier wartościowy (security), nie payment stablecoin, co 17.03.2026 potwierdziła wspólna interpretacja SEC i CFTC (crypto.news, cyt. za wspólnym release, 17.03.2026).
Warto od razu zweryfikować hipotezę, że kontrakcja podaży stablecoinów napędza wzrost tokenized treasuries przez rotację kapitału. Całkowita podaż stablecoinów spadła z historycznego szczytu 322,4 mld USD (17.05.2026) do ok. 311,8 mld USD (04.09.2026), czyli o 10,6 mld USD (DefiLlama API, 04.09.2026). W tym samym okresie cała kategoria tokenized Treasury urosła o niecały 1 mld USD (z 15,2 mld USD 04.05.2026 do 16,17 mld USD 07.08.2026, rwa.xyz), a cały szerszy rynek RWA o ok. 2,1 mld USD. teza Zastrzeżenie kierunkowe: dane o podaży pokazują salda w danym momencie, nie przepływy między konkretnymi adresami; nie ma tu analizy on-chain łączącej redemption stablecoina z subskrypcją konkretnego funduszu. Sama różnica rzędu wielkości jest jednak znacząca: odpływ ze stablecoinów jest 5–10 razy większy niż dopływ do całego sektora RWA w tym samym okresie, co nie potwierdza hipotezy, że rotacja do tokenized treasuries jest głównym wyjaśnieniem kontrakcji. Gdyby rotacja była głównym mechanizmem, oczekiwalibyśmy zbliżonego rzędu wielkości po obu stronach, a go nie widać.
Tron nie jest zapasowym chainem dla USDT, jest jego głównym domem
Rozkład podaży stablecoinów per sieć jest miejscem, w którym najczęściej myli się intuicję techniczną z rzeczywistością ekonomiczną. Ethereum niesie 48,31% globalnej podaży stablecoinów (147,15 mld USD), Tron 30,77% (93,70 mld USD): razem 79% rynku na dwóch sieciach (DefiLlama API, 04.09.2026).
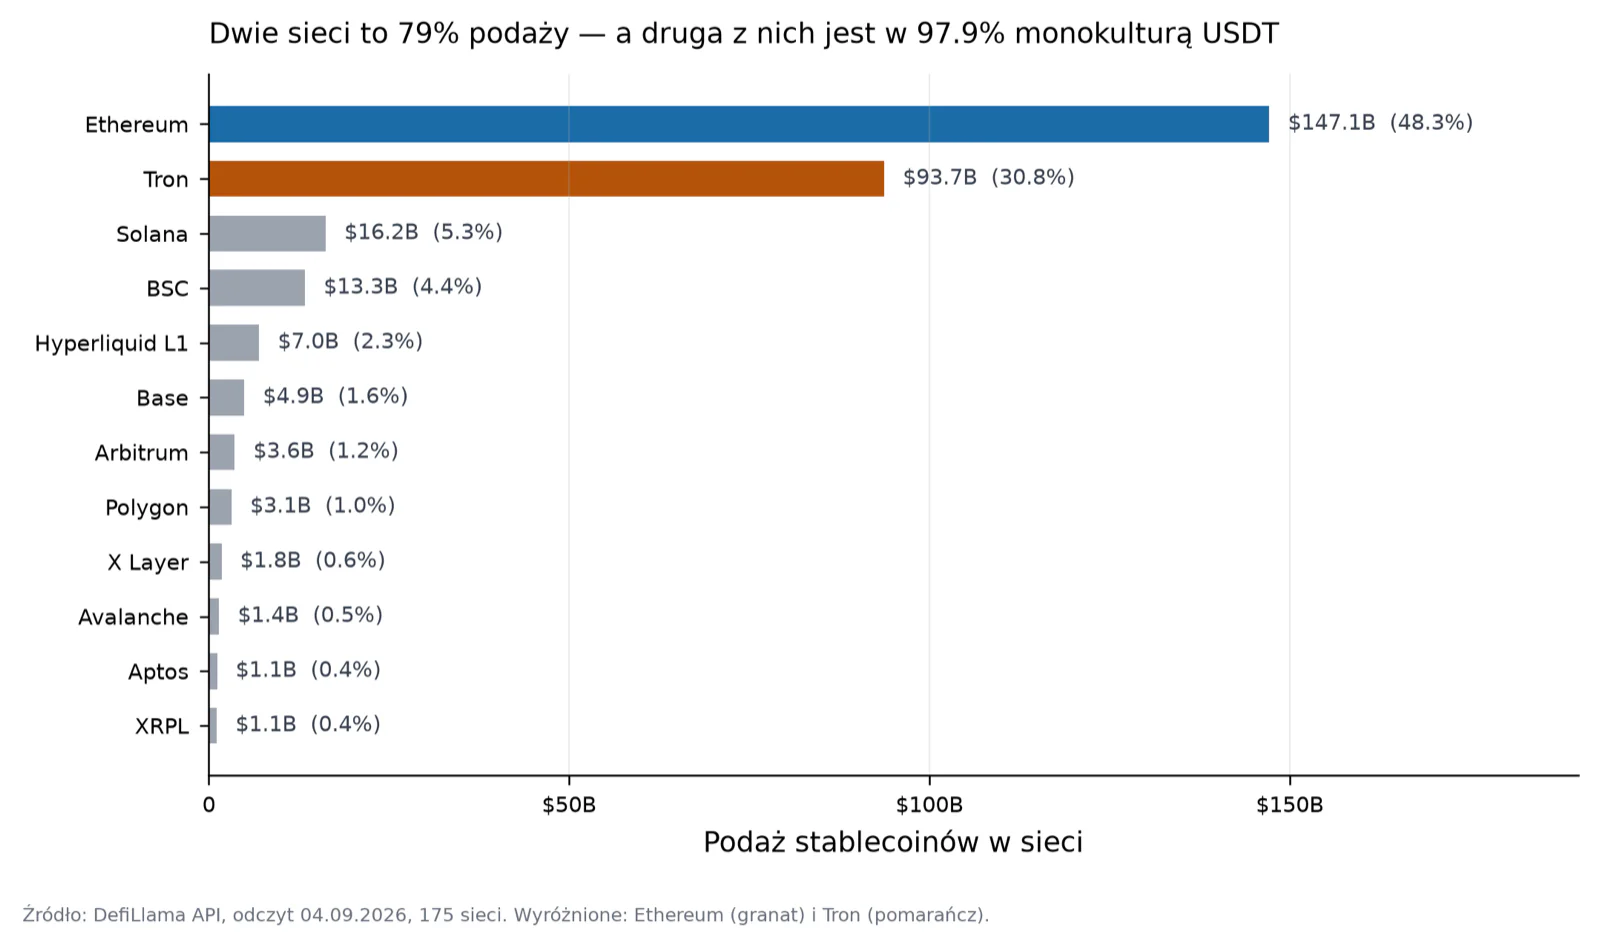
Tron jest w 97,9% monokulturą USDT i mimo to fizycznie mieści więcej USDT niż Ethereum: 50,3% globalnej podaży USDT wobec 40,0% na Ethereum (DefiLlama API, 04.09.2026). Tron to więc nie „drugi" chain dla USDT, to pierwszy. Ekonomicznie nie jest to zjawisko techniczne, tylko efekt sieciowy zbudowany wokół jednego zadania: przenoszenia małych kwot USDT tanio i przewidywalnie, wielokrotnie, przez ludzi bez dostępu do banku. Tron przetworzył ok. 7,9 bln USD w transferach USDT w 2025 roku, ze średnim dziennym wolumenem 23,86 mld USD i 1,15 mln kont transferujących USDT dziennie (Messari/RWA.io/Stablecoin Insider, 07.01.2026), a 93% wolumenu transferów stablecoinów na Tron to P2P, najwyższy udział P2P spośród wszystkich śledzonych sieci (CoinDesk Research, 21.07.2026).
Powód jest ekonomiczny, nie technologiczny. Reputacja Tron jest realna: 27 aktywnych walidatorów (najbardziej scentralizowany zestaw wśród dużych sieci), DeFi TVL dziewięć razy mniejsze niż Ethereum. Ale opłaty na Tronie wynoszą średnio ok. jednego centa za transakcję przy zastakowanym TRX, podczas gdy przesłanie pieniędzy przez bank lub tradycyjną usługę przekazową kosztuje 5–7% kwoty transferu (TipRanks, 04.2026). Dla remitencji z Filipin, Nigerii czy Argentyny liczy się jedno: czy transfer kosztuje centy czy dolary, czy trwa sekundy czy minuty, i czy lokalny kantor to wspiera. Tron wygrywa na wszystkich trzech wymiarach, więc wygrywa całość, niezależnie od tego, że jego architektura walidatorska nie zdałaby żadnego audytu decentralizacji, jakim mierzy się Ethereum.
Co z tego wynika
Dwa wnioski, oba trudniejsze do sprzedania niż nagłówek „stablecoiny zjadają płatności". Pierwszy: skala realnych płatności stablecoinowych jest dziś mniejsza niż roczny wolumen jednego krajowego rail instant. Nie dlatego, że stablecoin jest złym produktem, ale dlatego, że najczęściej porównywano go z najdroższą, nie z najbardziej realną alternatywą. Przewaga stablecoina jest prawdziwa względem correspondent bankingu i SWIFT-u, czyli tam, gdzie po obu stronach trasy nie ma UPI, Pix czy BLIK-a. Tam, gdzie taki rail już istnieje, stablecoin dodaje krok konwersji, którego lokalna infrastruktura nie potrzebuje.
Drugi wniosek: tam, gdzie stablecoin faktycznie ma pozycję niezastępowalną, to nie jest płatność detaliczna, to jednostka rozliczeniowa DeFi i most do rynku tokenizowanego długu skarbowego USA. Ta rola nie wymaga wygrywania z kartą w checkoucie, wymaga tylko tego, żeby dolar on-chain nadal był dolarem on-chain, bez względu na to, na jakim protokole akurat siedzi. To węższa teza niż marketing branży, ale bardziej odporna na sprawdzenie liczbami.
Źródła
- Bank for International Settlements: przemówienie Hernándeza de Cosa „Stablecoins: framing the debate", 04.2026; Annual Economic Report 2026, rozdział III, 23.06.2026.
- McKinsey & Company × Artemis Analytics: „Stablecoins find their niche", 02.2026.
- BCG (Boston Consulting Group) × Ripple/Allium: „Stablecoin Payments: The Truth Behind the Numbers", 01.2026.
- Artemis Analytics: „Stablecoin Payments From The Ground Up 2025", 10.2025.
- National Payments Corporation of India (NPCI): dane UPI za 2025 rok, cyt. 07.2026.
- Banco Central do Brasil: Relatório de Gestão do Pix, wydanie II, 10.2026.
- Visa Inc.: Fiscal Third Quarter 2026 Financial Results, 28.07.2026.
- World Bank: Remittance Prices Worldwide, dane 2025.
- Circle Internet Group: Form 424B4/S-1, SEC EDGAR, 08.2025.
- DefiLlama API: dane on-chain o podaży, TVL i sieciach, odczyt 04.09.2026.
- Aave: „Aave 2025 Year in Review", 12.2025.
- BIS: Annual Economic Report 2026, rozdział III „Anchoring trust in money", 23.06.2026.
- rwa.xyz (via Coinpaprika, CoinLaw, FinanceMagnates): dane o rynku tokenized Treasury, 2026.
- crypto.news: wspólny release SEC/CFTC o taksonomii aktywów cyfrowych, 17.03.2026.
- Mizuho Research: koszty remittance US–Meksyk, cyt. 09.2026.
- Messari / RWA.io / Stablecoin Insider: „2025 Stablecoin Year-End Report", 07.01.2026.
- CoinDesk Research: „Tron Network Q1 2026" i „Tron Network Q2 2026".
- Baza wiedzy „Stablecoins: Past, Present and Future": moduły 08, 10, 11, 12, 13, 23 (wewnętrzne źródło projektu).
Wszystkie części serii „Stablecoins: Past, Present and Future” →